Реализация имущества при банкротстве физлиц
Содержание:
- Порядок реализации имущества при банкротстве физического лица
- Стадии процесса
- Как пользоваться ЕФРСБ
- Этап IV. Процедуры, применяемые в деле о банкротстве
- Что дает банкротство физических лиц обычному человеку?
- В каких случаях предусмотрена реализация имущества должников
- Банкротство физических лиц: за и против
- Какой срок дается на реализацию имущества при банкротстве
- Этап II. Заявление о банкротстве физического лица
- Что делать, если нет имущества?
Порядок реализации имущества при банкротстве физического лица
Физическое лицо тоже может быть признано банкротом. Продажа его имущества — это крайняя мера, к которой прибегают, если более ранняя стадия банкротства — реструктуризация долгов — по ряду причин невозможна или была проведена с нарушениями. Продажа осуществляется следующим образом:
- Арбитражный управляющий описывает всю собственность должника. Это могут быть транспорт, недвижимость, ценные бумаги, дорогие мебель, техника и т. д. Управляющий обязательно анализирует сделки гражданина за последние 3 года. Договоры, особенно дарственные, со взаимозависимыми (супругами, детьми, родителями, подчиненными и т. д.) могут быть аннулированы, тогда собственность оказывается в конкурсной массе.
- Проводят оценку имущества с привлечением по необходимости независимых оценщиков, они установят в своем отчете рыночную стоимость вещей.
- Публикуют объявление о проведении торгов, которые проходят как открытый электронный аукцион. Все связанные с этим траты покрывает гражданин.
- Арбитражный управляющий или специализированная независимая компания проводят торги — не позже двух месяцев и в три этапа. Первый —– это аукцион «на повышение». Аукционный шаг здесь 5-10 % от стартовой цены. Побеждает предложивший больше всех денег. Второй этап — если на участие в торгах никто не заявился (либо участник единственный), тогда организатор вправе признать их несостоявшимися. Стартовая цена по отношению к рыночной понижается на 10-30 %. Третий этап — это публичное предложение с торгом на понижение. Снижение цены имущества может достигать 90 %. Нереализованные вещи физического лица возвращаются ему при соблюдении условий п. 5 ст. 213.26 ФЗ № 127. Передача нереализованного имущества кредитору при банкротстве гражданина возможна: по своей правовой природе этот вариант близок к отступному (ст. 142.1 ФЗ № 127). Применить эту статью к гражданам позволяет п. 1 ст. 213.1 ФЗ № 127.
- Рассчитываются с кредиторами (в режиме ст. 213.27 ФЗ № 127), оплачивают судебные издержи, выплачивают вознаграждения управляющему и независимому организатору.
- Управляющий отчитывается о продаже вещей физического лица суду и кредиторам. К такому отчету обязательно прикладываются все доказательства фактов продажи и расчетов с кредиторами. Если вырученных средств не хватило для оплаты всех долгов, оставшиеся списывают, физическое лицо становится банкротом, суд прекращает соответствующую процедуру.
Стадии процесса
Банкротство – сложная и многоступенчатая процедура. Ее можно разделить на несколько стадий, каждая из которых выполняет определенные функции:
- наблюдение – стадия анализа и сбора информации;
- работа внешнего управляющего – контроль проведения мероприятий и сохранность имущества;
- оздоровление – мероприятия по нормализации работы предприятия путем эффективного управления;
- внешнее управление – назначение судом стороннего специалиста для руководства предприятием;
- конкурсное производство – инвентаризация и реализация активов для погашения долгов.
Каждая стадия имеет множество тонкостей. Проведение полной процедуры требует немало времени.
Наблюдение
Стадия продолжается около полугода. Производится сбор информации о состоянии финансовых дел должника. Это вспомогательная процедура, проводимая по особому постановлению суда.
Важный этап стадии наблюдения – первое собрание кредиторов. На этом мероприятии определяются дальнейшие цели и план действий. На собрании делается попытка найти удовлетворяющее стороны решение и заключить мировое соглашение.
Назначение управляющего
Независимые управляющие приступают к работе сразу после принятия судом заявления о банкротстве. Для каждого этапа может назначаться отдельный управляющий, обладающий соответствующими знаниями и опытом, но возможно ведение дела одним управляющим. Начиная с 2015 года должник не имеет возможности вмешиваться в процесс назначения управляющих и предлагать свои кандидатуры.
Оздоровление
Если после изучения финансовых дел предприятия обнаружены скрытые ресурсы или иные благоприятные обстоятельства, то суд назначает процедуру финансового оздоровления. Продолжительность этапа ограничена 2 годами. В течение этого времени руководство компании принимает решения только по согласованию с арбитражным управляющим.
Процедура оздоровления начинается, если на собрании кредиторов вынесено решение дать предприятию шанс на восстановление платежеспособности. На этот период:
- отменяются досудебные меры по погашению долгов;
- останавливаются все ранее изданные приказы о взимании средств с должника;
- не начисляются пени и штрафные санкции на прежние суммы долгов;
- запрещается выплата дивидендов;
- исключается работа по взаимозачету и бартерные сделки;
- запрещается любая передача долей компании.
Цель этого мероприятия – защита интересов кредиторов. Поэтому арбитражный управляющий контролирует, чтобы получаемые средства не уходили на другие нужды.
Процедура внешнего управления
Назначенный управляющий имеет обязанности, регламентированные законом «О банкротстве». Он проводит тщательный анализ деятельности, составляет подробный план действий, проводит полную инвентаризацию активов, выявляет потенциальные ресурсы. Возможные действия:
- закрытие нерентабельных отделений, цехов, торговых точек;
- продажа непрофильного имущества, не задействованного в производственном процессе;
- перепрофилирование производства, введение новых видов услуг;
- взыскание дебиторской задолженности;
- привлечение инвестиций.
Ежемесячно управляющий докладывает о проведенной работе перед судом и собранием кредиторов. Период работы внешнего управляющего составляет 1,5 года, иногда его продлевают до 2 лет.
Конкурсное производство
Это последняя стадия, направленная на полное удовлетворение требований должников. На этом этапе уже не ведутся попытки спасти компанию. Стандартный срок – 6 месяцев.
На этом этапе создается форд для расчета с кредиторами. В него включается все ликвидное имущество – здания, оборотные средства, автомобили, сырье и пр. Собранные активы направляются на аукцион. Вся сумма, полученная от реализации имущества, идет на покрытие долгов компании-банкрота.
Как пользоваться ЕФРСБ
Реестр о банкротстве доступен по адресу https://bankrot.fedresurs.ru/ в любое время для каждого посетителя.
На стартовой странице портала ЕФРСБ в онлайн – режиме можно просмотреть последние размещённые сообщения, содержащие такие данные, как:
- тип сообщения и дату его публикации;
- данные (наименование компании/ИП) и адрес должника;
- информацию о лице, опубликовавшем информацию
Помимо этого, выше имеются вкладки, в которых можно найти следующие сведения:
- Сообщения — поиск компании, по отношении к которой осуществляется процесс банкротства, можно выполнить по сообщению (к примеру, по реквизитам решения суда).
- Отчёты арбитражных управляющих.
- Регулирующий орган — сведения о нормативных актах в области банкротства.
- Сведения о торгах (реализация имущества компании, находящейся в процессе банкротства).
- Виды реестров, содержащие данные по компаниям, находящимся в процессе банкротства.
- Последние новости в сфере банкротства.
- Помощь — если возникла такая необходимость, то Вы можете обратиться в техподдержку сайта.
Также сайт единого реестра банкротств, помимо реестра должников, содержит список, в который входят:
- организаторы торгов;
- СРО арбитражных управляющих;
- дисквалифицированные лица;
- торговые площадки.
Вкладка с названием «Помощь» отвечает на наиболее популярные вопросы, а также содержит всю документацию, инструкции (видеофайл) и иную полезную информацию.
На каждого из участников процесса банкротства оформляется специальная карточка, в которой содержатся все имеющиеся контактные данные, ФИО и необходимые реквизиты. Кроме того, сюда же вносятся все сообщения об этапах процесса, документация из Картотеки арбитражных дел и отчётность арбитражного управляющего.
Этап IV. Процедуры, применяемые в деле о банкротстве
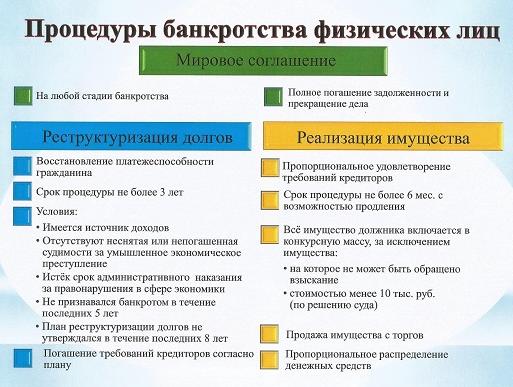
(1) Реструктуризация долгов гражданина
Для того чтобы в отношении физического лица стало возможным применить процедуру реструктуризации долгов, оно должно соответствовать следующим требованиям:
- получать стабильный доход, чтобы кроме погашения долгов иметь возможность удовлетворять свои базовые потребности,
- не быть судимым за экономические преступления,
- не привлекаться за административные правонарушения, связанные с хищением или уничтожением имущества, преднамеренным банкротством,
- не иметь принятые решения о банкротстве в течение последних 5 лет,
- не иметь плана реструктуризации задолженности за последние 8 лет.
План реструктуризации долгов составляет основу реализации процедуры. Его может предложить как сам должник, так и кредитор или уполномоченный орган. Проект плана направляется финансовому управляющему в течение 10 дней после составления реестра требований кредиторов. Если проект никто не предложит, тогда на собрании кредиторов будет решаться вопрос о признании гражданина банкротом и реализации его имущества.
Утверждение плана реструктуризации долгов приводит к тому, что:
- кредиторы не могут предъявлять требования вне условий плана и требовать возмещения убытков, связанных с его утверждением,
- задолженность нельзя погашать путем зачета встречного требования,
- проценты, неустойки и штрафы по заявленным в плане требованиям начисляться не будут,
- должник обязан уведомить кредиторов в случае, если его имущественное положение существенно изменится,
- во время исполнения плана и в течение 5 лет после его завершения гражданин не должен скрывать факт применения к нему процедуры реструктуризации.
Когда план реструктуризации долгов не был представлен, не одобрен собранием кредиторов или отменен судом, тогда в отношении должника принимается решение о признании его банкротом и введении процедуры реализации имущества.
(2) Реализация имущества гражданина (конкурсной массы)
После вынесения судом решения о применении к должнику указанной процедуры финансовый управляющий в течение 15 дней уведомляет об этом кредиторов и предлагает заявить свои требования.
В конкурсную массу включается все имущество, на которое может быть наложено взыскание, заработная плата и другие источники дохода. Если должник владеет имуществом совместно с другими лицами (например, супругом), изъятию подлежит только его доля.
Опись и оценку имущества проводит финансовый управляющий, который потом предоставляет положение о порядке, условиях и сроках проведения процедуры в суд. В нем также отражается начальная цена продажи имущества.
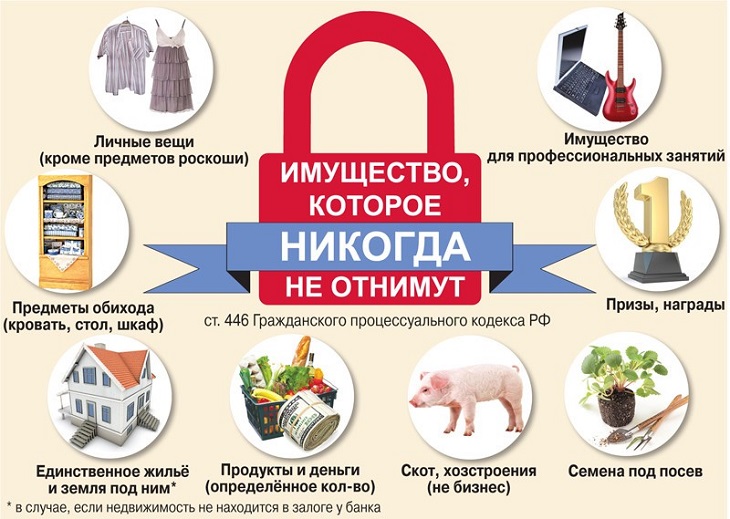
От взыскания освобождаются:
- жилое помещение, если оно является единственным жильем,
- земельный участок, где расположено единственное жилье,
- предметы быта, за исключением драгоценностей и предметов роскоши,
- алименты на несовершеннолетних детей,
- пенсия и пособия,
- деньги в размере прожиточного минимума и др.
Реализация конкурсной массы осуществляется посредством торгов. На их проведение отводится 2 месяца. После чего происходит погашение задолженности.
Очередность удовлетворения требований кредиторов установлена статьей 213.27 Федерального закона № 127-ФЗ.
К первой очереди относятся текущие платежи, в том числе связанные с ведением дела о банкротстве. Сюда входят 7 процентов, которые получает финансовый управляющий в качестве вознаграждения помимо фиксированного платежа в 25 тысяч рублей (цена банкротства физического лица зависит от размера удовлетворенных требований кредиторов.
Если вырученных денег не хватает, банкрот освобождается от своих обязательств по покрытию долгов перед кредиторами. Но в законе также указаны случаи, когда списание долгов физических лиц (по кредитам, займам, налогам и т.д.) недопустимо:
- Гражданин привлечен к ответственности за неправомерные действия при банкротстве, в том числе фиктивное банкротство.
- Уклонился от предоставления необходимых сведений или предоставил недостоверные сведения.
- При исполнении обязательств были совершены незаконные действия, например, мошенничество или умышленное уничтожение имущества.
(3) Заключение мирового соглашения
Мировое соглашение распространяется на требования кредиторов, включенные в реестр. При возникновении разногласий между участниками процесса условия исполнения соглашения рассматриваются судом.
Если условия мирового соглашения нарушаются, то производство по делу о банкротстве возобновляется, и в отношении должника вводится процедура реализации имущества.
Что дает банкротство физических лиц обычному человеку?
Ниже расскажем, что дает людям процесс оформление банкротства
Это важно знать — для принятия решения при подаче заявления. Если вы сомневаетесь, что статус банкрота даст вам преимущества, то вы можете обратиться к юристу, чтобы он оценил перспективы именно вашего дела
Это одновременно поможет заранее учесть риски и проблемы, которые могут возникнуть при обращении в МФЦ или суд. В некоторых случаях юрист порекомендует повременить с подачей заявления (например, чтобы истекли сроки на оспаривание сделок должника).
Сомневаетесь, нужно ли вам банкротство?
Освобождение от обязательств
Подавляющее большинство граждан начинают банкротство с одной целью — они хотят освобождения от обязательств и списания долгов. Добиться этой цели можно, если они в состоянии:
- подтвердить условия для банкротства (например, по сумме долга, по отсутствию имущества для расчета с кредиторами);
- подтвердить добросовестность при оформлении кредитов и займов, при распоряжении имуществом, в ходе ведения банкротного дела;
- пройти этап реализации активов и частичного расчета с кредиторами (естественно, при отсутствии имущества торги проводить не будут);
- подтвердить отсутствие оснований для отказа в списании долгов (например, отсутствие признаков преднамеренного или фиктивного банкротства).
Списание задолженностей по итогам банкротства физ. лица не запрещает брать новые кредиты и займы. Но на банкрота возлагается обязанность сообщать о своем статусе при подаче заявок в банки и микрофинансовые компании. Эта обязанность будет действовать 5 лет.
Реструктуризация долгов. Что это?
Реструктуризация означает, что суд утвердит вам план выплат по графику. Большинству должников такой вариант не нужен, так как они изначально, идя в суд, намерены списать долги. Но на реструктуризации могут настаивать управляющий, кредиторы, если выявляются следующие обстоятельства:
- у должника есть стабильное место работы и постоянный заработок, что позволит постепенно выплатить долги;
- если есть другие доходы, за счет которых кредиторы смогут вернуть деньги;
- если в ближайшее время изменится имущественное или финансовое положение должника (например, если у должника подходит срок снятия инвалидности, он сможет вернуться к нормальной работе).
Срок реструктуризации долгов по суду — до 3 лет (36 месяцев максимум). За это время должник должен вернуть кредиторам 75-80% от суммы долга, с которым он обратился в суд.
Если проверка показала, что у должника нет возможности платить по долгам, и она не появится в ближайшее время, реструктуризация долгов не проводится. В этом случае сразу начнется реализация активов. Также не будут реструктурировать задолженности при прохождении процедуры в МФЦ.
Мировое соглашение с кредиторами
Это еще один вариант, когда кредиторы и должник могут найти компромисс по погашению задолженностей.
Соглашение может предусматривать:
- введение графика выплат;
- списание части долгов и штрафных санкций;
- определение размера ежемесячного платежа;
- изменение способа расчета с кредитором;
- предоставление отсрочек на определенный период.
Чтобы соглашение вступило в силу, его должен рассмотреть и утвердить суд. Если документ нарушает интересы должника, судья отклонит его.
Звонки кредиторов вас извели? Закажите консультацию юриста
В каких случаях предусмотрена реализация имущества должников
Консультация юриста бесплатно
Для реализации имущества должник сначала должен быть официально признан банкротом. Осуществляется это через суд, но для признания банкротства требуется соответствовать определенным пунктам. При этом суд может принять одно из решений:
- признать ответчика банкротом и начать процесс реструктуризации его задолженности через продажу движимого и недвижимого имущества;
- не отклонять заявление о признании банкротства, при этом не прекращая производство дела;
- прекратить производство по делу о признании физического лица банкротом и отклонить иск.
Для того, чтобы суд принял решение о признании ответчика банкротом, последний должен соответствовать определённым требованиям. Все они прописаны в Финансовом Законодательстве РФ. Суд признает физическое лицо банкротом при следующих условиях:
- если ответчик, за предоставленный ему временной отрезок, не предоставил суду подробный план реструктуризации своей задолженности;
- если план реструктуризации не одобрил суд;
- если план реструктуризации не был оформлен кредиторами;
- дело вернулось к производству по причине того, что ответчиком были нарушены какие-то условия ранее подписанного мирного договора. Если суд отменил введение начала реструктурирования долговых обязательств по законным причинам.
Согласно статистическим данным по России, чаще всего инициатором процедуры банкротства выступает сам человек, который не может расплатиться с долгами. Похожая ситуация происходит, когда дружески настроенный финансовый управляющий помогает должнику начать процедуру банкротства. С финансовой точки зрения в таком решении нет ничего необычного, но многим подобный сценарий кажется странным. Рассмотрим, зачем люди делают процесс банкротства.
Задолженности могут все равно лишить вас имущества, но уже на менее приемлемых для вас условиях. В результате чего обязательства будут даже не полностью погашены. Не забываем и о возможности получения реального срока заключения по одной из статей уголовного кодекса, с последующей конфискацией имущества в пользу кредиторов. Те же варианты с передачей задолженности коллекторам приведут к последствия.
Процедура реализации имеющегося имущества при банкротстве физических лиц помогает человеку «обнулиться» — избавиться от всех задолженностей за счет своих активов и пассивов, тем самым начать все с чистого листа
Важно то, что при добровольном признании банкротства предоставляют более приятные условия по выплате долгов. Например, могут дать больше времени на выплату задолженности или уберут часть штрафных санкций – зависит от конкретной ситуации
С долгами все равно что-то нужно делать и как-то их выплачивать, пускай даже не в полной мере. Если имущества хватает лишь на неполное погашение, в некоторых ситуациях кредиторы согласятся и на такие условия, тем самым вы получите скидку, а они вернуть большую часть своих денег, вместо потенциальных неликвидных задолженностей.
Для того, чтобы пройти через процедуру банкротства, требуется иметь соответствующие активы или пассивы. Например, у вас есть квартира, загородный дом, несколько автомобилей и несколько участков земли. Тогда крупную задолженность будет погасить легко, если движимое и недвижимое имущество покрывает ее. Более того, у вас все равно будет потенциальная возможность получить скидку от кредиторов. Если же вы живете в съемной квартире, а из имущества у вас есть только старенький автомобиль – не получится избавиться от задолженности, условно, в 2-3 миллиона рублей.
Более того, выступая истцом по делу о собственном банкротстве, у вас будет возможность попросить суд начать производство без введения реструктуризации задолженности. В таком случае после положительного решения суда сразу начнется реализация процедуры продажи движимого и недвижимого имущества, в частности того, которое вы указали в материалах дела. Так поступают в тех ситуациях, когда общее финансовое состояние далеко не в лучшем положении и деньги можно получить только с прямой реализации имущества.
Банкротство физических лиц: за и против
Многие считают, что банкротство физ лиц – это в первую очередь списание долгов. Однако процедура имеет множество особенностей и может «выйти боком» заявителю.
Эксперты по долгам вывели определенные критерии, при наличии или отсутствии которых не стоит запускать процедуру несостоятельности и признавать себя банкротом. Так, например, по мнению специалистов не стоит этого делать, если сумма долга не превышает 1 000 000 рублей. В этом случае есть альтернативный выход из ситуации.
Важно принять во внимание, что судебные приставы на основании судебного постановления могут отчислять только 50 % от официального дохода должника. Если при этом он имеет алиментные обязательства перед детьми, женой или нетрудоспособными родителями, они будут взыскиваться в первую очередь. Дальше действует простая арифметика: 50 % остается гражданину на жизнь, часть средств идет на выплату алиментов (если есть подобные обязательства) и только оставшаяся сумма будет распределяться между кредиторами
Дальше действует простая арифметика: 50 % остается гражданину на жизнь, часть средств идет на выплату алиментов (если есть подобные обязательства) и только оставшаяся сумма будет распределяться между кредиторами.
Также стоит все хорошо взвесить прежде чем начинать процедуру, если вы совершали какие-либо сделки за последние три года. В рамках признания физического лица несостоятельным эти сделки могут быть обжалованы. Более того, суд может прийти к выводу, что передача имущества в рамках совершения сделки – это намеренное недобросовестное действие. В этом случае долг может быть не списан.
Если должник находится в браке, то имущество, которое записано на супруга, может быть совместно нажитым. В любом случае имущество будет продано с торгов в ходе банкротства мужа или жены. В дальнейшем вырученные средства будут поделены и часть должника направлена в счет погашения задолженности перед кредиторами.
Наличие недвижимости в залоге тоже может стать весомой причиной не объявлять себя банкротом. Дело в том, что такое жилье вправе продать для выплаты долга кредиторам. По закону нельзя изымать и продавать единственную жилплощадь, но для залоговых квартир законодатель сделал исключение. Ипотечную недвижимость продают на открытых торгах, а вырученные средства уходят в счет уплаты долга.
Если у должника есть поручители, то они также будут нести материальную ответственность перед кредиторами. По этой причине, когда нет намерения «подставить» поручителя, лучше не спешить с запуском процедуры несостоятельности. Однако, если вы сами поручитель, то объявление себя банкротом для вас напротив на руку.
Другие нюансы банкротства физ лиц
В любой момент до окончания процедуры стороны вправе составить мировое соглашение. Это предполагает, что гражданин и кредиторы достигли компромисса. Стать инициатором решения вопроса мирным путем может стать любой заинтересованный участник процесса.
Мировое соглашение должно быть утверждено на кредиторском собрании, а затем необходима резолюция судебного органа. Условия документа оговариваются индивидуально. Например, стороны могут договориться о внесении изменений в действующий кредитный договор или контракт. Иногда кредитор соглашается списать часть долга или снизить процентную ставку.
Если произошло банкротство одного из супругов в браке, то в конкурсную массу для реализации может попасть совместно нажитое имущество. В таком случае будет произведен раздел и второй супруг получит свою долю после реализации собственности на открытых торгах.
В тех случаях, когда вы планируете получить статус банкрота, рекомендуется обращаться к компетентным юристам. Специалист поможет разобраться в законодательных тонкостях, подготовит документы, представит интересы доверителя в суде. Для получения консультации и оформления заявки звоните по телефону, указанному на сайте. Вы также можете написать нам в специальном окне, и юрист перезвонит вам в удобное время.
Какой срок дается на реализацию имущества при банкротстве
Согласно действующему законодательству, на продажу и погашение долгов, после признания физического лица банкротом, отводится срок равный шести месяцам. Но при наличии веских оснований со стороны финансового управляющего может быть подано ходатайство о том, чтобы продлить срок. Судья рассматривает прошение и увеличивает продолжительность процедуры.
Процесс считается завершенным, после того, как все имущество, зафиксированное в списке, продано, финансовые обязательства погашены. Завершающим этапом становится подача управляющим соответствующего отчета о самой процедуре. При этом к отчету подкладываются необходимые бумаги. Судья внимательно рассматривает предоставленные документы и только после этого дает окончательное заключение, которым физическое лицо признается банкротом со всеми вытекающими последствиями.
Как правило, полученных от реализации имущества денежных средств не хватает на то, чтобы погасить все финансовые обязательства физического лица. При этом каждый кредитор находится на определенном месте по погашению долга. Например, если есть два кредитора, но по одному из них имеется задолженность по алиментам, то в первую очередь будут погашены алименты, а оставшийся незакрытый долг списан.
Также не всегда удается реализовать все имущество, предметы или вещи. Если кредитор отказывается брать такую собственность, чтобы закрыть долг, тогда вещь возвращается должнику.
Процедура реализации проводится в полном соответствии с законом, отступления не допускаются.
Этап II. Заявление о банкротстве физического лица
Прежде, чем оформлять заявление о банкротстве физического лица самостоятельно, требуется выполнить ряд действий:
- Составить список кредиторов с указанием сведений о них (имя или наименование, адрес, контактные данные).
- Подсчитать задолженность по каждому кредитору и итоговую сумму (при несогласии с суммой кредитора указывается только неоспоримый долг).
- Составить опись имущества.
- Сформировать список доходов с указанием источников.
- Сформировать список банковских счетов с описанием.
- Выбрать саморегулируемую организацию арбитражных управляющих (далее – СРО АУ).
Поэтому в шапке заявления указывается наименование суда. А также сведения о должнике (ФИО, адрес, контактные данные) и всех кредиторах.
Основная часть состоит из тех данных, которые были обозначены выше. Текст должен отражать причины, по которым потенциальный банкрот не может удовлетворить требования кредиторов, и обоснованность рассмотрения заявления.
Обязательным пунктом является указание наименования и адреса выбранной СРО АУ со сведениями о вознаграждении финансовому управляющему. При этом, как указано в Постановлении Пленума Верховного суда № 45 от 13.10.2015 г., заявитель не вправе выбирать конкретную кандидатуру арбитражного управляющего.

Завершает заявление просительная часть о признании должника банкротом и перечень прилагаемых документов.
После того, как заявление будет готово, его копии нужно направить почтой (ценным письмом с уведомлением и описью) каждому кредитору. Квитанции с трек-номером отправления прикладываются к заявлению вместе с остальными документами.

До подачи заявления должна быть уплачена госпошлина в размере 300 рублей, а также перечислены 25 000 рублей на депозит суда для вознаграждения финансовому управляющему. На сайте арбитражного суда можно найти реквизиты и сформировать платежное поручение.
Если к делу будут привлечены иные лица, услуги которых потребуются для исполнения финансовым управляющим своих обязанностей (например, оценщик), то в заявлении следует прописать максимальную сумму предполагаемых расходов.
При необходимости предоставления отсрочки для внесения средств на депозит вместе с заявлением в суд подается соответствующее ходатайство.
Что делать, если нет имущества?
Многих потенциальных банкротов беспокоит вопрос — что будет, если имущества нет? Можно ли в таком случае рассчитывать на списание долгов? Или, например, осталось только единственное жилье? В таких случаях банкротство все равно признают, правда, торгов проводиться не будет.
Статистика банкротств за 2015-2021 год показывает, что в 75% случаев физлица банкротятся вообще без имущества. У граждан есть долги, но при этом нет практически никакой собственности, чтобы продать ее и рассчитаться с кредиторами. Это часто становится причиной страхов — мол, если нет имущества, то банкротство не признают. Это не так, в 2021 году у банкротов даже два варианта списания долгов.
Внесудебное банкротство
Внесудебное (упрощенное) банкротство заработало с 01.09.2020. Согласно закону, граждане с задолженностями 50 000 — 500 000 рублей могут списать долги через МФЦ, если приставы окончили исполнительные производства по взысканию долгов за неимением имущества — п.4 ч.1 ст. 46 СФ №229.
Здесь важны 2 момента:
- если сумма долга на самом деле больше отметки в полмиллиона, кредитор вправе подать в суд заявление о прекращении внесудебного и возбуждении судебного банкротства.
- долги списываются только перед кредиторами, которых должник сам назвал в заявлении в МФЦ. То есть если человек забыл какого-то кредитора или неправильно посчитал сумму, то он останется должен этому займодавцу даже после окончания банкротства и списания остальных долгов.
Учитывая, что займы можно получить на карту онлайн с телефона, многие должники легко могут забыть о микрофинансовых организациях, и вместо бесплатного банкротства в МФЦ «попасть» на полноценное дело в Арбитражном суде, причем финуправляющего будет выбирать кредитор.
Подробнее о внесудебном банкротстве читайте в нашем разборе, но советуем получить отчет о кредитной истории и посовещаться с юристом, чтобы заранее оценить, стоит ли экономить в вашем случае.
Подойдет ли вам внесудебное банкротство?
Банкротство в Арбитражном суде, если нет имущества
Если сумма долгов более полумиллиона, или приставы не закрыли дело (или прекратили, а это уже другая статья), вы можете обратиться в суд за обычным банкротством. Даже если вы проживаете на съемной квартире, ездите на арендованной машине, и не имеете постоянной работы — долги спишут.
Более того, такие дела о банкротстве физических лиц обычно проходят быстрее, потому что нет необходимости проводить торги и расчеты. По затратам такие процессы стоят гораздо меньше — от 80 до 100 тысяч «под ключ».
Избегать банкротства при огромных долгах и постоянных просрочках неразумно — банки будут списывать деньги до бесконечности, коллекторы и приставы тоже вниманием не обойдут. Дешевле собраться и списать всё разом, закон это позволяет