Как долго делается и за какой период нужна справка 2 ндфл для ипотеки, зачем она банку и проверяет ли он информацию о доходах?
Содержание:
- Документы для разных ипотечных программ
- Возможна ли ипотека без 2-НДФЛ?
- Как банки проверяют справки о доходах
- Что делать, если невозможно получить справку
- Другие документы
- В каких случаях справка 2 НДФЛ не нужна
- Кто проверяет действительность 2НДФЛ при ипотеке
- Как получить справку?
- Общие правила получения ипотеки
- Можно ли купить 2-НДФЛ для получения ипотечного кредита
- Можно ли взять ипотеку без 2НДФЛ?
- Требования Сбербанка к справке 2-НДФЛ
- Упрощенное оформление ипотеки
Документы для разных ипотечных программ
Во всех случаях пакет бумаг мало чем отличается от стандартного набора, однако для льготных ипотечных программ для разных категорий населения добавляются некоторые необходимые документы.
Для начала узнаем, что скрывает в себе понятие стандартный пакет документов для ипотеки. В него входят бумаги, необходимые всем без исключения гражданам, планирующим приобрести квартиру. Например:
- Паспорт гражданина РФ, а также второй документ, подтверждающий личность – водительские права и/или военный билет;
- Справка 2-НДФЛ, оформленная по форме банка или в произвольной форме, необходимая для подтверждения вашего дохода;
- Копия трудовой книжки, заверенная работодателем;
- Копия трудового договора со всеми изменениями и дополнениями;
- Копия налоговой декларации за последний отчетный период;
- Свидетельство о браке для граждан, состоящих в браке.
Также для клиентов, обладающих какими-либо ценными бумагами, приносящих дополнительный доход, необходимо приложить подтверждающий это пакет документов.
У вас есть свой бизнес? Любой вид предпринимательства банки считают дополнительным источником дохода и, следовательно, о нем нужно заявить кредитной организации при подаче заявки. Поэтому документы на ипотеку дополняются следующими бумагами:
- Копии учредительных договоров,
- Выписка о движении средств по расчетным счетам предприятия за последний год,
- Копии договоров по аренде недвижимости,
- Справки лизинговых компаний и банков о качестве исполнения обязанностей заемщиком.
Для льготных категорий граждан ипотека – сложный, практически неподъемный вид кредита. К ним относятся молодые и многодетные семьи, военнослужащие, учителя, медицинские работники, ученые на старте профессиональной деятельности, а также граждане, получившие материнский капитал – то есть семьи, в которых родился второй или третий ребенок.
Какие документы для ипотеки на квартиру потребуются льготникам сверх стандартного набора:
- Свидетельства о рождении детей,
- Паспорта всех членов семьи,
- Выписка из домовой книги,
- Справка о составе семьи.
Все приведенные выше списки – это документы, требуемые от заемщика. Однако для ипотеки вам также понадобятся документы на саму недвижимость. Для каждого вида жилья требуется свой набор.
Планируете купить квартиру в уже готовом доме или у другой семьи? Поговорим о том, какие документы нужны для ипотеки на вторичном рынке:
- Договор купли-продажи, дарения, приватизации или обмена – то есть документы, которые подтвердят право собственности на приобретаемый объект недвижимости;
- Копия кадастрового паспорта из Бюро технической инвентаризации;
- Справка из паспортного стола или из домовой книги, подтверждающая, что в доме или квартире никто не прописан;
- Копии паспортов и свидетельств о рождении собственников приобретаемой недвижимости.
Какие документы для ипотеки потребуются тем, кто хочет купить квартиру в строящемся доме?
- Документы, подтверждающие право застройщика на ведение строительства объекта и продажи жилья в нем.
- Договор на участие в долевом строительстве у аккредитованного застройщика.
- Копии учредительных документов, свидетельства о регистрации компании-застройщика и постановки на учет налоговой.
- Копия распоряжения или приказа о продаже квартиры юридическим лицом.
Возможна ли ипотека без 2-НДФЛ?
Каждый российский банк стремится привлечь к себе максимальное количество клиентов: каждый клиент – это банковская прибыль. Руководство банка отдает себе отчет в том, что предоставление соискателем ипотеки справки о доходах по установленной форме не всегда возможно. Поэтому банковские организации разрабатывают новые условия ипотеки, по которым оформление и предоставление справки 2-НДФЛ необязательно.
Ниже будут рассмотрены способы оформления ипотеки без предоставления справки о налоге с доходов физлиц. Не все они приемлемы для любого банка, но все же процент решения проблемы с оформлением ипотеки без справки 2-НДФЛ по каждому из них достаточно высок.
К проверке сведений о претенденте на ипотеку банки подходят с большой ответственностью, ведь жилищный кредит предполагает ссуду на большую сумму и на долгий срок.
Справка 2-НДФЛ проходит несколько проверок:
- Проверка подлинности гербовой печати;
- Звонок работодателю с целью уточнить, числится ли заявитель среди сотрудников организации;
- Обращение к базам данных для проверки подлинности реквизитов работодателя (чтобы исключить случаи предоставления справки организацией, проходящей процедуру банкротства).
При вскрывшейся подделке банк не только откажет соискателю в кредите: не исключено, что финансовая организация подаст на него в суд по статье «Мошенничество».
А использование законного варианта оформления ипотеки (одного или в комплексе с другими) может оказаться действенным, пусть даже не в отношении любого банка. При условии изучения соискателем ипотечных программ и предложений разных банков он найдет финансовую организацию, которая согласится на одобрение ипотеки.
Как банки проверяют справки о доходах
Проверка документов банками Москвы и других городов осуществляется в несколько этапов.
Первичное рассмотрениеВыполняется сотрудником финансовой организации. Специалист проверяет подлинность предоставленной бумаги и правильность её заполнения
Особе внимание уделяется таким нюансам:
ИНН работодателя и ИНН на штампе должны быть одинаковые.
Отсутствие помарок, опечаток, ошибок.
Правильность начисления сумм.
Правильность проставления кодов вычетов и удержаний.
При обнаружении любых недочётов бланк возвращают с просьбой предоставить новую справку.
Изучение информации о соискателеБанковские сотрудники звонят в организацию, где работает лицо, подавшее заявку на кредит, обзванивают родственников, с целью узнать максимум информации о заёмщике. Специалисты подают запросы по месту работы с целью подтвердить подлинность документа о доходах
Проверяется информация о том, соответствует ли уровень занимаемой должности размеру получаемой заработной платы.
Проверка службой безопасности
Как правило, она подключается тогда, когда человек хочет получить большую сумму.
Проверяются все данные о заёмщике, присланные в анкете.
Работники службы безопасности общаются с коллегами и работодателем заёмщика.
При ипотечном займе отправляется запрос в налоговую с целью уточнения информации о своевременной уплате налогов.
При резких скачках в зарплате будет проверена и эта информация.
Что делать, если невозможно получить справку
Справка 2-НДФЛ может быть выдана только официально работающим лицам. Но есть граждане, для которых этот документ остается недоступным или отражает не весь доход.
Это следующие категории физических лиц:
- Работники, получающие часть зарплаты «в конверте» (получить справку 2-НДФЛ они могут, но сведения о доходах в ней будут существенно занижены);
- Граждане, получающие «черную» зарплату (получение такого документа по месту работы для них недоступно);
- Физлица, занимающиеся честной практикой;
- Индивидуальные предприниматели;
- Лица, живущие на ренту;
- Самозанятые граждане.
Возможны и другие ситуации, делающие оформление справки 2-НДФЛ затруднительным. Так сотрудник может работать в филиале, а структура высшего уровня – находиться в другом городе. В этом случае получение справки может запоздать (если оформление ипотеки требуется срочно).
В случаях, если невозможно получить справку 2-НДФЛ, есть смысл в замене ее другим документом, подтверждающим доход.
- Лица, ведущие частную практику, индивидуальные предприниматели, самозанятые граждане, выплачивающие налоги, могут оформить справку, называемую иначе налоговой декларацией. Ее заполняет сам налогоплательщик, ориентируясь на установленную форму, и предоставляет в Федеральную налоговую службу (ФНС). При оформлении ипотеки он может обратиться в ФНС с просьбой составить заверенную выписку о налоговых отчислениях. Это официальный документ, в котором учитываются все доходы налогоплательщика (если он не утаивает от ФНС факта подработки). Выписка на основе налоговой декларации даже лучше справки 2-НДФЛ, поскольку в ней учитываются все задекларированные доходы заявителя, не только официальная зарплата.
- Альтернативой справке о налоге с дохода физических лиц является оформление справки по форме банка. Преимущество ее перед справкой 2-НДФЛ состоит в возможности отразить в ней неофициальную часть заработка. Однако такая справка требует подписи главного бухгалтера и руководителя организации-работодателя, а также проставления гербовой печати. Поэтому возможно, что работодатель не согласится выдать такую справку сотруднику.

Другие документы
При оформлении ипотеки справка 2-НДФЛ не является единственным обязательным документом. Помимо нее, нужно собрать еще другую документацию:
- Личные документы заемщика: паспорт, СНИЛС, ИНН, заверенная копия трудовой книжки, если есть — военный билет.
- Документы, подтверждающий дополнительный доход. Это может быть налоговая декларация или выписка со счета в банке. Если заемщик женат/замужем, можно предоставить сведения о доходах супруга/супруги. Они будут учитываться при расчете суммы кредита. На сегодняшний день не каждый банк учитывает доходы созаемщика при одобрении суммы кредита.
- Также понадобятся документы по выбранному объекту недвижимости. Среди них должны быть оценка объекта, выписка из ЕГРН (или домовой книги), технический паспорт. Потребуется кадастровый номер и договор купли-продажи (или свидетельство о наследстве). Покупателям квартир в новостройках, помимо указанных документов, нужно предоставить договор долевого участия в строительстве, учредительные документы от застройщика.
Если приобретается частный дом, не следует забывать о документах на земельный участок, на котором он построен. То же самое касается и покупки отдельных земельных участков. Полный список документов по конкретному объекту следует уточнять в банке.
В каких случаях справка 2 НДФЛ не нужна
Существует еще несколько ситуаций, помимо ипотеки по двум документам, когда справка о доходах не нужна для ипотеки:
- для зарплатных клиентов;
- при предоставлении справки по форме банка;
- при рефинансировании ипотеки другого банка;
- при оформлении кредита под залог уже имеющейся недвижимости.
Иногда банки предлагают без справки 2 НДФЛ и другие виды ипотечных кредитов, например, аналоги займов под материнский капитал.
Заплатанный проект
При обращении в банк, где у клиента открыта зарплатная карта, ему обычно не придется предоставлять справку по Форме 2 НДФЛ. Финансовые учреждения об участниках зарплатных проектов уже знает довольно много. В частности, ему известны сумму доходов и регулярность их поступления, места работы и другая информация, приведенная в справках.
Важно понимать, что если у вас зарплата проходит не вся через зарплатный проект или проходит через зарплатные проекты нескольких банков, то лучше справку НДФЛ предоставить. В льготной ставке для держателей зарплатных карт лучше проиграть, чем получить отказ по ипотеке
Дело в том, что банк будет учитывать только поступления на зарплатную карту у него, а этих поступлений может и не хватить для одобрения и подтверждения платежеспособности.
Неофициальный доход
Большинство банков в 2021 году спокойно принимают справку по собственной форме банка. Это позволяет взять ипотеку без обязательного предоставления справки по форме 2 НДФЛ. В таких документах можно указать реальный “серый” доход “в конверте”, который человек получает на руки. Банки лояльно относятся к этому. Только данный способ подходит тем заемщикам, которые реально трудоустроены и готовы предоставить копию трудовой книжки. Если заемщик не трудоустроен и просто нарисовал данные в справке, то будет отказ почти в 100% случаях и негативная заметка в кредитной истории, которая может повлиять и на возможность получить ипотеку в будущем.
Рефинансирование
Рефинансирование (перекредитование) с целью снизить размер платежей, ставку или изменить срок кредитования. Получить кредит на эти цели без справки 2-НДФЛ проще. В этом случае банк заранее увидит, насколько добросовестно заемщик выполняет обязательства по ипотеке и сможет точнее просчитывать риски.
Перечень банков, где можно рефинансировать ипотеку без справки 2 НДФЛ и их основные условия приведены в таблице ниже:
| Банк | Ставка | Сумма, рублей |
| Транскапиталбанк | От 7,49% | До 20 млн |
| ВТБ | От 7,4% | До 30 млн |
| Росбанк | От 7,69% | До 120 млн |
Для дополнительного снижения риска банки могут предъявлять требования к сумме оставшегося долга. Если она больше 65-80% от цены недвижимости, в рефинансировании ипотеки без справки 2 НДФЛ будет отказано даже надежному заемщику.
Займ под маткапитал
В некоторых банках запущены специальные программы кредитования для тех, кто хочет приобрести жилье с использованием средств материнского капитала. Для получения такой ипотеки подтверждать такой доход справкой 2 НДФЛ чаще всего не потребуется.
Например, в банке Левобережный работает программа ипотека «Лайт» по ней можно получить в кредит до 466 617 рублей под 16-19 % годовых. При этом первый платеж по продукту также отсрочен на 2 месяца. Если клиент своевременно подаст документы в ПФР, он успеет к этому моменту получить средства материнского капитала и заплатит проценты только за фактическое количество дней пользования заемными деньгами.
Ипотека под залог
Еще один вид программа, не требующая подтверждения дохода справкой 2 НДФЛ – ипотека под залог имеющейся недвижимости. В этом случае клиент может получить деньги в долг на покупку любой квартиры или даже другие цели. Минус таких программ в том, что сумма кредита редко будет превышать 50-65% от стоимости закладываемой недвижимости, а ставка будет выше, чем по стандартной ипотеке.
Кто проверяет действительность 2НДФЛ при ипотеке
В каждом банке работает Служба безопасности. Одна из задач этого отдела выявить мошенников, которые могут разорить банк. В каждом сомнительном случае проводится доскональное изучение личности заемщика.
Сейчас основным документом, по которому можно выяснить всю информацию о человеке является СНИЛС. Его выдают не только гражданам России, но и каждому, кто въезжает на территорию страны больше, чем на 3 месяца. Паспорт – это только удостоверение личности. СНИЛС – это электронная база всех данных человека.
Если банк усомнится в платежеспособности или выявит темное прошлое, ваша личность станет предметом тщательной проверки. В этом случае все предоставленные вами справки будут проверены особенно тщательно.
Что нужно знать о банках:
Банки не предоставляют отчеты по клиентам в ФНС.
Банкам выгодно выдавать кредиты платежеспособным клиентам, независимо от того, есть ли у них реальная работа или доход нелегальный.
Эти организации не заинтересованы в предоставлении каких-либо данных о клиентах
Информация конфиденциальная, разглашается только по требованию прокуратуры или суда.
Банкам важно сохранить добросовестных клиентов. Откуда у них деньги – значения не имеет.
Это финансово-кредитные организации
Они не относятся к правоохранительным органам.
Если вас проверят, то только в случаях, когда вы станете мошенничать с деньгами банка.
Крупные банки, государственные проводят тщательную проверку клиентов.
Мелкие финансово-кредитные организации рады любому клиенту, лишь бы остаться на плаву и не обанкротиться. Выдача кредитов под сомнительные справки в этих банках происходит очень часто. Таким образом, они получают нового клиента. Но, в случае прекращения платежей, вы очень быстро останетесь даже без собственной квартиры.
Итак, фальсифицированные справки для получения ипотеки могут пройти в случаях, если у вас есть:
- зарплатная карта банка;
- вклад или счет в банке на сумму не менее 50% от указанной в заявке на кредит;
- реальный не заявленный в декларациях доход. То есть, деньги и поступления у вас есть, но через налоговую они не проходят;
- недвижимость, которая может стать залогом;
- иногда в банке сразу сообщают, что справки нужны формально, поэтому не имеет значения, откуда вы их возьмете.
Бюрократия действует всюду, но если служба безопасности банка не выявит в вас преступника, мошенника или человека, который регулярно берет кредиты в банках и не выплачивает их, то у вас есть шанс получить ипотеку по липовым справкам.
Как получить справку?
Для оформления документа обратитесь к работодателю в бухгалтерию. Срок оформления документа не должен превышать 3 рабочих дней. Если бухгалтерия затягивает выдачу справки, можно попросить отдел ускориться или подать жалобу в Трудовую инспекцию. Право на получение 2НДФЛ имеют также граждане, которые уволились с предприятия менее 3 лет назад.
Отказ в выдаче документа незаконен, даже если работодатель обосновывает свое решение следующими причинами:
- Отсутствием платы от сотрудника за оформление документа. По закону 2НДФЛ выдают бесплатно;
- Из-за того, что работнику уже несколько раз выдавали документ в текущем году;
- По причине запроса нескольких экземпляров справок.
Сложностей с оформлением документа почти не возникает – работники получают документы в установленные сроки. Могут возникнуть задержки из-за отсутствия подписи визирующего лица, если главный бухгалтер или руководитель в отпуске.
Общие правила получения ипотеки
Требования, предъявляемые банками к заёмщикам в 2018 году:
- наличие гражданства Российской Федерации;
- регистрация на территории России;
- возрастной ценз от 21 года до 70 лет;
- наличие стажа. Непрерывного – от 6 месяцев, общего – от 1 года;
- размер дохода. Он не должен быть маленьким: по общему правилу размер ежемесячного ипотечного платежа не должен превышать 60% от ежемесячного дохода заёмщика.
Помимо стандартных требований существуют частные изменения, вносимые в пакет документов в зависимости от статуса заёмщика, его доходов, банка-кредитора. Наиболее распространённым вариантом является дополнение указанного списка информацией о доходах созаёмщика в случаях, когда средств заёмщика недостаточно для одобрения услуги.
Также существуют банки, работающие с иностранными гражданами, лицами, не достигшими 21 года или имеющими менее 1 года стажа. Безусловно, всё это сказывается на размере процентной ставки по займу и сроке его предоставления, но тем не менее отказ в одном банке не означает отказ в другом. Стоит внимательно изучать рынок услуг.

Ипотека — вариант покупки жилья
Процедура заключения ипотеки:
- заёмщиком определяется банк-кредитор;
- выбирается объект недвижимости на рынке готового или строящегося жилья;
- заявка подаётся в банк, и при её одобрении заявитель дополнительно представляет необходимую информацию по кредитуемому объекту.
Важно! Сделки по приобретению недвижимого имущества, в том числе с участием заёмных средств регистрируются в Федеральной службе государственной регистрации, кадастра и картографии. При этом сам объект недвижимости, как правило, остаётся в залоге у банка до полного погашения суммы кредитного займа
Можно ли купить 2-НДФЛ для получения ипотечного кредита
Некоторые предпочитают покупать справку. Это довольно опрометчивый шаг, который может испортить репутацию и закрыть путь в банки. К такой услуге прибегают обычно те, кому работодатель неофициально платит или кто работает сам на себя.
Компаний, продающих справку много, важно помнить, что это риск, так как финансовые организации очень тщательно проверяют предоставленную им документации и при обнаружении подделки могут быть проблемы с налоговой службой и полицией
Альтернативы для подтверждения дохода
Чтобы заемщику было проще подтвердить доход, банк разрабатывает справки, которые не подтверждают налоговые органы. Организация сама разрабатывает форму. Такой документ подтвердит доход заемщика, но банки часто тщательно проверяют клиентов. Они проводят анализ уровня доходов, проверяют полномочия лиц, подписавших бумагу. Срок действия такой справки ограничен, что нужно учитывать при подаче заявки.
Справка 2-НДФЛ необходима для подтверждения дохода. Ее требует банк, чтобы убедиться в том, что клиент отдаст деньги. Выдает бумагу работодатель. Для получения нужно обратиться в бухгалтерию
Важно предоставить точную информацию, чтобы избежать проблем с оформлением займа
Можно ли взять ипотеку без 2НДФЛ?
Если в планах оформлять ипотечную ссуду или крупный кредит наличными, запросить официальную справку о доходах может любой банк. Некоторые структуры принимают документы в свободной форме, но с обязательным условием – печатями и подписями руководителей. Кредитование без справок предполагает высокие проценты.
Если запрос одобрят без справки о доходах, то заемщику предложат более высокий процент по кредиту. Также кредитор вправе изменить условия оформления – например, снизить сумму кредитования или увеличить размер первого взноса.
Не всем известно, что это за документ, как и где его получить. Постараемся разобрать, что представляет собой данный документ, а также выясним остальные вопросы, с ним связанные.
Дорогие читатели! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь в форму онлайн-консультанта справа или звоните по телефону . Это быстро и бесплатно !
Требования Сбербанка к справке 2-НДФЛ
Для получения крупного займа в банке необходимо предоставить официальную выписку, подтверждающую размер заработной платы. Не все знают, как заполняется справка 2-НДФЛ по форме банка Сбербанк в 2019 году, и кто ее выдает.
Для чего нужна справка 2-НДФЛ
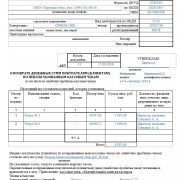
Аббревиатура «НДФЛ» определяется как налог на доход физических лиц. Справка «2-НДФЛ» – это официальный документ, который выдают гражданину, имеющему статус физического лица. В ней внесены сведения о месте трудоустройства, размере заработной платы и вычетах по налогам за год.
По нормам российского законодательства все трудоустроенные россияне выплачивают подоходные налоги государству. Если вы официально трудоустроены, то форму 2-НДФЛ без лишней волокиты выдадут в бухгалтерии. Именно эта бумага подтверждает наличие у гражданина официального дохода и его размер.
За какой период требуется документ
Потенциальные заемщики часто задаются вопросом, за какой период нужна справка 2-НДФЛ для ипотеки в Сбербанке. По нормам налогового законодательства нет требований по периоду, за который она должна предоставляться в банк. Период определяется организацией, которая выдает кредит. Чтобы оформить ипотечный кредит в Сбербанке, необходима выписка 2-НДФЛ минимум за последние полгода.
В ситуации, если вы перешли с одной работы на другую, то нужно подать еще одну выписку с предыдущего места трудоустройства.
Прямо сейчас вы можете бесплатно подать заявку на займ, кредит или карту сразу в несколько банков. Предварительно узнать условия и рассчитать переплату на калькуляторе. Хотите попробовать?
Сколько действует справка
В законе не прописан точный период действия справки, подтверждающей уровень официальных доходов. Организации, для которых нужна выписка, сами устанавливают, сколько должна действовать 2 НДФЛ. Срок «плавает» от 7 дней до двух месяцев. Для Сбербанка период действия справки составляет месяц с момента выдачи.
Важно! Иногда работники Сбербанка просят 2-НДФЛ с периодом действия не более пяти рабочих дней со дня оформления в организации. Поэтому, собирая документы для кредита на ипотеку, оформлять документ о доходах нужно в последнюю очередь
Если время действия бумаги истекает, то вы можете заново запросить ее у начальника
Поэтому, собирая документы для кредита на ипотеку, оформлять документ о доходах нужно в последнюю очередь. Если время действия бумаги истекает, то вы можете заново запросить ее у начальника.
Можно ли взять кредит в Cбербанке без справки 2-НДФЛ
Сбербанк – известная и надежная организация, где более 70% российских граждан хотят оформить ипотечный кредит. Для этого нужно собрать большой пакет документов, в том числе обязательна выписка с места трудоустройства, по которой банк может проверить платежеспособность заемщика.
https://www.youtube.com/watch?v=XVTZUy3n6Yk
Иногда работодатели отказываются официально оформлять сотрудников или прописывают минимальный доход, чтобы выплачивать меньше налогов. Следовательно, получить выписку, где прописан реальный доход, необходимый для выдачи кредита, нельзя. Кредит без справки 2-НДФЛ получить можно, но при определенных условиях.
Учтите, что выдавая заем, банк смотрит на кредитную историю и оценивает благонадежность заемщика. Список требуемых факторов для подтверждения платежеспособности:
- Наличие зарплатной карточки.
- Наличие кредита на недвижимость или транспортное средство.
- Наличие дебетовой карты.
Если все это у вас есть, то Сбербанк может выдать кредит по минимальному списку документов, без справки о доходах. Необходимо удостоверение личности, заявка на кредит, любая бумага, подтверждающая доход. Так могут выдать не более полутора миллионов рублей. Но если клиент не работает официально, то такой заем в банке вряд ли выдадут.
Что заменяет справку 2-НДФЛ
Справку 2-НДФЛ может заменить официальная справка по форме банка. Ее так же заполняет бухгалтер вашего предприятия. Поэтому без согласия работодателя ее не получить.
Упрощенное оформление ипотеки
Многие банки предлагают заемщикам оформление ипотеки с минимумом документов. Обязательным для предъявления документом является паспорт РФ с постоянной регистрацией.
Вторым документом может быть:
- ИНН;
- СНИЛС;
- Водительское удостоверение;
- Военный билет и т.п.
Уже по паспортным данным банк может многое узнать о потенциальном заемщике, в том числе получить сведения о его финансовой состоятельности посредством анализа кредитной истории.
Естественно, что банком будут предложены условия жилищного кредита, отличающиеся от стандартной ипотеки. Ведь при ссуде такому заемщику финансовая организация рискует больше, чем в случае оформления ипотеки лицу, имеющему официальный доход.
Смотрите на эту же тему: Полное и частичное досрочное погашение ипотеки в году: когда лучше делать + как пересчитывается ипотека?
Банк:
- Сократит срок кредитования (в таких случаях максимальный срок выплаты кредита составляет 20 лет вместо стандартных 30 лет);
- Потребует от заемщика укрупненного первоначального взноса (40-50% от оценочной стоимости залогового жилья вместо стандартных 20-25%);
- Повысит процентную ставку (ориентировочно до 12,5-14% годовых).
Но кредит на жилье будет одобрен заемщику и получен им.