Что такое накопительно ипотечная система жилищного обеспечения военнослужащих (нис) в 2020 году
Содержание:
- Изменения в законодательстве, касающиеся военной ипотеки
- Причины отказа банка в предоставлении военной ипотеки
- Как узнать сумму на счете НИС?
- Как рассчитать и сэкономить?
- Использование накоплений
- Порядок финансирования и начисления средств
- Возможно ли рефинансирование
- О программе
- Использование накоплений
- Кто может стать участником и как это сделать?
- Ежемесячные взносы и алгоритм приобретения
- Накопительно-ипотечная система Минобороны России
Изменения в законодательстве, касающиеся военной ипотеки
За минувшие годы в вопросах льготного субсидирования для категории граждан, проходящих военную службу, возникли некоторые изменения.
Многие из них имеют принципиальное значение:
- законом в 2011 году наконец-таки утвердился механизм покупки жилья на первичных рынках;
- в 2013 году появились изменения, касающиеся контрактников – теперь они включались в список программы, как только подписывали первый контракт;
- в 2014 году приобретать в собственность возможно квартиры в новостройках, обязательно прошедшее аккредитацию в «Росвоенипотеке» и отвечающее требованиям Федерального закона №214;
Причины отказа банка в предоставлении военной ипотеки
Основными причинами, по которым банк может отказать в предоставление любого кредита являются неполные или неверные данные о заёмщике, либо испорченная кредитная история.
В случае с военной ипотекой, подтверждать свою платёжеспособность военнослужащему не понадобится, поскольку погашение осуществляется государством. Необходимо только иметь стаж не менее трёх лет и предоставить свидетельство участника НИС.

После того как заявка подана, банковские работники осуществят тщательную проверку на предмет чистоты сделки. В частности, будет произведена оценка качества недвижимого имущества, которое приобретается в кредит.
Не каждое жильё подпадает под действие программы. Банк ответит отказом на заявление, если:
- планируется приобрести комнату в коммунальной квартире или общежитии;
- жилое помещение находится в неудовлетворительном или аварийном состоянии;
- застройщик новостройки не имеет предварительно полученной соответствующей аккредитации.
В более развёрнутом виде ниже описаны возможные причины отказа банков в предоставлении кредита:
- Запрещается приобретать недвижимость у людей, с которыми заёмщик состоит в родственных связях. Данный факт не стоит пытаться скрыть, потому что при проверке сотрудниками безопасности банка правда однозначно вскроется и доверие к заёмщику будет утрачено.
- Банки без особой охоты кредитуют молодых офицеров. Чем дольше военный участвует в НИС, тем лучше.
- Кредитная история военного человека, претендующего на получение ссуды, испорчена. Банки учитывают тот факт, что государство осуществляет платежи по кредиту только в тот период, пока военный служит в рядах Вооружённых сил. И если его уволят раньше, то оставшуюся часть заёма офицеру придётся погашать самостоятельно. Поэтому сотрудники банка уточняют эту информацию через специальное бюро, в котором хранятся кредитные истории. Если имели место невыплаты и регулярно просроченные платежи, то просьбу о предоставлении заёма могут не удовлетворить.
- Неверные или намеренно искажённые данные, указанные в анкете. Банки с большой насторожённостью относятся к людям, которые пытаются скрыть какие-либо факты из личной жизни или приукрасить действительность при попытке получить кредит. Таких заёмщиков относят к категории ненадёжных и, как правило, отказывают в предоставлении ссуды.
Отдельно стоит отметить, что для участия в ипотеке для военных, кредитное учреждение должно иметь официальную аккредитацию и безоговорочно следовать всем правилам и условиям.

На сайтах крупнейших банков, входящих в систему, представлена исчерпывающая информация об условиях кредитования военнослужащих:
- Уралсиб
- Связь Банк
- РНКБ
- Банк Россия
- ВТБ 24
- Банк Зенит
- Сбербанк
- Газпромбанк
- Банк Открытие
- Россельхозбанк
- Банк Открытие
- АИЖК
- Банк Санкт-Петербург
Максимальная сумма, предусмотренная на данный момент ипотекой для военных, ограничивается 2,6 миллионами рублей. Начальный взнос на покупку жилых помещений предусмотрен на уровне не менее 10%.
Как узнать сумму на счете НИС?
Поскольку перечисление определенной денежной суммы на лицевой счет военнослужащего происходит ежемесячно, то в скором времени встает вопрос: «Какая сумма уже имеется на счете?»
Это важно знать, чтобы понимать на что рассчитывать при оформлении ипотечного займа
Узнать размер суммы на счете можно несколькими способами:
- В соответствии с распоряжением Правительства РФ № 665 от 07 июля 2005 г., все сведения о состоянии счета участников НИС имеются у регионального органа жилищного обеспечения. Командир части должен каждый год (до 15 апреля) направлять туда запрос по этому поводу. Если военный не получает уведомление, то достаточно подать рапорт командиру воинской части и получить ответ.
- Зайти на сайт Росвоенипотеки, где публикуются среднестатистические данные накоплений на 1 января каждого года. К этой сумме надо приплюсовать величину ежемесячного взноса.
- Открыть личный кабинет и отправить оттуда запрос. Спустя 4 дня пользователь получает исчерпывающий ответ на электронную почту.
Кроме перечисленных вариантов можно прибегнуть к помощи кол-центра – телефоны горячей линии имеются на сайте.
Как рассчитать и сэкономить?
Представьте себе Егора – молодого человека, который закончил военный университет и продолжил службу в вооружённых силах. Егору 22 года. У него есть право стать участником системы НИС.
Спустя три года на счету НИС у нашего героя накопится 865 230 рублей. Денег хватит на первоначальный взнос для жилья в регионе или на однокомнатную квартиру в маленьком городе. Спустя шесть лет Егору – 28, значит, на полную выплату ипотеки у него есть 17 лет — до 45.
Рассмотрим три сценария: покупка в регионе за деньги государства, в Москве за дополнительную сумму и рефинансирование действующей ипотеки.
Например, город Владимир. По данным «Яндекс.Недвижимость», здесь можно купить маленькую «однушку» на 17,6 кв м за 700 000 рублей. Это дешевле суммы накоплений НИС за 3 года, но придётся делать ремонт. Двухкомнатную квартиру с «голыми стенами» на 57,1 кв м продают за 1 650 000 рублей. Остановимся на оптимальном варианте: «двушка» с хорошим ремонтом на 44,2 кв метра за 2 090 000 рублей.
Рассчитаем военную ипотеку в Промсвязьбанке: по ставке 8,2% платёж в месяц – 11 846 рублей на 15 лет. Это ниже ежемесячной компенсации от государства 24 034 рубля. Можем выплатить кредит быстрее – за 5 лет. Платёж будет 24 951 рубль, можно добавить собственные средства. Переплата будет минимальной – 271 961 рубль.
Посчитаем размер кредита в Москве. У большинства банков максимальная сумма слишком маленькая. Обратимся для примера в банк «Финсервис», он предлагает программу по стандартам жилищного института «Дом.РФ» и не ограничивает кредитный лимит. Двухкомнатная квартира 48 кв м в новостройке в районе метро «Коммунарка» стоит 7 000 000 рублей. Для подходящего минимального вноса придётся копить 5 лет – 1 442 050 рублей. Ежемесячный платёж по ставке 7,5% годовых на максимальный срок 25 лет – 41 073 рубля. Причём, половиной стоимости кредита будут проценты – 6 773 141 рубль. На эти деньги можно купить две квартиры в регионе.
Напомним, максимальная сумма, которую погасит государство, – 3 100 000 рублей. Полная сумма кредита – 12 291 091 рубль. Получается, из своего кармана придётся платить 9 191 091 рубль. Полная стоимость кредита в 1,75 раз больше цены на квартиру. Но нам не подходит срок – нужно максимум 17 лет.
Что можно сделать? Уменьшить срок до 15 лет. Всё равно часть придётся платить самому. Теперь ежемесячный платеж – 51 523 рубля в месяц, но значительно снижается полная стоимость – до 9 264 256 рублей. Проценты теперь занимают не половину, а 35% – 3 706 306 рублей. Это по-прежнему дорого, но военнослужащий сам выбирает, где покупать жильё.
Когда мы «порезали» срок, уменьшилась переплата, но вырос платёж. Переплату также снижает рефинансирование. Например, военнослужащий взял ипотеку на 5 000 000 рублей по ставке 12% годовых на 15 лет. Платёж в месяц – 48 006,72 рублей. Общая сумма долга – 9 641 211,11 рублей с переплатой 4 641 211,11 рублей.
Если банк снижает ставку до 9%, ежемесячный платёж уменьшается до 40 570,66 рублей, а полные затраты на кредит – до 8 302 720,05 рублей. Переплата – 3 302 720,05, меньше на 1 338 491,06 рублей.
Использование накоплений
Военнослужащий, являющийся участником этой льготной государственной программы, имеет право потратить накапливаемые на специальном счете только на приобретение собственного жилья. При этом начать пользоваться он ими может только после трехгодичного участия в этой программе.
Также эти средства фактически он не может получить на руки, они могут только перечисляться на соответствующие счета, например, продавца недвижимости или кредитующего банка.
Участник имеет право расходовать эти средства в следующих случаях:
- Приобретение под залог жилую недвижимость.
- Внесение в качестве первоначального взноса по ипотеке и дальнейшее ежемесячное гашение кредита.
- Покупка недвижимости по договору долевого участия.
Военнослужащий, являющийся участником этой программы, должен нести службу по контракту минимум 10 лет, а при досрочном увольнении в запас все оставшиеся средства необходимо будет выплачивать самостоятельно.
При этом при военном стаже более 20 лет полностью все расходы на покупку недвижимости гасятся с помощью этой программы. Также использование этих средств разрешается в таких случаях, как:
- наступил возраст окончания службы;
- произошло сокращение штата;
- гибель военнослужащего или признание его без вести пропавшим;
- приобретение инвалидности.
Покупка жилья

Военнослужащий может без использования ипотечного кредита приобрести собственное жилье только за счет накопленных средств.
При этом это может быть недвижимость (частный дом, квартира, земельный участок с домом) как с первичного, так и с вторичного рынка.
Действия его должны быть следующими:
- получение свидетельства на право предоставления целевого жилищного займа;
- подбор жилого помещения и оформление всех необходимых бумаг;
- направление необходимого пакета документов в ФГКУ «Росвоенипотека» с подписанным договором ЦЖЗ;
- после рассмотрения документов и положительного решения, они подписывают договор ЦЖЗ и возвращают военнослужащему;
- военнослужащий совершает сделку купли-продажи с продавцом и регистрирует недвижимость, и вновь направляет все документы в ФГКУ «Росвоенипотека»;
- после получения этих документов этот орган переводит указанную в договоре сумму с накопительного счета участника на счет продавца.
Первоначальный взнос по ипотеке
Участник уже через три года после регистрации в НИС может покупать жилье в ипотеку. Это позволит с помощью накопленных средств сделать первоначальный взнос, а при дальнейших выплатах гасить ипотечный кредит.
Действия участника следующие:
- получение свидетельства на право ЦЖЗ;
- выбор кредитующего по программе «Военная ипотека» банка и расчет максимальной возможной суммы займа;
- подбор недвижимости, его оценка при необходимости и заключение предварительного договора купли-продажи;
- передать документы в банк, который также их направит в ФГКУ «Росвоенипотека»;
- после подписания договора на ЦЖЗ всеми участниками (военнослужащий, ФГКУ, банк) оформить ипотеку;
- оформить сделку с продавцом, дождаться перевода ему средств из банка и зарегистрировать жилье;
- направить весь пакет документов в ФГКУ «Росвоенипотека », которые и будут ежемесячно гасить ипотечный кредит.
Долевое участие в строительстве

При покупке жилья по договору долевого участия последовательность действий будет аналогичная как при покупке недвижимости без кредита.
Основаниями для отказа приобретения жилья таким способом могут выступать: нарушение застройщиком сроков строительства или непредставление информации об этом, несоответствие застройщика требованиям законодательства и другие.
Также подаваемые в ФГКУ «Росвоенипотека» документы будут рассматриваться в течение 30 рабочих дней, которые необходимы для проверки информации о застройщике.
Порядок финансирования и начисления средств
Государством предусмотрен особый порядок начисления денежных средств на накопительные счета участников НИС.
Размер ежегодного взноса

Ежегодно, начиная с 2005 года, государством выделяется определенная сумма, которая перечисляется на личный накопительный счет военнослужащего, являющегося участником государственной программы.
Также эта сумма подлежит индексации, которая проводится каждый год с учетом инфляции.
Например, в 2005 году каждый участвующий военнослужащий получил на свой счет 37 000 рублей, а в 2018 году эта сумма составляет 268 465,6 рублей. При этом после кризиса 2014 года государство отказалось индексировать эти суммы в 2016 году.
Эти накопления включают не только переводимые государством средства, но и доход от инвестирования накоплений, которое выбирается без ведома военнослужащего «Росвоенипотекой».
Ежемесячно с момента становления военнослужащего участником программы на его счет государство перечисляет 1/12 часть от установленной годовой суммы, а раз в квартал – инвестиционные накопления.
Поэтому сумма на этом счете определяется двумя составляющими: от суммы взноса, выплачиваемой ежегодно государством, и от продолжительности участия в этой льготной программе. При этом не имеют значения ни количество членов семьи военнослужащего, ни его должность, ни его воинское звание, ни место прохождения службы.
Регистрационный номер
Каждый военнослужащий, который подает рапорт для становления участником НИС и соответствует условиям участника, регистрируется органом Минобороны в специальном реестре участников НИС. Эта процедура регламентируется такими нормативными актами, как постановление Правительства РФ от 21.02.2005 г. №89 и приказом Министра обороны РФ от 28.02.2013 №166.
Поэтому, согласно регламентирующим процедуру регистрации нормативным документам, регистрирующий участника орган вносит соответствующие данные в реестр, а военнослужащему направляет уведомление, в котором должен быть написан его регистрационный номер. Также этот номер вносится в личную карточку участника, установленной приказом Министра обороны РФ №225 формы, и прикрепляется к личному делу военнослужащего.
Если по какой-либо причине он не получает это уведомление по прошествию трех месяцев после подачи рапорта, то ему следует уточнить информацию о регистрации в регистрирующем органе по месту службы.
Способы проверки накоплений

Проверить размер накопленных денежных средств военнослужащий может двумя способами:
- Согласно приказу Министра обороны РФ №166, ежегодно до 31 марта регистрирующий орган Минобороны получает сведения о накоплениях всех участников от ФГКУ «Росвоенипотека», а затем до 15 апреля эти сведения направляются в региональные управления жилищного обеспечения военнослужащих или в их военные части. Командирам частей положено до 15 апреля каждого года направлять запросы по всем участникам, несущим службу в этой военной части, в региональные управления, и затем донести эту информацию до участника. Если участник не получает эти сведения, то он имеет право написать рапорт на командира части о предоставлении такого рода запроса и направить его в региональное управление жилищного обеспечения.
- В любое время участник НИС может уточнить информацию о состоянии накоплений на сайте ФГКУ «Росвоениипотека». Вначале ему предстоит зарегистрировать личный кабинет, указав при этом электронную почту, пароль, дату рождения. Для запроса потребуется указать последние 10 цифр регистрационного номера и дату включения в реестр. Такой запрос обрабатывается в течение 4 рабочих дней, а результаты размещаются в личном кабинете.
Возможно ли рефинансирование
Оно заключается в оплате оставшегося долга с помощью оформления нового на более выгодных условиях. Это убирает обременение с жилья, но оставляет большую часть займа для оплаты самостоятельно.
Другими словами, рефинансирование — перекредитование. Вы просто открываете один кредит в одном банке, чтобы с помощью его погасить прошлый.
Для обычного гражданского человека это уменьшает задолженность из-за более выгодного процента. Однако для военнослужащего сумма, которая погашает займ, становится выше. Так как у служащего были меньше проценты. Кроме того, сроки становятся дольше, но в итоге людям немного выгоднее платить из-за уменьшения ежемесячного платежа.
Для заемщиков это большой плюс, чтобы уменьшить проценты или снизить финансовое бремя из-за ухудшения материального обеспечения, потому что чаще всего часть зарплаты приходится отдавать на погашение.
Когда стоит обращаться к рефинансированию:
-
ссуда бралась до получения помощи от страны;
-
большую часть долга приходится возвращать из зарплаты, которая не позволяет это сделать;
-
после завершения контракта приходится самостоятельно все выплачивать.
О программе
Для реализации данного проекта создано учреждение ФГКУ «Росвоенипотека». Участниками данной программы стали уже более 100 000 военнослужащих. Регламентируется процесс законом 117-ФЗ «О накопительно-ипотечной системе».
Прошлая система, когда в собственность выходящим на пенсию военнослужащим передавались квартиры в специально отведенных для этого домах, привела к существенным финансовым издержкам и разного рода трудностям.
И в 2005 году старую систему сменила НИС, которая позволила приобретать военнослужащим квартиры фактически через 3 года службы. Закон вступил в силу с 1 января 2005 года.
Рассмотрим, что такое накопительная ипотечная система.
Условия участия в программе
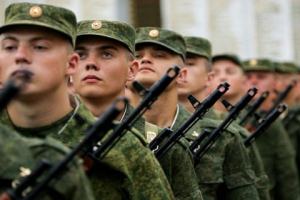 На личный накопительный счет участника системы перечисляют деньги, используемые в дальнейшем на покупку жилья. Основа для создания НИС — долгосрочный характер военной службы.
Помимо приобретения жилья в многоквартирном доме система позволяет купить квартиру на стадии строительства. Этот вариант снизит итоговую стоимость жилья и позволит купить жилье большей площадью.
Также можно купить дом на земельном участке, таун-хаус и даже возвести дом по своему проекту.
Имеют право участвовать в НИС следующие категории военнослужащих:
- Граждане, которые окончили военные профессиональные организации или военные высшие учебные заведения, а также получили первое воинское звание офицера с начала 2005 года. И если данные лица заключили первые контракты о прохождении военной службы до начала 2005 года.
- Офицеры, которых призвали на военную службу из запаса, или поступили добровольно на военную службу из запаса и заключили первый контракт о прохождении службы с начала 2005 года.
Более подробно со списком тех, кто имеет право вступить в НИС, указаны в 117-ФЗ (Статья 9). Списки выпускников Минобороны РФ для включения их в программу НИС готовят в высших учебных заведениях.
Основания, по которым возникает право на использование накоплений (статья 10):
- военный служит уже на протяжении двадцати и более лет;
- увольнение военнослужащего, который служил 10 и более лет;
- военный достиг предельного возраста пребывания на военной службе;
- военно-врачебная комиссия признала его ограниченно годным к военной службе;
- проходят организационно-штатные мероприятия;
- по семейным обстоятельствам, которые предусмотрены законом РФ о воинской обязанности и военной службе;
- участник НИС исключен из списка личного состава в связи с гибелью, смертью, либо его признали безвестно отсутствующим;
- военно-врачебная комиссия признала служащего не годным к военной службе, и он уволился.
Участник программы также имеет право каждый год получать в федеральном органе, в котором проходит военную службу, информацию о деньгах, которые учтены на его именном накопительном счете.
Каждый год на личный накопительный счет военнослужащего, являющегося участником НИС, государство начисляет деньги.
Как участвовать в НИС
Алгоритм вступления в программу:
- Через 3 года участия в НИС военнослужащий может подавать рапорт с целью получения свидетельства о праве на получение целевого жилищного заема (ЦЖЗ). Оформляется рапорт на имя командира воинской части по установленной форме (пример оформления можно найти здесь: http://www.rosvoenipoteka.ru/uch/oformlenie_svidetelstva/obrazci_dokumentov).
- Получить это свидетельство.
- Найти подходящую квартиру, которая подходит своим требованиям и требованиям Минобороны России, банка и страховой компании.
- Обратиться в банк, кредитующий военнослужащих, за ипотекой, открыть счет, перевести деньги с накопительного счета, подать заявку и все нужные документы. Максимальный размер кредита в 2015 года был 2,2 миллиона рублей.
- Заключить договор ЦЖЗ. Его заключают участник НИС, банк, ФГКУ «Росвоенипотека».
- Провести сделку: заключить кредитный договор между военнослужащим и банком, заключить договор купли-продажи (вторичка) или договор долевого участия на недвижимость.
- Далее военнослужащий получает зарегистрированное свидетельство о праве собственности квартиры на свое имя.
Свидетельство о праве получения ЦЖЗ
Право на оформление Свидетельства возникает через 3 года после возникновения основания для включения военнослужащих в Реестр участников НИС.
Регистрирующий орган в течение месяца после получения Свидетельства доводит его до участника НИС, направляя его экспресс-почтой через региональное управление жилищного обеспечения или сразу участнику НИС. Срок действия документа — 6 месяцев со дня подписания.
Военнослужащий должен обратиться в регистрирующий орган ФОИВ, если:
- после подачи рапорта истекло 6 месяцев и более;
- срок действия документа истек;
- в документе обнаружены ошибки.
Использование накоплений
В Законе четко рассмотрен порядок использования накопленных денежных средств. Согласно законодательным формулировкам их разрешено направлять только на такие цели:
- Покупка жилой недвижимости;
- Приобретение земельного участка с жилым домом;
- Уплаты первого кредитного взноса согласно условиям закона о военной ипотеке;
- Оплата некоторой части денег при долевом строительстве;
- Закрытие ипотеки.
Такими являются цели использования постепенных накоплений. Помимо них закон предусматривает дополнительные определенные условия. Военнослужащим разрешено использовать имеющиеся средства лишь через 3 года после зачисления его в участники НИС. Также требуется знать, что приобретаемая недвижимость становятся непременно предметом банковского залога.
Одновременно Закон регулирует ситуации, когда члены НИС зарегистрированы в официальном браке. Тогда им разрешено по отдельности заключать договор на целевой заем. Каждый супруг обязан участвовать в НИС минимум 3 года. Приобретаемая таким способом недвижимость становится совместной собственностью.
Одновременно Закон предусматривает порядок выплат по целевому займу. Его погашение производится государственным уполномоченным органом, если возникают основания, описанные действующим законодательством. Для них основными требованиями являются такие параметры:
- Продолжительность службы должна составлять более 20 лет;
- Если военнослужащий уволен после службы минимум 10 лет;
- Когда военный достриг уже максимального возрастного ограничения на прохождение дальнейшей службы;
- Если он не способен выполнять профессиональные обязанности по причине заболевания.
Смотрите на эту же тему: Можно ли взять ипотеку на дом с земельным участком? Условия получения ипотеки на покупку дома с землей
Когда военный умер либо его признали пропавшим без вести, накопленную сумму получают его родственники. Если военнослужащий досрочно оставил службу без уважительных причин, предусмотренных законодательством, он обязан вернуть выплаченные ранее уполномоченным органом деньги за внесенные ежемесячные платежи. Тогда составляется четкий график погашений, срок возврата не может длиться дольше 10 лет.
Кто может стать участником и как это сделать?
Военнослужащий должен присоединиться к накопительно-ипотечной системе (НИС). Систему регулирует закон № 117 ФЗ. Государство выплачивает часть средств из федерального бюджета в накопительную часть, которая индексируется каждый год. Вторая часть суммы — инвестиционная, ей тоже управляет государство. Деньги вкладываются в ценные бумаги или акции, а доход ежеквартально зачисляется на счёт НИС.
В 2020 году общая сумму накоплений НИС – 288 410 рублей в год. Если военный берёт ипотеку, государство выплачивает на погашение 24 034 рубля в месяц. Сумма копится первые три года, после чего ей можно свободно распорядиться. Деньги и квартира перейдут в собственность военного при выполнении одного из условий:
- 20 и более лет службы в вооружённых силах;
- увольнение через 10 лет службы по уважительным причинам.
Льготной программой занимается федеральное учреждение «Росвоенипотека», подведомственное Министерству обороны. Размер сбережений можно узнать на портале «Молодострой». В разделе «Узнать сумму» перейдите на страницу «Накопления. Именной счёт». Укажите год и месяц вступления в программу: например, участник присоединился к НИС в апреле 2016 года. К маю 2020 года он накопил 1 261 000 рублей. Можно получить свидетельство участника НИС и выбрать квартиру, а можно подождать 2 года и увеличить накопления до 2 268 000 рублей.
Пример расчета накоплений. Фото: molodostroy.ru.
Военнослужащий становится участником НИС автоматически или по заявлению. В первом случае реестры участников формируются в учебных заведениях частей, где человек служит по контракту. Во втором случае офицер или другой служащий ВС может подать рапорт начальству, чтобы вступить в НИС.
Что происходит после регистрации в системе:
- Через 3 года военный вправе подать рапорт начальству и получить свидетельство о праве на целевой жилищный заём.
- Этот сертификат делают 3 месяца, он действителен полгода. За это время нужно прийти в банк и оформить ипотеку или погасить действующий жилищный кредит деньгами НИС. Например, если человек купил жильё ещё до контрактной службы.
- Служащий ВС подбирает квартиру самостоятельно или с помощью застройщика. Девелопер также поможет отправить документы в банк и заключить договор.
- Накопленные средства, что лежат на сертификате, становятся первоначальным взносом по займу. Ежемесячные субсидии 24 034 рубля, которые выплачивает государство, погашают платежи.
- офицеры – выпускники профессиональных высших и военных образовательных учреждений;
- офицеры запаса, прапорщики, мичманы;
- сержанты и старшины, солдаты и матросы;
- офицеры-контрактники, младшие офицеры;
- сотрудники Росгвардии и МЧС, СОБР, ОМОН и даже вневедомственной охраны приравниваются к военнослужащим.
Полный перечень определяет п. 3 Постановления Правительства № 89 от 21 февраля 2005 года.
Ежемесячные взносы и алгоритм приобретения
Взносы на персонализированный счет устанавливаются действующим законодательным актом. И благодаря постоянной индексации, сумма на счету увеличивается.
Алгоритм оформления несколько похож на оформление сделки покупки в ипотеку. Для этого необходимо:
- изучить все предложения на финансовом рынке и выбрать лучшее предложение от кредитора;
- заказать анализ максимально допустимой суммы для использования;
- выбрать объект недвижимости для покупки;
- заключить предварительные договорные условия и заказать независимую оценку недвижимости;
- подписать кредитный договор и приобрести страховой продукт на приобретение;
- оформить сделку в Росреестре;
- направить документацию на объект недвижимости в ФГКУ «Росвоенипотека» для перечисления денежных средств кредитору.
Объект недвижимости сразу оформляется в собственность покупателя. Но находится в качестве обеспечения у государства и финансового учреждения.
Приобрести объект недвижимости можно по любой программе кредитования и в любом банке, где принимается софинансирование государства. Каждый гражданин, проходящий службу, может получить кредит на приобретение новостройки, вторички или жилого дома. Оформление происходит в течение месяца, затем объект передается в качестве обеспечения банку и государству возвратности выданных денежных средств.
Внимание! В данной статье информация могла устареть! Для уточнения информации заполните заявку ниже и квалифицированный юрист поможет решить вашу задачу или позвоните по телефонам указанным на сайте. Консультация или звонок бесплатно!
Накопительно-ипотечная система Минобороны России
Август 2004 г. внес существенные коррективы в процесс наделения жильем российских военнослужащих. Именно тогда был принят ФЗ № 117 «О накопительно — ипотечной системе». Любой, вступивший в НИС, получает возможность обзавестись собственными квадратными метрами за счет денежных накоплений, которые формируются из государственного бюджета.
Программа особенно привлекательна тем, что поучаствовать в ней могут не только действующие офицеры. Доступна она младшему командному и рядовому составу, проходящему военную службу по контракту. Единственным условием является то, что военный контракт должен быть продлен хотя бы единожды.
Автоматически участниками ипотеки становятся выпускники военных учебных заведений, получившие офицерское звание и заключившие свой первый военный контракт после 1 января 2005 г. Все остальные для включения их в реестр накопительной системы составляют рапорт на имя командира своей части.
Полезно: Если у военнослужащего контрактника есть собственная квартира, то он все равно имеет право присоединиться к НИС.
Участие в программе возможно для ушедших в отставку. Правда, в отношении этой категории действуют некоторые ограничения:
- Офицер к моменту увольнения должен находиться в системе не меньше 3-х лет.
- Общий стаж его военной службы должен быть 20 и более лет.
- Допускается стаж службы 10 лет, если контрактник ушел в отставку по состоянию здоровья или в связи с тяжелыми семейными обстоятельствами.
- Ипотечную выплату такой гражданин получает единожды. Ее составляют накопления с личного счета за все время, пока военный был зарегистрирован в ипотечной системе.
- Полученные денежные суммы могут быть использованы только с целью приобретения своего собственного жилья.
За распределением накоплений с 2006 г. отвечает СФГУ «Росвоенипотека». Сотрудники этого учреждения отслеживают размеры накопленных средств на счетах участников и ведают выдачей целевых займов. Процесс участия в НИС достаточно прост:
- Сперва желающие автоматически или после личного заявления зачисляются в реестр, получив собственный идентификационный номер.
- Государство каждый год переводит на личные счета определенный денежный взнос.
- Через три года разрешается воспользоваться накопленной суммой, потратив ее в качестве первоначального взноса на покупку жилья. Тогда дальнейшие поступления от государства идут в счет погашения кредита.
- Возможно оставить накопленную сумму нетронутой, а в будущем купить на эти деньги квартиру без всякой ипотеки. По истечении двадцати лет потратить накопления разрешается на любые нужды, не обязательно на покупку жилища.
Важно: Неоспоримый плюс такой жилищной программы – юридическая защищенность военных. К тому же проценты по кредиту значительно ниже, чем при покупке жилья гражданскими лицами.
После оформления кредита квартира сразу становится собственностью участника ипотеки
Приобрести ее можно в любом регионе России
После оформления кредита квартира сразу становится собственностью участника ипотеки. Приобрести ее можно в любом регионе России.
Но у такой привлекательной программы есть свои минусы:
- Выбор жилья для приобретения ограничен новостройками и вторичным рынком. Заиметь, к примеру, участок земли, чтобы впоследствии построить на нем дом, не получится.
- Небольшая сумма накоплений на счетах участников. Как правило, таких денег не хватает на покупку жилья в центральной России.
- Невозможность сменить место работы. Уйти досрочно в отставку без существенной уважительной причины не получится, иначе долги по кредиту придется выплачивать из своего кармана.
- Все юридические расходы, связанные с приобретением жилья берет на себя сам военнослужащий.
К особым нюансам НИС стоит отнести, тот факт, что в случае развода супругов квартира, приобретенная с ее помощью, разделу не подлежит. Она остается в собственности того, кто состоял в ипотечном реестре. А в случае смерти военного у его семьи есть два варианта развития событий:
- Если к моменту кончины участник ипотеки прослужил десять лет, то последующее погашение кредита берет на себя государство в лице Министерства обороны.
- Если срок службы был меньше, то остатки по долгу может взять на себя вдова, выступив созаемщиком, или их погасит страховая компания.
Как доказала жизнь, брать кредит в рамках военной ипотеки лучше, если военнослужащий уверен в своей будущей долгосрочной службе.
О подготовке документов для оформления ипотеки военнослужащих читайте здесь.