Система показателей бивера
Содержание:
- Пример расчета в Excel
- Прогнозирование банкротства количественные модели
- Расчет
- Основные признаки
- Какие есть коэффициенты для расчета?
- Диагностика банкротства
- Прогнозирование вероятности банкротства по модели Бивера
- Алгоритм анализа по модели Бивера
- Методики оценивания несостоятельности компании
- Для чего нужен
- Оптимизация показателя
- Принципы оценки риска банкротства фирмы
- Как рассчитать вероятность банкротства предприятия по модели Бивера
- Что делать в случаях, когда вероятность банкротства высока
- Мероприятия для избегания банкротства
Пример расчета в Excel
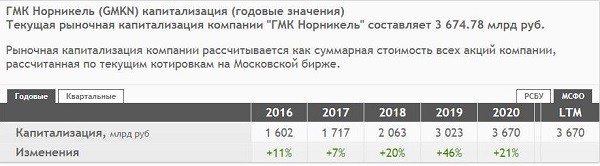
Рассчитаем вероятность банкротства по двухфакторной и пятифакторной модели Альтмана, используя таблицу Excel. Исходные данные возьмем из финансовой отчетности ПАО «НОРИЛЬСКИЙ НИКЕЛЬ». Суммы указаны в тыс. руб.
| Двухфакторная модель | ||
|---|---|---|
| Наименование показателя | 2019 | 2018 |
| Оборотные активы | 535 078 619 | 267 590 633 |
| Заемный капитал | 527 599 039 | 569 614 657 |
| Собственный капитал | 348 675 191 | 194 884 220 |
| Ктл | 1,0142 | 0,4698 |
| Кфр | 1,5132 | 2,9228 |
| Z | -0,6004 | 0,8003 |
| Пятифакторная модель | ||
|---|---|---|
| Z | 9,1954 | 4,6774 |
| Наименование показателя | 2019 | 2018 |
| Оборотные активы | 535 078 619,00 | 267 590 633,00 |
| Активы | 747 623 700,00 | 742 942 237,00 |
| Чистая прибыль | 514 676 109,00 | 164 955 544,00 |
| Операционная прибыль | 625 355 847,00 | 211 880 423,00 |
| Рыночная стоимость акций | 3 023 000 000,00 | 2 063 000 000,00 |
| Заемный капитал | 527 599 039,00 | 569 614 657,00 |
| Выручка | 878 144 293,00 | 609 311 741,00 |
| Roa | 0,6884 | 0,2220 |
| Коа | 1,1746 | 0,8201 |
Как видите, по 2-факторной модели индекс Z за 2018 год находится в красной зоне. Напомню, что по двухфакторной модели Альтмана отрицательное значение Z говорит о финансовой устойчивости. Однако пятифакторная модель указывает на то, что предприятие кредитоспособно. Попробуем разобраться – за счет каких показателей мы получили разные результаты. Для этого отбросим критерий рыночной цены акций и используем модель для частных компаний:
| Для частных компаний | ||
|---|---|---|
| Z | 5,1449 | 2,2946 |
| Наименование показателя | 2019 | 2018 |
| Оборотные активы | 535 078 619,00 | 267 590 633,00 |
| Активы | 747 623 700,00 | 742 942 237,00 |
| Чистая прибыль | 514 676 109,00 | 164 955 544,00 |
| Операционная прибыль | 625 355 847,00 | 211 880 423,00 |
| Собственный капитал | 348 675 191 | 194 884 220 |
| Заемный капитал | 527 599 039,00 | 569 614 657,00 |
| Выручка | 878 144 293,00 | 609 311 741,00 |
| Roa | 0,6884 | 0,2220 |
| Коа | 1,1746 | 0,8201 |
Здесь Z за 2018 год находится в серой зоне (зоне неопределенности). Таким образом, риск банкротства значительно уменьшается за счет рыночной стоимости акций.
Кроме того, не стоит забывать, что оценка вероятности банкротства по двухфакторной модели Альтмана не всегда дает точные результаты и не учитывает специфику по отраслям и формам собственности.
Прогнозирование банкротства количественные модели
Когда речь заходит о моделях диагностики банкротства, на передний план выходят количественные и качественные варианты прогнозирования. Первый вариант предполагает использование специальных формул, которые включают в себя заранее выбранные финансовые показатели организации и коэффициенты.
Сочетание этих элементов формулы приводит к единому итоговому (интегральному) значению. Расчет по формуле основан на предварительно заданных диапазонах, от попадания в которые зависит прогноз в отношении предприятия – приближается ли финансовая несостоятельность или нет.
Модели Альтмана
Среди моделей прогнозирования банкротства стоит выделить
предложенные Э. Альтманом формулы. Они позволяют оценить степень риска того или
иного предприятия, а также рынка развивающихся экономик. Первые методики
датированы концом 70-х годов прошлого века, последняя модель была представлена
уже в 21 веке.
Для анализа предприятий экономист предложил выделить
показатели, отражающие их потенциал и итоги работы за определенный период.
Взаимосвязь этих показателей в сочетании с коэффициентами и представляет собой
модель банкротства Альтмана (формулу) для расчета рисков банкротства.
Модель Таффлера
Ричард Таффлер проанализировал деятельность 46
обанкротившихся впоследствии фирм, а также 46 фирм, продемонстрировавших устойчивость.
Расчет по модели Таффлера ведется на основе четырех показателей (от X1 до X4).
Британский ученый отмечает, что:
- X1 равен отношению прибыли от осуществленных
продаж к пассивам краткосрочного типа; - X2 – это отношение активов, находящихся в обороте,
к общему объему пассивов; - X3 – отношение обязательств, имеющих короткий
срок исполнения, к общему объему пассивов; - X4 – отношение выручки к пассивам.
Каждый из указанных показателей корректируется коэффициентом
– 0,53 (для X1), 0,13 (для X2), 0,18 (для X3) и 0,16 (для X4). Итог расчетов –
показатель Z-score (стандартизованная оценка риска банкротства). Если он
оказывается больше 0,3, то риск банкротства невелик, если же меньше 0,2, то
перспектива финансовой несостоятельности не за горами.
Модель Бивера
Предложенная У. Бивером формула представляет собой отношение
полученной предприятием чистой прибыли (с учетом амортизации) ко всем имеющимся
у нее обязательствам. Модель расчета Бивера стала уже классической. Полученные
результаты позволяют распределить предприятия по трем группам: финансово
устойчивые (коэффициент от 0,4 до 0,17), ожидающие банкротства в течение
ближайших 5 лет (от 0,17 до -0,15) и находящиеся на грани финансовой
несостоятельности (коэффициент менее -0,15).
Модель А.Ю. Беликова и Г.В. Давыдовой (Иркутск)
Представленная исследователями из Иркутской государственной экономической академии (ИГЭА) модель (ее еще называют R-моделью) являет собой регрессионную формулу с четырьмя коэффициентами (от K1 до K4). Причем K1 позаимствован из альтмановской формулы, а K3 взят из модели Таффлера.
Принципиальным значением обладает первый коэффициент, который Беликов и Давыдова берут с большим удельным весом 8,38. Z-score меньше нуля говорит о наивысшем риске банкротства, превышающий 0,42 – признак финансовой стабильности предприятия.
Модель О.П. Зайцевой
По модели Зайцевой расчет осуществляется с использованием 6
коэффициентов. Примечательной особенностью диагностики риска банкротства
является факт сравнения итогового коэффициента и нормативного. При подсчете
нормативного значения учитывается отношение активов предприятия к его выручке
за предшествующий анализу год (в формуле K6).
Модель Г.В. Савицкой (Беларусь)
Для построения модели банкротства Савицкой была проанализирована деятельность 200 предприятий производственного типа в течение 3 лет. В результате получилась пятифакторная формула расчета, в которой наибольший удельный вес (13,8) используется при коэффициенте K2 (отношение оборотного капитала к общему).
Расчет
Для расчета необходимы данные пассива баланса и отчета о прибылях и убытках. Маркером выделены строки, которые используются в формуле расчета коэффициента Бивера по балансу.


Как уже упоминалось, помимо бухгалтерской отчетности нам понадобится сумма амортизации. Для этого воспользуемся оборотно-сальдовой ведомостью по счету 02. Здесь приводятся данные в рублях, а в отчетности – в тыс. руб. Следовательно, интересующая нас сумма округляется до 64 тыс. руб.:

И рассчитаем Beaver Ratio по формуле.
\[ BR=(47281 + 64) / (235 + 71757) = 47345 / 71992=0,66. \]
Таким образом, предприятие финансово устойчиво. В ближайшие 5 лет банкротство ему не грозит.
Основные признаки
Вероятность наступления банкротства можно определить по некоторым признакам, подробно рассмотренным в законе «О несостоятельности». Там указаны три подобных фактора:
- Должник не может погасить долг перед кредиторами или расплатиться с обязательными платежами.
- Лицо не платит кредиторам и не оплачивает обязательные платежи в срок более трех месяцев.
- Имеющаяся задолженность составляет больше 300 тысяч рублей.
Кроме того, может действовать еще один признак – долг превышает стоимость активов предприятия. Таким образом, можно выделить два критерия:
- неплатежеспособность — подразумевает неспособность погашения требований по обязательствам частного или публичного характера;
- неоплатность — это превышение размера долга, сравнительное со стоимостью всех активов должника.
Специалисты утверждают, что определить вероятность банкротства можно только с учетом обоих критериев. На первый взгляд, если наступает неоплатность — это свидетельствует о серьезных финансовых потерях, но неоплатность еще не говорит о банкротстве, и должник может и дальше продолжать свою деятельность, даже делать выплаты в срок или с небольшими опозданиями.
При несостоятельности компания просто не сможет выплачивать долги. Потому именно это состояние является ключевым при определении банкротства. Признаки несостоятельности стоит считать наиболее эффективными критериями при определении риска банкротства. Но существуют прямые и косвенные признаки. Рассмотрим их подробнее.

К прямым признакам, которые говорят о вероятности банкротства, можно отнести:
- низкая ликвидность и прогнозы на еще больший спад;
- большие займы;
- просрочки перед кредиторами на 3 и более месяцев;
- небольшой капитал организации;
- резкое снижение цены акций компании;
- регулярные проблемы с основной деятельностью предприятия (убыточность, уменьшение количества заказов);
- переизбыток продукции, которую негде реализовать.
Что касается косвенных признаков, которые сигнализируют только о возможности возникновения проблемы, к ним можно отнести:
- компания расторгла отношения с главными контрагентами;
- регулярные простои в работе вынужденного характера;
- неэффективные соглашения;
- устаревшее оборудование и неготовность руководства его заменять;
- зависимость компании от одного оборудования, проекта, рынка и т.п.;
- небольшой объем вложений.
Признание компании банкротом не может быть осуществлено только по экономическим признакам. Чтобы сделать подобные выводы, фирма должна пройти серьезную проверку. И даже в таком случае еще будет возможность сохранить предприятие от ликвидации.
Какие есть коэффициенты для расчета?
При наличии проблем, экономист должен определить пути восстановления платежеспособности и выработать способы, которые помогут стабилизировать оборот средств внутри фирмы. В коэффициенты расчета входят активные и пассивные денежные обороты организации.
При оценке вероятности банкротства экономист обращает внимание на такие факторы как:
- наличие/отсутствие денежной зависимости;
- платежеспособность;
- признаки банкротства;
- рентабельность предприятия или коэффициент оборачиваемости;
- внутренние издержки;
- управление прибылью.
На основе этих факторов строится прогноз вероятности банкротства предприятия. Ситуация финансового кризиса имеет три этапа:
- докризисный период (на этом этапе кризиса может быть приостановлен);
- период острого кризиса (на этом этапе кризис может быть приостановлен при принятии грамотных финансовых решений);
- хроническая стадия (этот этап характеризуется такими проблемами как низкая или полностью отсутствующая ликвидность, неплатежеспособность, вхождение организации в эту стадию кризиса, зачастую приводит к ее ликвидации).
Диагностика банкротства
Диагностика банкротства позволяет выявить показатели потоков платежей (текущих и перспективных), а также оценить производственную, инвестиционную и финансовую деятельность предприятия. Оценка вероятности банкротства является неотъемлемой частью кредитного анализа заемщика. Существует целый ряд моделей прогнозирования банкротства, позволяющих оценить и диагностировать перспективную степень платежеспособности предприятия. Основной задачей диагностики является своевременное обеспечение принятия управленческих решений в целях снижения влияния негативных финансовых процессов.Так как ни одну модель банкротства нельзя считать совершенной, для объективности общего анализа рассматриваются сразу несколько моделей. Только комплексное рассмотрение описанных ниже моделей сможет дать объективную и полную оценку финансовой состоятельности предприятия.Разделяют два подхода к оценке степени вероятности банкротства:
- качественный;
- количественный.
Прогнозирование вероятности банкротства по модели Бивера
Известный финансовый аналитик Уильям Бивер
(William Beaver) предложил свою систему показателей для оценки финансового состояния предприятия с целью определения вероятности банкротства – пятифакторную модель, содержащую следующие индикаторы:
- рентабельность активов;
- удельный вес заёмных средств в пассивах;
- коэффициент текущей ликвидности;
- доля чистого оборотного капитала в активах;
- коэффициент Бивера (отношение суммы чистой прибыли и амортизации к заёмным средствам).
Система показателей У. Бивера для диагностики банкротства

Новости Новороссии.
Весовые коэффициенты для индикаторов в модели У. Бивера не предусмотрены и итоговый коэффициент вероятности банкротства не рассчитывается. Полученные значения данных показателей сравниваются с их нормативными значениями для трёх состояний фирмы, рассчитанными У. Бивером для благополучных компаний, для компаний, обанкротившихся в течение года, и для фирм, ставших банкротами в течение пяти лет.
Расчёт показателей модели У. Бивера диагностики банкротства

Преимущества модели Бивера:
- Использование показателя рентабельности активов
- Вынесение суждения о сроках наступления банкротства компании.
Недостатки модели Бивера:
- отсутствие результирующего показателя;
- сложность интерпретации итогового значения;
Расчёт вероятности банкротства по Биверу можно выполнить здесь:
Расчёт риска банкротства по Биверу онлайн
Финансовый анализ:
- Двухфакторная модель Альтмана Двухфакторная модель Альтмана — простая и наглядная методика прогнозирования вероятности банкротства, при использовании которой рассчитывают влияние только двух показателей: коэффициент текущей ликвидности удельный вес заёмных…
- Модель О.П. Зайцевой для оценки риска банкротства Модель О.П. Зайцевой для оценки риска банкротства предприятия имеет вид: К = 0,25Х1 + 0,1Х2 + 0,2Х3 + 0,25Х4+ 0,1Х5 + 0,1Х6 где: Х1 — Куп…
- Оценка банкротства онлайн В этой статье вы можете выполнить оценку банкротства онлайн по следующим моделям: 1. Двухфакторная модель Альтмана (О модели, обо всех моделях Альтмана) 2. Пятифакторная модель…
- Прогнозирование вероятности банкротства по модели Таффлера,… Прогнозирование вероятности банкротства на основе модели Таффлера, Тишоу В 1977 г. британские ученые Р. Таффлер и Г. Тишоу апробировали подход Альтмана на основе данных 80…
- Прогнозирование банкротства по модели Лиса Модель Лиса была разработана Р. Лисом (Lis R.) в 1972 году для предприятий Великобритании Формула показателя Лиса: Z = 0,063Х1 + 0,092Х2 + 0,057Х3 + 0,0014Х4 где…
- Прогноз ИГЭА риска банкротства (иркутская модель) Модель ИГЭА риска банкротства (иркутская модель) — одна из немногих отечественных моделей оценки вероятности наступления банкротства. R-модель разработана в Иркутской государственной экономической академии. Формула расчета модели…
- Прогнозная модель платежеспособности Спрингейта Прогнозная модель платежеспособности Спрингейта. Гордоном Л. В. Спрингейтом (Gordon LV Springate) в 1978 года, на основании модели Альтмана и пошагового дискриминантного анализа была разработана модель…
- Ликвидность В этой короткой заметке перечислю основные показатели ликвидности, которые вы можете рассчитать. Общий коэффициент покрытия Коэффициент срочной ликвидности Коэффициент ликвидности при мобилизации средств Коэффициент покрытия…
- Модель Альтмана для непроизводственных компаний Z-модель Альтмана для непроизводственных компаний В 1993 году Альтман продолжая исследования, пересмотрел модель для непроизводственных компаний. (Altman, E., Corporate financial distress and bankruptcy. (3rd ed.).…
- Модель Альтмана Z-модель Альтмана строится с применением аппарата мультипликативного дискриминантного анализа (Multiple-discriminant analysis). В общем случае формула получения значения скоринга выглядит как многочлен: Z = A1X1 +…
Александр Крылов
Бывший старший преподаватель ЧГУ и СПбГИЭУ «Инжэкон» (2004-2011).
Специализируюсь на финансовом состоянии организаций: коммерческих организаций, банков, бюджетных учреждений.
Помогаю с подготовкой ВКР по экономике.
- Александр Крылов https://anfin.ru/author/admin/
Anfin.Ru — Финансовый анализ
- Александр Крылов
https://anfin.ru/author/admin/
Финансовый анализ предприятия
- Александр Крылов
https://anfin.ru/author/admin/
Горизонтальный анализ баланса
- Александр Крылов
https://anfin.ru/author/admin/
Вертикальный анализ баланса
Метки: Анализ и оценка банкротства
Алгоритм анализа по модели Бивера
Возьмем для сравнения одну из первых «количественных» методик оценки финансового благосостояния фирмы.
Автор предлагает использовать около тридцати финансовых показателей. Как правило, банкротство прогнозируется по 5 показателям:
- коэффициент Бивера ((чистая прибыль + амортизационные отчисления) / (долгосрочные + краткосрочные обязательства));
- показатель рентабельности активов (чистая прибыль / валюта баланса; в процентах);
- коэффициент финансового левериджа ((долгосрочные + краткосрочные обязательства) / валюта баланса);
- коэффициент покрытия активов собственными оборотными средствами ((собственный капитал + внеоборотные активы) / валюта баланса);
- показатель текущей ликвидности (оборотные активы / краткосрочные обязательства).
Рассчитаем коэффициенты по данным бухгалтерского баланса и отчета о финансовых результатах за 2020 год:

Прогнозы по двум использованным методикам совпали. Способ оценки банкротства по модели Бивера также не лишен недостатков (впрочем, как и все «количественные» методики). Поэтому на практике применяются и «качественные» методы. При комплексном подходе возможна минимизация неточностей, поиск оптимальных выходов, правдивый результат.
Коэффициент прогноза банкротства – количественный способ оценки вероятности наступления финансовой несостоятельности
Его значение важно для собственников бизнеса, инвесторов, руководства предприятий, кредиторов, партнеров работников. Основанием для расчета служат данные бухгалтерского баланса (Ф
№ 1). Снижение показателя свидетельствует об ухудшении дел в компании и риске наступления дефолта.
Выявление неблагоприятных тенденций в работе организации, первых признаков дефолта – важная задача для инвесторов, собственников, руководства, кредиторов, государственных органов, а порой – и работников предприятия. Количественная оценка вероятности банкротства позволит своевременно вывести активы из бизнеса, принять управленческие решения для предупреждения неплатежеспособности компании.
Коэффициент прогноза банкротства (Кпб) – это относительный финансовый показатель, который характеризует удельный вес чистых оборотных средств в структуре баланса компании. Он позволяет определить, способна ли организация расплачиваться по своим краткосрочным обязательствам за счет средств, полученных от продажи запасов.
Справка! До 2000 годов прогнозирование банкротства компаний осуществлялось исключительно на основании многофакторных моделей зарубежных авторов – Альтмана, Годцера, Конана. Однако рассчитать их могли лишь специалисты-аналитики, обладающие знаниями в сфере эконометрики. Однако 15 лет назад была выведена простая формула анализа вероятности дефолта бизнеса на базе данных финансовой отчетности.
Кпб является количественным методом оценки состоятельности предприятия. С его помощью можно понять:
- хватит ли запасов предприятия для покрытия его краткосрочных обязательств;
- сможет ли организация быстро их продать и погасить свои текущие долги.
Если коэффициент структуры капитала косвенно затрагивает возможность наступления финансовой несостоятельности, то индикатор банкротства точно определяет вероятность такого развития событий.
Справка! Если полученное расчетным путем значение коэффициента прогноза банкротства окажется достаточным, то предприятие можно считать платежеспособным, а вероятность банкротства в ближайшие полгода – низкой.
| Коэффициент снижается | Коэффициент увеличивается |
| 1. Текущие долги погашаются, а новые обязательства не открываются. | |
| 2. Растет база запасов и отложенных налоговых платежей. | |
| 3. Увеличивается оборачиваемость активов. |
Справка! В последние годы оценку вероятности банкротства активно применяют банки: используя находящуюся в публичном доступе финансовую отчетность, они регулярно считают Кпб.
Методики оценивания несостоятельности компании
Для того чтобы прогнозировать возможность банкротства предприятия, широко используются классические методы оценки. С их помощью проводится классификация, которая относит компанию к категории потенциальных банкротов или определяет, что их финансовое положение благоприятно. Методика Альтмана считается самой совершенной, дающей оптимальный вариант прогноза о близости к несостоятельности. Она применима для предприятий, имеющих акции на рынке ценных бумаг.

Другие методики:
- Методика Бивера – специалисты считают ее неприменимой в РФ, так как при расчетах не учитывается специфика отечественных предприятий.
- Методика оценивания несостоятелбности Давыдовой-Беликова – учитывает российскую специфику, применима для оценки предприятий.
- Методика оценки банкротства предприятия Федотовой – отличается простотой проведения расчетов, применима для контроля наличия признаков неплатежеспособности, но часто выдает погрешности.
К сведению
Специалисты советуют при проведении оценки вероятности несостоятельности использовать несколько методик, чтобы получить оптимальный результат.
Для чего нужен
Собственникам бизнеса финансовый анализ позволяет своевременно принять меры по недопущению банкротства и разработать антикризисный план. Инвесторам расчеты помогают принять взвешенное решение относительно финансирования проекта. Такая оценка позволит также своевременно вывести свои активы из компании ее участникам (собственниками) и инвесторам. Для кредиторов рассчитанные финансовые показатели служат проявлением должной осмотрительности при выборе потенциального партнера или при принятии решения о предоставлении кредита.
Низкие показатели коэффициента указывают на возможность неплатежеспособности компании в среднесрочной перспективе. На основании коэффициента прогноза банкротства можно сделать выводы относительно того, хватит ли запасов предприятия для закрытия краткосрочных обязательств, может ли организация быстро реализовать или погасить свои долги.
При расчете коэффициента банкротства используются данные бухгалтерского баланса.
Оптимизация показателя
Полную структуру ЧОК мы разобрали, но все же ответ на вопрос: что относится к определению чистого оборотного капитала, всегда приходит такой – деньги. Именно деньги, а не ценности, не какие-то непредъявленные к возмещению налоги или договоры страхования, затраты по которым будут учтены позже. Основной функцией ЧОК является способность быстро превращать активы в деньги. Чем короче цикл оборачиваемости, тем выше рентабельность бизнеса и тем эффективнее используется оборотный капитал.
Но что делать в современных условиях, когда большинство контрагентов требуют отсрочку платежа, а закупать товар маленькими партиями невыгодно? Вот какие шаги по оптимизации чистого оборотного капитала следует предпринять:
Поддержание остатка ТМЦ, достаточного для исполнения обязательств перед контрагентами в краткосрочном периоде. Здесь период подразумевается в размере месяца или квартала. Годовые запасы держать на складах нецелесообразно, даже если товар не портится.
Низколиквидные активы следует списать или реализовать, если это возможно.
Работа по оптимизации поставок
Логистика – очень важное звено в производственном цикле, от работы которого во многом зависит скорость оборачиваемости капитала. Следует так организовать управление цепями поставок, чтобы собственный или наемный транспорт использовался максимально эффективно
Эффективно – это не означает, что надо загружать автомобиль по максимуму. Следует содержать такое количество транспортных средств, чтобы водители были обеспечены работой в течение дня и не возникало задержек в доставке. Часто бывает, что на логистике экономят, используя один–два автомобиля, и это является причиной ухода клиентов.
Если оборотных средств недостаточно, следует использовать инструменты их пополнения: краткосрочные кредиты (наиболее подходящий вариант – овердрафт), факторинг. Также имеет смысл пересмотреть условия договоров и установить минимальную отсрочку или предоплату, где это возможно. Особенно это касается покупателей, которые приобретают продукцию небольшими партиями: отсрочка в 45 календарных дней для таких клиентов – не самое правильное решение.
Дебиторская задолженность, отнесенная к сомнительной, должна своевременно списываться. Напомню, что списание таких долгов на затраты допускается после истечения срока исковой давности, который составляет три года.
Принципы оценки риска банкротства фирмы
Существуют разные модели оценки, насколько вероятно банкротство. Но в этих методиках обычно используются классические принципы оценки, с которыми нужно подробнее разобраться, прежде чем начинать рассчитывать вероятность банкротства. Итак, расчет предполагает использование следующих принципов:
- Создать механизм, с помощью которого контролировать фин. ситуацию станет проще и эффективнее.
- Разработать и ввести систему мер, обеспечивающих безопасность предприятия и снижающих вероятность банкротства.
- Предоставить возможность продолжать эконом. работу в новом формате.
- Создать систему мероприятий, которые помогут возобновить производство и получать прибыль.
- Разработать правовое поле, чтобы защитить предприятие от вероятности несостоятельности.

В итоге, все эти методы помогут не только оценить риск, но и разработать план, как от него избавиться или хотя бы снизить. При этом процесс для компании пройдет по наиболее щадящему сценарию.
Как рассчитать вероятность банкротства предприятия по модели Бивера
Риск потенциального банкротства можно определить с помощью методики, которую разработал финансовый аналитик Бивер в 1966 году. Основой для соответствующего расчета послужили коэффициенты, которые позволяют выявить вероятность наступления финансовой несостоятельности для того или иного предприятия.
|
Коэффициент банкротства предприятия |
Расчет риска банкротства |
Стабильное финансовое состояние |
Изменчивое финансовое состояние |
Неудовлетворительное финансовое состояние |
|
Показатель Бивера |
(Чистая прибыль предприятия + амортизация (износ основных средств)) / заемный капитал |
> 0,4 |
? 0,2 |
< -0,15 |
|
Экономическая рентабельность предприятия |
Чистая прибыль рассматриваемого предприятия * 100 процентов / валюта баланса |
> 6-8 (включительно) |
От 5 до 2 |
От 1 до -22 |
|
Леверидж |
Заемный капитал * 100 процентов / валюта баланса |
< 35 |
От 40 до 60 |
От 80 и далее |
|
Показатель покрытия оборотных активов рассматриваемого предприятия собственными оборотными средствами |
Собственный капитал предприятия вне оборота / оборотные активы |
> 0,4 (включительно) |
От 0,3 до 0,1 |
< 0,1; Отрицательное значение. |
|
Показатель определения текущей ликвидности предприятия |
Оборотные активы рассматриваемого предприятия / краткосрочные обязательства |
2 < коэффициент текущей ликвидности < 3,2 и далее |
1 < коэффициент текущей ликвидности < 2 |
Коэффициент текущей ликвидности < 1 |
При определении потенциального риска банкротства предприятия Бивер использовал определенные фактические значения. Они сравнивались с теми коэффициентами, которые финансовый аналитик получил для трех типов предприятий, а именно:
- Финансово состоятельных.
- Тех, что были были обанкрочены за последний календарный год.
- Тех, что разорились за последние пять календарных лет.
Методы оценки потенциального банкротства компании имеют как положительные, так и отрицательные стороны. Многие финансовые эксперты находят ряд определенных минусов и в модели Бивера. Так, данная модель по определению потенциального риска финансовой несостоятельности не предусматривает весовые значения для соответствующих индикаторов. Также с ее помощью нельзя рассчитать итоговый результат предупреждения о потенциальном банкротстве.
Что делать в случаях, когда вероятность банкротства высока
В том случае, если предприятие находиться на грани банкротства, следует немедленно приступать к выполнению ряда определенных функций, способных предупредить дальнейшую несостоятельность.
Прежде всего, следует приступить к выполнению финансовой диагностики, которая способна выявить определенные “проколы” в расчетах и устранить их.
Финансовая диагностика включает в себя:
- состояние производственного процесса, в том числе и реализация;
- методы, направленные на снижение себестоимости сырья для изготавливаемой продукции;
- снижение себестоимости продукции, как способ быть конкурентоспособной компанией.
Кроме этого, многие руководители прибегают к кадровому оздоровлению, тем самым привлекая новые кадры, способны эффективно бороться с возможной несостоятельностью.
Руководство компании, в обязательном порядке должно продумать грамотную стратегию выхода из зоны риска. Как показывает практика, многие компании меняют сферу своей работы и выбирают отрасль, в которой они способны быть на начальных этапах конкурентоспособными и при этом не требуется больших финансовых затрат.
Однако к смене рабочей области прибегают лишь в крайних мерах, когда остальные способы уже не способны исправить положение дел.
Многие эксперты советуют в корне изменить отношение к производственному оборудованию, поскольку именно оно способно тянуть на себя много финансов.
Как правило, замена производственного оборудования на современное несет за собой снижение затрат на закупку сырья и тем самым снижается себестоимость товара. Впоследствии это приносит увеличение прибыли компании и выход из кризисной ситуации.
Мероприятия для избегания банкротства
Банкротство ООО — сложная и травмирующая процедура, ведь тогда компания будет ликвидирована, а ее сотрудники уволены. Естественно, есть большая заинтересованность в предотвращении полного краха. Чтобы не допустить возникновения банкротства, лучше пройти несколько мероприятий, оптимизирующих общее состояние компании. То есть, выплатить долги, поднять темпы эконом. роста, и в результате, избавиться от нависшей угрозы.

Рассмотрим самые эффективные меры для избегания финансовой несостоятельности:
- Оптимизация расходов. Прежде всего, нужно разобраться со всеми тратами и избавиться от ненужных. Это снизит общий уровень расходов. Обычно компании используют снижение зарплаты, отказ от рекламы (или хотя бы части), работу с более дешевым сырьем и т.п.
- Увеличение прибыли. Самый простой путь, откуда взять деньги для большинства крупных компаний – продать часть активов. Если фирмы крупные — на них это не сильно повлияет, а в результате появятся свободные деньги, которые и пустят на стабилизацию ситуации.
- Реорганизация компании. Это предполагаемый законом вариант ухода от несостоятельности.
- Реструктуризация. Попытка склонить кредиторов к сотрудничеству. Обычно работает, если при банкротстве предприятия и конкурсном производстве кредитору ничего не достанется.
Еще один метод – открытие новых направлений работы компании. Но только при условии, что они будут не затратными и очень популярными. Решение спорное и не всегда срабатывает, но есть удачные примеры.