Налогообложение при продаже гаража для физических лиц в 2021 году
Содержание:
- Обязанность уплаты налога от продажи гаража
- Ставка налогов на гаражи
- Налоговый вычет
- Налогообложение при продаже гаража для физических лиц в 2021 году
- Кто и как платит
- Последние новости «Гаражной амнистии» в 2020 году
- Обязательно ли платить налог после продажи гаража
- Дополнительные нюансы
- Налоговая ставка для физических лиц
- Перечень документов при купле продаже гаража 2021
- Нужно ли платить налог при продаже гаража?
- Нужно ли платить налог с продажи гаража?
Обязанность уплаты налога от продажи гаража
Налогообложение распространяется на объекты, являющиеся недвижимым имуществом и зарегистрированные в Росреестре. Для того чтобы разобраться, нужно ли платить налог при продаже гаража, необходимо выяснить, каким должно быть строение, чтобы это обязательство вступило в силу.
Металлические гаражи, изготовленные в транспортабельном виде, которые можно установить без фундамента, не являются объектами недвижимого имущества. Следовательно, при их продаже что-то декларировать и уплачивать не нужно.
Владение объектом недвижимости более 3 лет
Росреестр предоставляет налоговикам информацию обо всех сделках с недвижимостью, поэтому утаить факт продажи не получится. Однако если гараж находился в собственности продавца более 3 лет, он автоматически освобождается от уплаты налога. Более того, ему даже не нужно подавать декларацию в ФНС.
Если долгие годы владелец являлся членом гаражного кооператива, а само строение выкупил в собственность недавно, ему стоит подождать 3 года с момента приватизации, чтобы избежать уплаты НДФЛ.
Владение объектом менее 3 лет
Продажа гаража, который в собственности менее 3 лет, обязывает продавца подать декларацию в налоговые органы по месту регистрации и уже в следующем году заплатить налог в бюджет. Так, если сделка состоялась в прошлом году, декларацию по форме 3НДФЛ нужно подать до 30 апреля 2021 года. Начисленную специалистами ФНС сумму нужно погасить до 15 июля.
За несвоевременную подачу декларации по форме 3НДФЛ предусмотрена административная ответственность по ст. 119 в размере 5% от суммы налога за каждый день просрочки, но не более 30% от задолженности.
Налог с продажи недвижимости можно не платить, если она была получена по наследству, даже если еще не прошло 3 года. Для этого при подаче декларации нужно предоставить свидетельство о наследовании.
Налоговый вычет при покупке гаража
Многие собственники интересуются, можно ли вернуть 13 процентов с покупки гаража. Согласно ст. 220 п.1 НК РФ, право на получение налогового вычета наступает только в случае приобретения в собственность объектов, относящихся к жилой недвижимости:
- квартир,
- комнат,
- частных домов,
- земельных участков, предназначенных для строительства индивидуального жилья.
Гараж не является жилым помещением, поскольку предназначен для размещения транспортных средств, а также хранения различного хозяйственного инвентаря. Следовательно, налоговый вычет при покупке гаража в 2021 году (возврат 13% от суммы покупки), как и в прежние времена, не предоставляется.

Ставка налогов на гаражи
Налог исчисляется по кадастровой стоимости гаража с момента регистрации права собственности на такой имущественный объект. Последним днем, за который начисляют налог, является завершающий день владения активом.
Налог на гараж в частном доме рассчитывается из кадастровой стоимости, установленной на это имущество по состоянию на начало отчетного года. Налог на гараж, пристроенный к дому, будет рассчитываться как налог на нежилое помещение. О том, что эта часть здания является нежилой, должно быть указано в правоустанавливающих документах.
Ставка налогообложения на гаражи установлена ст. 406 НК РФ в размере 0,1%. Этот тариф может быть откорректирован решением местных властей – в сторону уменьшения до нуля или в сторону увеличения, но не более чем в 3 раза.
Налогообложению по ставке 0,1% подлежат и зарегистрированные машино-места. Их определение дано в ст. 4 закона от 03.07.2016 г. № 315-ФЗ. Под это понятие подходят части зданий и сооружений, предназначенные исключительно для размещения автотранспорта. Если в свидетельстве на право собственности не указано, что человек владеет именно машино-местом, к нему будет применяться ставка 0,5% от кадастровой стоимости (как для прочих имущественных объектов). В таком случае для применения ставки налогообложения 0,1% необходимо:
- обратиться в Росреестр для внесения изменений в правоустанавливающие документы, так как налоги на гаражи в 2019 году начисляются с привязкой к типу налогооблагаемого актива;
- при наличии корректно оформленных правоустанавливающих документов, в которых объект налогообложения идентифицирован как машино-место, достаточно обратиться в ФНС для актуализации информации и перерасчета обязательств.
При переходе на вычисления по кадастровой стоимости для недопущения резкого роста фискальной нагрузки на граждан используется формула начисления налога с учетом корректирующих коэффициентов: находится разница между налогом по кадастровой и инвентаризационной стоимости, итог умножается на специальный коэффициент и к результату прибавляется размер обязательства, выведенный по инвентаризационной цене. Коэффициент может иметь следующие значения (п. 8 ст. 408 НК РФ):
- 0,2 – если речь идет о первом налоговом периоде применения кадастровой стоимости;
- 0,4 – для второго года после перехода на новые правила расчета налога;
- 0,6 – для третьего года;
- с четвертого года коэффициент не применяется.
Например, налог на гараж Москва установила на уровне 0,1% (закон г. Москвы от 19.11.2014 г. № 51 с изм. от 21.11.2018). Причем ранее существовало разграничение ставок для гаражей на частных территориях и в офисных, торговых центрах. В последнем случае тариф налогообложения был выше обычного, но к нему можно было применять понижающие коэффициенты. Сейчас для всех видов гаражей и машино-мест в Москве действует единая ставка имущественного налога – 0,1%.
В большинстве субъектов РФ за основу при расчете налога принимается кадастровая оценка недвижимости, но до 2021 года в некоторых регионах может применяться инвентаризационная стоимость. С начала 2021 года планируется переход на начисление имущественного налога по всем категориям объектов только из кадастровой стоимости во всех регионах. На сегодняшний день продолжает использоваться инвентаризационная стоимость в ряде субъектов, например, в республике Алтай, Алтайском, Приморском крае, Волгоградской, Иркутской, Курганской, Свердловской, Томской областях.
При расчете налога по инвентаризационной стоимости налоговой базой является стоимость объекта, скорректированная на коэффициент-дефлятор (в 2021 г. он был равен 1,481; в 2021 г. – 1,518). При этом ставки устанавливаются на местном уровне в следующих диапазонах:
- при налогообложении гаража, по которому налоговая база (инвентаризационная стоимость, умноженная на коэффициент-дефлятор) менее 300 тыс. руб., максимальная ставка равна 0,1%;
- при налоговой базе от 300 тыс. руб. до 500 тыс. руб. ставка налогообложения будет находиться в интервале свыше 0,1% до 0,3%;
- за более дорогостоящие гаражи придется платить по тарифу свыше 0,3% до 2%.
Налоговый вычет
Если дата приобретения автогаража не позволяет претендовать на освобождение от государственных поборов, то можно попытаться уменьшить объемы выплат в казну. Для этого применяются налоговые вычеты (далее – НВ). Этот механизм, по сути, предусматривает специальную скидку. Существует несколько способов снизить уровень расходов:
- подать заявление об уменьшении налогооблагаемой суммы;
- хлопотать о возврате части потраченных денег.
Поскольку гаражное здание не относится к жилым помещениям, в отношении его разрешено использовать исключительно первый тип НВ. Продавцу нежилого объекта остается только заявить об уменьшении базы, с которой будут рассчитываться 13% (для нерезидентов – 30%) НДФЛ. Для этого плательщик может выбрать один из доступных вариантов:
- провести уменьшение на твердую сумму, определенную в НК;
- подсчитать понесенные при покупке вещи расходы, а затем полученное значение отнять от вырученного дохода.
Фиксированный вычет
Согласно ст. 220 НК РФ налогоплательщик после отчуждения недвижимого имущества вправе воспользоваться имущественным вычетом. Если речь идет о гараже и других нежилых помещениях, размер уменьшения налогооблагаемой базы составляет 250 000 рублей. Фактически это означает, что владелец, продавший товар менее чем за 250 000 рублей, налог на доход не платит. Если цена договора выше, придется поделиться прибылью. На практике это выглядит следующим образом.
Пример
Скидка на сумму понесенных расходов
Действующее законодательство дает возможность уменьшить объем дохода для отчисления побора на размер затрат, понесенных в связи с приобретением недвижимости. Однако сделать это можно лишь при условии подтверждения документально заявленных трат. Отсутствие доказательств финансовых издержек исключает право на такую льготу.
Гражданин, который продает участок вместе с гаражным зданием, одновременно вправе воспользоваться налоговым вычетом на землю. Размер такой скидки установлен на уровне 1 млн рублей.
Налогообложение при продаже гаража для физических лиц в 2021 году
Продавцу после совершения сделки надлежит сдать заполненную декларацию в налоговую инспекцию по форме 3-НДФЛ. Если единственной целью подачи декларации является намерение отчитаться за реализованное имущество, указывать дополнительный доход, заработную плату нет необходимости, тогда как лица, которым полагается возврат денежных средств по имущественным вычетам (например, в связи с продаваемой квартирой), обязаны заполнить графы о доходах. В связи с реализацией гаражного помещения, налогоплательщиком заполняются следующие разделы:
До недавнего времени срок исчислялся тремя года. То есть, если квартира или гаражное помещение находились в собственности у продавца более трех лет, то оплата налога при продаже такой собственности не требовалась. Однако реформой в налоговом законодательстве увеличен срок, в течение которого имущество, необлагаемое налогами при продаже, должно находиться в собственности у продавца. С принятыми поправками такой срок равен пяти годам, правда, речь идет об имуществе, приобретенном после 01.01.2021 года. Ко всем объектам, приобретенным раннее указанной даты, применяется прежний срок, равный трем годам. Это означает, что продавая гараж, приобретенный до 01.01.16г., если общий срок пользования на правах собственности свыше 3 лет, оплачивать налоговые отчисления в бюджет нет необходимости.
Кто и как платит
Законодательством устанавливается определенная налоговая ставка. Она выражается в процентах. От налоговой ставки зависит размер уплачиваемой суммы НДФЛ.
Каждый гражданин России должен соблюдать и уважать принятые на ее территории законы и правила. Если вы получили определенную прибыль в результате сделки, обязательно сообщите о ней в Федеральную налоговую службу. При получении систематического дохода вы должны получить свой ИНН. Особенно это актуально для юридических лиц и индивидуальных предпринимателей.
Законопослушность и порядочность граждан страны являются основными предпосылками к ее развитию и процветанию. От налогов зависит уровень жизни каждого из нас. Но не все граждане соблюдают законы. Многие пытаются обойти процесс погашения налогов. Эти действия противоправны и влекут за собой административную или уголовную ответственность.
Собственность более 3 лет
Срок владения имуществом очень сильно влияет на размер государственной пошлины. Законодательством рассматриваются 2 основных срока: более и менее 3 лет. Стоит рассмотреть первый случай.
Если вы зарегистрировали право собственности на гараж более 3 лет назад, то вы можете быть полностью освобождены от уплаты налогов. Это обусловливается тем, что вы владеете имуществом большой промежуток времени и не осуществляете часто подобные процедуры, которые влекут за собой получение дополнительной прибыли.
Эти правила регламентированы 220 статьей Налогового кодекса Российской Федерации. Перед осуществлением процедуры ознакомьтесь с ней, чтобы соблюсти все основные правила.
Собственность менее 3 лет
Второй случай — вы владеете гаражом срок, который меньше 3 лет. Это означает, что вы обязаны внести в государственный бюджет налог в определенном размере.
Существует 2 налоговые ставки — 13 и 30 процентов. Применение каждой из них зависит от статуса гражданина.
- Первая налоговая ставка предназначена для резидентов Российской Федерации. Что означает данный статус? Получить подобный статус можно каждому: человеку, который родился в России и живет в ней на протяжении долгих лет, или приезжему из другой страны. Но лицо должно соответствовать некоторым требованиям. Во-первых, оно должно на протяжении половины календарного года находиться и проживать в России. Во-вторых, оно не должно нарушать законы, принятые на территории государства, уважать его суверенитет.
- Вторая налоговая ставка предназначена для нерезидентов Российской Федерации. К ним можно отнести иностранцев, которые проживают на территории страны малое количество времени, или граждан, проживающих в других странах.
Понятно, что статус резидента является очень значимым. Людям такой категории полагаются некоторые привилегии и государственные льготы.
Последние новости «Гаражной амнистии» в 2020 году
Первая редакция законопроекта под номером 1043216-6 «О праве собственности на гаражи и гаражные объединения» поступила на рассмотрение Государственной думы еще в апреле 2020 года, но была отклонена 25 июля 2020 года.
Новая редакция проекта получила название «О гаражах, о порядке приобретения прав на них и о внесении изменений в отдельные законодательные акты Российской Федерации» была подготовлена Минэкономразвития в феврале 2020 года. Ее текст подразумевает внести изменения в другие законодательные акты:
- о социальной защите инвалидов;
- об ипотеке;
- земельный кодекс;
- градостроительный кодекс;
- о государственной регистрации недвижимости;
- о банках и банковской деятельности.
Законопроект довольно масштабный и требует всесторонней проработки вопросов, связанных с правовым регулированием в отношении гаражей. Информация о поступлении его на рассмотрение пока не зарегистрировано. Будем следить за дальнейшими изменениями.
Здесь же разберем часто задаваемые вопросы:
- Какая площадь бесплатного участка? Все зависит от самого гаража не более 30 кв. метров.
- За сколько времени можно оформить? Регистрация проходит 12 дней, без учета сбора документов.
Обязательно ли платить налог после продажи гаража
В Налоговом кодексе РФ прописаны правила начисления налоговых выплат и определения базы налогообложения
Здесь не важно какое именно имущество реализуется, важен сам факт получения прибыли. Так, в некоторых случаях, продажа гаража может быть приравнена к получению собственником дохода
В законах сказано, что с момента оформления права собственности должно пройти не менее 3 лет для имущества, приобретенного до 01.01.2016 года, после данной даты – не менее 5 лет.
Налог с продажи гаража должны оплатить:
- Физические лица.
- Индивидуальные предприниматели.
- Предприятия и организации.
Оплата налога обязательна, однако от него освобождаются отдельные категории граждан. К ним относятся люди, вышедшие на заслуженный отдых. Они вправе продать недвижимость одного вида, не заплатив в госказну ни копейки.
Однако, если у пенсионера в собственности имеется два гаража, которые он продает, выплатить налог за один из них все же придется. При этом, гражданин сам может сделать выбор, отдав предпочтение более дешевому варианту.
Пример. В собственности пенсионера Федорова находятся два гаража, выставленные на продажу. Стоимость одного составляет 300 тыс. рублей, второго – 500 тыс. рублей. Федоров должен выбрать один из гаражей, на который будет предоставлена 100% скидка по уплате НДФЛ. Он выбирает второй вариант, поскольку его стоимость наибольшая. За первый гараж, стоимостью 300 тыс. рублей, ему придется заплатить налог на доходы, рассчитанный по стандартным правилам.
Помимо пенсионеров, от выплат освобождаются:
- Инвалиды первой и второй группы.
- Ветераны войны.
- Герои государства.
В том случае, если гараж передается по договору дарения, платить налог нет необходимости, поскольку доход получен не был. Также данное правило касается гаража, полученного в наследство от близкого родственника. Новый владелец сможет продать его в любое время.
Дополнительные нюансы
Для того, чтобы процедура передачи гаражного бакса в собственность третьих лиц была проведена без каких-либо сложностей, нужно учитывать все возможные тонкости, которые с ней связаны.
Положенные льготы
Пенсионерам не нужно оплачивать какие-либо взносы в процессе продажи собственного недвижимого имущества, если оно является нежилым, причем в данном случае не имеет никакой разницы в том, какое количество подобных объектов находится во владении данного человека.
Вторая группа лиц, которым не обязательно оплачивать установленные законодательством налоги – это инвалиды и нетрудоспособные лица. В данном случае точно так же, как и в предыдущем, нужно будет подать обращение в соответствующие государственные органы и предоставить им бумагу, которой подтверждается факт наличия нетрудоспособности или инвалидности, а также документы, подтверждающие факт проведения сделки, связанной с куплей-продажей нежилого объекта.
Срок более и менее 3 лет
В соответствии с действующим законодательством, если человек зарегистрировал свое право собственности более трех лет назад, то в таком случае при продаже этого гаража он может полностью освободиться от уплаты налогов.
Это правило устанавливается по той причине, что человек не проводи такие сделки на регулярной основе с целью получения дополнительной прибыли. Если же продается имущество, находящееся во владении меньше указанного срока, налоги оплачиваются в стандартном порядке.
Оговорки насчет земли
Покупая себе гараж, нужно в обязательном порядке обратить свое внимание на то, к какой форме собственности находится земельный участок, расположенный под этой недвижимостью, и кому он по факту принадлежит. Если собственник гаража уже достиг пенсионного возраста, то в таком случае перерасчет налога при продаже гаража будет осуществляться с того месяца, с которого у человека появилось право на получение льготы
Если собственник гаража уже достиг пенсионного возраста, то в таком случае перерасчет налога при продаже гаража будет осуществляться с того месяца, с которого у человека появилось право на получение льготы.
При этом налог на землю, находящейся во владении данного гражданина, нужно будет все равно оплатить в обязательном порядке, так как он относится к категории местных налогов, устанавливающихся действующим кодексом, а также различными нормативными актами, принятыми на территории определенного муниципального образования.
На практике многие органы муниципального органа идут навстречу лицам преклонного возраста, предоставляя им полное или частичное освобождение от земельного налога.
В процессе передачи недвижимости в качестве объекта дарения налог оплачивается в стандартном порядке, за исключением ситуаций, когда обе стороны договора представляют собой близких родственников или членов семьи, так как в этой ситуации необходимость оплаты налога в принципе не предусматривается.
Налоговая ставка для физических лиц
Налог при продаже гаража для физических лиц, как и в случае с другим недвижимым имуществом, составляет 13% от суммы, полученной после предоставления вычета в размере 250 000 рублей или равной фактически понесенным расходам.
Расчет суммы, подлежащей к уплате, производят специалисты ФНС согласно данным, указанным в декларации 3НДФЛ и приложенных к ней документах. В их перечень (прилагаются копии) входит:
- Паспорт продавца.
- Договор купли-продажи объекта.
- Свидетельство о праве собственности.
- Договор купли-продажи, по которому гараж был приобретен. Вместо него можно предоставить другие документы, подтверждающие расходы на строительство объекта.
Как подать декларацию
Сейчас налоговики не приветствуют подачу деклараций на бумажных носителях, поэтому лучше сразу сделать это в электронном виде самостоятельно или с помощью специалистов, оказывающих услуги по составлению бухгалтерских документов.
Для самостоятельного составления документа понадобится программа «Декларация 3НДФЛ». Она обновляется ежегодно, а новая версия выкладывается для скачивания в январе.
Заполненную в электронном виде декларацию нужно сохранить в формате XML и отправить через личный кабинет на портале или через на сайте ФНС РФ.
После подачи электронной декларации следует на бумажном носителе сдать копии документов.
Перечень документов при купле продаже гаража 2021
Чиновники отлично понимают, что крытое место для индивидуальной стоянки, особенно, благоустроенное, стоит немалых денег. Поэтому любая попытка владельца получить деньги без официальных процедур и уплаты налогов, приводит к штрафам и санкциям со стороны различных инстанций.
Оформление продажи гаража через МФЦ в 2021 году
Следует отметить важный момент. Поскольку до 1998 года органов Росреестра не существовало, если гараж был построен и оформлен раньше, вместо свидетельства можно предоставить удостоверение собственности, полученное из БТИ.
Пример 2. Если бы гражданин из примера 1 продал свой гараж не за 900 000 рублей, а за 500 000 рублей, то при той же кадастровой стоимости расчетный доход (770 000 рублей) превысил бы доход по договору. Поэтому при расчете НДФЛ использовался бы не доход по договору, а расчетный доход 770 000 рублей.
В нашем случае величина, полученная при умножении кадастровой стоимости на коэффициент 0.7 (расчетный доход), составляет 770 000 рублей. И эта величина меньше договорной стоимости гаража, составляющей 900 000 рублей. Поэтому при расчете НДФЛ надо использовать доход от продажи, указанный в договоре, то есть 900 000 рублей.
Как получить льготу по налогу
Если же гараж приобретен вами после 01 января 2016 года, то доход от его продажи определяется следующим образом. Кадастровая стоимость гаража на 1 января года, в котором зарегистрирован переход права собственности на него от вас к покупателю, умножается на понижающий коэффициент 0,7. Полученная величина, если она больше суммы дохода от продажи гаража по договору, учитывается при исчислении НДФЛ. Если полученная величина меньше дохода по договору, то для расчета НДФЛ используется договорная сумма дохода.
В соответствии с п. 5 ст. 217.1 Налогового кодекса РФ, в случае, если доходы налогоплательщика от продажи объекта недвижимого имущества меньше, чем кадастровая стоимость этого объекта по состоянию на 1 января года, в котором осуществлена государственная регистрация перехода права собственности на продаваемый объект недвижимого имущества, умноженная на понижающий коэффициент 0,7, в целях налогообложения налогом доходы налогоплательщика от продажи указанного объекта принимаются равными кадастровой стоимости этого объекта по состоянию на 1 января года, в котором осуществлена государственная регистрация перехода права собственности на соответствующий объект недвижимого имущества, умноженной на понижающий коэффициент 0,7.
Нужно ли платить налог при продаже гаража?
За продажу недвижимого имущества и некоторых движимых объектов необходимо перечислять налоги в бюджет согласно правилам главы 23 Налогового кодекса России. Гараж не признается недвижимостью, т. к. не связан тесно с земельным участком и может быть перенесен без повреждения конструкции, т. е. он относится к недвижимым объектам наряду с транспортными средствами.
Продажа имущества является объектом подоходного налогообложения согласно ст.209 НК РФ, но при этом в п.17.1 ст.217 кодекса указано, что подлежит освобождению от обложения доход от реализации недвижимого имущества, если оно было в собственности лица более 3 лет.
Частой проблемой является тот факт, что граждане не всегда ставят гаражи на учет и ИФНС вообще о них не знает, а документов, подтверждающих момент их перехода в собственность нет или они утрачены. Ведь если новый владелец гаража поставит его на учет, в качестве основания он представит договор купли-продажи — ИФНС узнает о сделке и не только обяжет бывшего хозяина заплатить за продажу, но начислит налог на имущество, который тот не платил годами. За уклонение от уплаты этих налогов будут начислены также пеня и штрафы.
Но каждый владелец гаража и другого имущества сам принимает решение о том, ставить объект на учет в ИФНС или не ставить и нести риски. В 2017 году в Московской области с помощью квадрокоптеров налоговые органы выявляли незарегистрированные объекты имущества граждан и высылали им уведомления. Теоретически такие методы могут применяться и в других регионах.
Какой налог с продажи гаража надо платить в 2019 году:
- резиденты платят 13% от выручки;
- нерезиденты уплачивают налог по ставке 30%.
Если получить освобождение не удается — срок владения меньше 3 лет, то нужно воспользоваться имущественным вычетом из ст.220 НК РФ. Вычет — это сумма, которая уменьшает базу обложения — выручку, а следовательно, и сам НДФЛ при продаже гаража. Вычетом является фиксированная сумма — 250 000 рублей.
Важно!
Вычет можно применить 1 раз в год.
Если у вас было несколько продаж за год, то за остальные можно применить другой способ снижения базы — представить расходы на приобретение этого объекта. При этом необходимо представить доказательства этих расходов — чеки, платежные поручения, договор о покупке и пр. Если таких документов у вас не сохранилось, к декларации прикладывается заявление в свободной форме об утрате документов.
Пример 1
Кедров Игорь получил по дарственной от брата гараж в 2017 году. В 2019 год он продал его за 200 000 рублей. Ему нужно заплатить 13% с этой сделки. Кедров использовал вычет: 200 000 — 200 000 = 0. Вычет не может превышать базу обложения, поэтому вместо 250 000 используется сумма в 200 000. В итоге налог равен нулю.
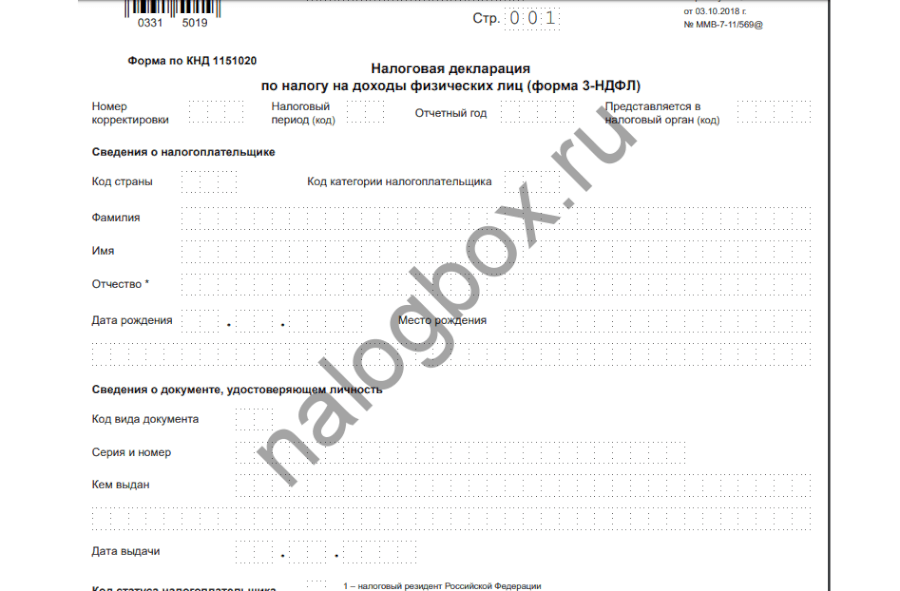
Нулевой налог не освобождает от обязанности представить в ИФНС декларацию 3-НДФЛ. Более того — только с помощью декларации вы можете использовать вычет, отразив его в специальном листе. В 2019 году действует такая форма декларации.
Пример 2
Кедров Игорь купил гараж за 260 000 рублей в 2018 году и продал его в 2019 году за 255 000 рублей. Ему выгоднее уменьшить базу с помощью расходов, ведь они больше вычета. В итоге налог будет равен нулю.
Декларация подается в следующем году до 1 мая. НДФЛ необходимо заплатить до 15 июля. Если срок выпадает на выходные и праздники, оплату и подачу можно произвести в ближайший рабочий день.
Декларацию можно подать и через Личный кабинет налогоплательщика, заполнив ее онлайн либо в специальной программе.
Налог при продаже недостроенного гаража
Недостроенное строение тоже считается объектом обложения. В каком бы состоянии ни был гараж, пока он состоит на учете в ИФНС, за него нужно платить налог на имущество, а при реализации — НДФЛ.
Налоги при продаже недостроенного гаража, бывшего в собственности менее 3 лет, начисляются по общим правилам. Разница лишь в стоимости — недостроенный гараж, разумеется, будет продан дешевле, чем объект завершенного строительства. Также и кадастровая стоимость сооружения будет ниже, следовательно, и размер налога на имущество.
Если вы не хотите платить за такой объект при его продаже, нужно:
- выждать 3 года;
- продать по такой цене, чтобы вычет или расходы на покупку покрывали возникшую выручку.
Если у вас имеются вопросы, вам нужна помощь, пожалуйста, звоните в бесплатную федеральную юридическую консультацию.
Звонок по всей России бесплатный 8 800 350-94-43
Нужно ли платить налог с продажи гаража?
 По нормам налогового законодательства, отражённым в статьях 217 и 220 НК РФ, продавцы недвижимого имущества обязаны платить НДФЛ. В перечень объектов такого имущества входят так же гаражи, расположенные в ГСК или возведённые отдельно.
Налог с продажи гараж уплачивается в случаях, если:
- бокс находится в собственности менее трёх лет;
- если его стоимость выше, чем 250 тысяч рублей.
Некоторые категории продавцов, на основании действия этой же статьи, приобретают льготные условия уплаты НДФЛ, либо полностью освобождаются от удержаний.
При передаче ключей взамен полученной от приобретателя суммы денег, без переоформления, или при иной неправомочной передаче гаража, налог не взимается, так как сделка считается юридически не заключённой.
Какой процент от вырученной суммы удерживается?
В каком размере удерживается такой налог? Удержания с дохода граждан (физических лиц) всегда составляют 13% общей стоимости проданного имущества, которое рассматривается как полученный доход. За основу начисления суммы, подлежащей уплате, берётся цена объекта.
 Она определяется на основании стоимости гаража, указанной в договоре купчей, переданном для регистрации. Сведения, переданные в кадастровую палату, автоматически передаются в Федеральную налоговую службу (ФНС) по месту расположения объекта. Соответственно, процедура расчёта контролируется.
Размер рассчитывается по соответствующей формуле, которая предусматривать нижеследующие действия:
- из полной базовой стоимости вычитается 250 тысяч, которые не облагаются налогом. Например, указанная в купчей стоимость – 550 тысяч. К расчёту налоговой ставки принимается, соответственно – 300 тысяч.
- Из полученной разницы начисляется 13%, что в данном случае составляет 39 тысяч рублей.
Эта сумма подлежит удержанию.
С каких граждан удерживается НДФЛ и в какие сроки?
Удержание НДФЛ всегда производится с гражданина, получившего прибыль (доход). Таковым является бывший собственник объекта, получивший прибыль в размере стоимости проданного имущества.
 Поэтому он выступает налогоплательщиком. Регламент оплаты регулируется в статье 23 НК РФ. Расчёты проводятся самостоятельно.
Продавцу гаража потребуется подать декларацию о полученных денежных средствах за сбыт недвижимости. Подача декларации происходит в новом налоговом периоде, следующем за периодом продажи, и завершается 30 апреля текущего года.
Например, в марте 2015 года происходила сделка. Продавцу потребуется подать декларацию до 30.04.2016 г. Для внесения оплаты допускается пролонгация срока до середины июля текущего года. Этот период необходим для дополнительных платежей, если расчёты были проведены неверно.
Куда и как его уплачивать?
Независимо от того, в каком регионе приобретался гараж, оформленный на имя гражданина, подача декларации происходит по месту его проживания и прописки. Подойти требуется в местное отделение ФНС, к консультанту.
Как правило, приём производится по электронной очереди, на основании полученных в терминале талонов.
Налогоплательщик пишет на имя начальника отделения ФНС заявление, где изъявляет инициативу по уплате налога, указывая:
- время и место проведения сделки;
- характеристики и стоимость проданного гаража.
В заключение ставится подпись, дата.
 К этому заявлению прилагается небольшой пакет документации, куда входит:
Документация передаётся уполномоченному лицу, с регистрацией о передаче. После её проверки могут быть выявлены ошибки расчётов налоговой суммы, что приведёт к уведомлению гражданина:
- об излишне уплаченной сумме, которую он может вернуть;
- о недоимке, которую требуется погасить.
Допускается оставлять переплату для погашения других налоговых удержаний.