Помощь молодой семье от государства: что положено и как получить
Содержание:
- Требования к оформлению домовой книги
- Господдержка в 450 тысяч рублей для многодетных
- Кто считается молодой семьей
- Ипотека под 6% для семей с двумя и более детьми
- Первоначальный взнос
- Что полагается для многодетных семей?
- Отделения и филиалы банков, предоставляющих услугу в Люберцах
- Жильё для молодых семей по федеральной программе: как это работает
- Основные особенности акции
- Федеральная программа «Обеспечение жильем молодых семей»
- Где лучше взять ипотеку молодой семье: список банков
- В каком размере и на что предоставляется помощь молодой семье?
- Кто может претендовать на помощь от государства
- Условия участия
Требования к оформлению домовой книги
Господдержка в 450 тысяч рублей для многодетных
Государство готово дополнительно помочь многодетной семье выплатить ипотеку. Такая поддержка регламентирована Федеральным законом от 03.07.2019 № 157-ФЗ, а также Постановлением Правительства Российской Федерации от 07.09.2019 № 1170.
Если многодетные папа или мама платят ипотеку, государство готово однократно полностью или частично погасить их обязательства по ипотечному кредиту в размере долга, но есть установленный лимит такой поддержки. Максимум, который государство определило на помощь многодетным в погашении ипотеки — 450 тысяч рублей. Если основной долг у семьи менее 450 тысяч рублей, то оставшиеся от этой суммы средства пойдут на то, чтобы погасить проценты по ипотеке.
Претендовать на такую помощь семья может, если третий ребенок или последующие дети родились с 1 января 2019 года по 31 декабря 2022 года, а кредитный договор на дом, землю или квартиру заключен не позднее 1 июля 2023 года.
Заемщиками обязательно должны выступать многодетные папа или мама. Например, если у жены есть двое детей от первого брака, и теперь во втором браке у нее родился третий ребенок, для получения 450 тысяч от государства заемщиком по ипотечному кредиту должны быть именно она. Муж в этой ситуации многодетным отцом не является.
У родителей и детей должно быть гражданство РФ. Ребенок (третий или последующие дети), который дает родителям право получить поддержку в 450 тысяч рублей, может быть и усыновлен.
Чтобы получить господдержку, заемщик должен подать заявление на выплату средств государственной поддержки в банк. К заявлению нужно приложить:
- паспорт и подтверждение гражданства;
- свидетельства о рождении и подтверждение гражданства детей;
- подтверждение материнства или отцовства: свидетельство о рождении, усыновлении, решение суда об усыновлении;
- договор ипотеки или рефинансирования, если оно было;
- документы на квартиру, дом или земельный участок.
Многодетная семья может использовать для погашения ипотеки и сумму в 450 тысяч рублей, которую государство дает в соответствии с Федеральным законом от 03.07.2019 № 157-ФЗ, и материнский капитал, и любые другие формы господдержки — ограничений нет.
Кто считается молодой семьей
Тема молодой семьи, до какого возраста считается пара соответствующей этой категории, волнует прежде всего при решении вопросов организации дополнительной государственной поддержки. Но в молодой семье возраст супругов часто различается. Разница достигает 10-20 лет и более.
Чтобы понять, имеют ли супруги право воспользоваться той или иной льготой, необходимо исходить из конкретных требований по той или иной программе:
- оба супруга должны быть моложе 35 лет;
- один из партнеров не должен быть старше 35-ти.
Определяя, до скольки лет молодая семья вправе рассчитывать на участие в госпрограмме, необходимо учитывать, что большинство проектов по обеспечению жильем предполагает некоторый период ожидания. Получить субсидию на жилье смогут те, кто дождался своей очереди, не превысив установленные законом возрастные рамки.
Отдельно стоит рассматривать тему льготного кредитования, когда не государство, а коммерческая организация выделяет средства на покупку недвижимости под самый низкий процент. Каждый банк, предлагающий такую программу, самостоятельно регулирует параметры займа. Например, Сбербанк выдвигает условием, чтобы один из супругов был моложе 35 лет. Срок погашения заемщики определяют самостоятельно, независимо от возраста молодой семьи, для ипотеки важнее параметр требуемой суммы и платежных способностей граждан. Если же речь идет о государственных программах, то возрастной ценз касается обоих супругов.
Льготы могут предоставлять в магазинах, организациях, по собственной инициативе разрабатывающих мероприятия по стимулированию спроса на свои товары и услуги. Это может быть постоянная дисконт-карта или разовая акционная скидка.
Хотя юридического термина, описывающего «молодую семью» не предусмотрено, большинство инстанций и организаций, участвующих в социально-ориентированных программах исходят из ограничения в 35 лет. Иногда планка сдвигается в сторону 30-летия, с дополнительным выдвижением условий в виде продолжительности семейной жизни (например, не менее 3 лет после регистрации брака).
Для детального погружения в тему молодых семей и позиции законодателей, рекомендуется изучить положения Постановления Правительства №1050 и статьи закона №255-ФЗ.
Ипотека под 6% для семей с двумя и более детьми
Существует программа государственной поддержки для семей, в которых как минимум двое детей. Это так называемая семейная ипотека. Она может быть интересна молодым людям, которые уже вступили в брак, родили детей и хотят обзавестись своим жильем. Если взять ипотеку по этой программе, то ставка будет всего 6% — это значительно выгодней, чем стандартные условия.
Программа семейной ипотеки заработала в 2018 году и претерпела ряд изменений. На 2019 год ее условия для всех регионов, кроме Дальнего Востока, такие.
- Ставка 6% действует на весь срок ипотеки.
- Договор на покупку жилья должен быть заключен, начиная с 2018 года и до конца 2022 года.
Можно рефинансировать старые кредиты — тогда важна дата рефинансирования.
А если второй (или последующий) ребенок родится в период с 1 июля 2022 года до 31 декабря 2022 года, срок заключения договора на покупку квартиры продлевается до 1 марта 2023 года.
- Господдержку можно получить только на первичное жилье, на вторичку взять семейную ипотеку нельзя.
- Первоначальный взнос по ипотеке должен составлять 20%. Если хотите рефинансировать ипотеку, которую взяли ранее, остаток кредита не должен быть больше 80% от первоначальной стоимости жилья.
- Максимум, который можно получить по программе семейной ипотеки — 12 млн рублей для Москвы, Московской области, Санкт-Петербурга и Ленинградской области. Для всех остальных регионов — 6 млн рублей. Приобретаемое жилье может стоить и больше, чем лимит, но под 6% дадут только сумму не выше лимита.
- Материнский (семейный) капитал включают в максимальную сумму кредита. Т. е. если вы захотите использовать маткапитал в качестве первого взноса, то сумма, которую вы сможете получить под 6% в кредит, уменьшится на величину маткапитала.
- Программа действует до конца 2022 года.
- Обязательным условием при оформлении семейной ипотеки под 6% является страхование жизни заемщика и квартиры, так постановило правительство. Если отказаться от страховки, банк сможет поднять ставку на 4 процентных пункта выше ставки ЦБ, невзирая на то, что у вас льготная программа со ставкой 6%.
Для Дальнего Востока с 1 января 2019 года действуют более выгодные условия. Можно взять ипотеку под 5%, можно даже на вторичку, если она находится в селе.
Кто может взять семейную ипотеку — требования к заемщикам и созаемщикам.
Воспользоваться программой можно, если в вашей семье в период с 2018 по 2022 год появится второй ребенок. Если родится третий, четвертый малыш и т. д., и вы ранее не пользовались программой, вы также можете ею воспользоваться.
С 14 ноября 2019 года вступает в силу Постановление Правительства РФ от 31.10.2019 № 1396. В соответствии с этим документом льготная ипотека под 6% теперь доступна и семьям, в которых есть ребенок-инвалид.
Если в семье есть, или появится до 31 декабря 2022 года ребенок, которому установлена категория “ребенок-инвалид”, семья имеет право на семейную ипотеку со ставкой 6% (а на Дальнем Востоке — 5%).
А в случае установления после 31 декабря 2022 года категории “ребенок-инвалид” ребенку, который родился не позднее 31 декабря 2022 года, оформить льготную ипотеку можно до 31 декабря 2027 г.
Все члены семьи — и дети, и родители — должны быть гражданами РФ. Заемщиком может быть любой из родителей второго (или последующего) ребенка, а созаемщиками практически кто угодно: может быть и отчим, и бабушка, если это положительно повлияет на одобрение заявки.
Перечень документов, которые нужны для оформления семейной ипотеки, государство не установило. Все зависит от конкретного банка, в котором собираетесь брать ипотеку. Обычно необходимы паспорт, документы, подтверждающие доход, свидетельства о рождении детей с отметками о гражданстве, документы на жилье, страховка и отчет об оценке.
Первоначальный взнос
Любой ипотечный кредит предполагает внесение первоначального взноса. Суммы различаются в зависимости от характеристики приобретаемого объекта, его стоимости, гарантий возврата займа, которые может предоставить заемщик. Стандартная величина первого взноса — 20%, однако банки предлагают специальные условия, по которым сумма может быть уменьшена до 0%.
Например, Россельхозбанк допускает нулевой первоначальный взнос, если семья, желающая вступить в программу готова задействовать средства материнского капитала. Сумма не должна быть меньше, чем минимальный размер первоначального взноса. Для квартир стоимостью до 7 000 000 ₽ это всего 10%.
В каждом случае параметры первого взноса необходимо уточнять при обсуждении условий ипотечного договора. Банки рассматривают каждую поданную заявку индивидуально, поэтому стандартные условия могут измениться. Понизить процент и получить более выгодное предложение помогут правильно оформленные документы.
Что полагается для многодетных семей?
Региональные власти самостоятельно определяют условия для каждого региона, касаемо присвоения статуса многодетной семьи. Льготные преимущества бывают как федеральные, так и окружные.
Семейство, имеющее статус многодетного, может претендовать на следующую помощь.
| Федеральные льготы | Региональные льготы |
|---|---|
| · Тридцатипроцентная компенсация за коммунальные платежи. Выплата покрывает газообеспечение, воду и электричество. | · Компенсация за лекарственные препараты детям до шести лет по рецепту врача; |
| Молодая семья, которая проживает в сельской местности, может оформить скидку на приобретаемое топливо; | · Отсутствие оплаты за пропитание в школе и профессиональных учреждениях; |
| · Освобождение от платы по земельному налогу (частично, либо в полной мере), либо от выплат за аренду; | · Компенсация за форму в школу и спортивная одежда; |
| · Бесплатное предоставление участка земли под хозяйство; | · Бесплатное посещение выставок, музеев и других культмассовых мероприятий единожды в месяц; |
| · Помощь в организации фермерства, либо предпринимательства (может отменяться регистрационный сбор); | · Прием в детсад вне очереди; |
| · Понижение ставки по налогам; | · Бесплатный проезд в городском и областном транспорте. |
| · Оформление займа без процентов, либо денежной помощи. |
Отделения и филиалы банков, предоставляющих услугу в Люберцах
-
- Мини-офис № 092
- Люберцы, мкр. Городок А, улица Побратимов, 7
- Время работы:
- Пн.—Вс.: 10:00—22:00
-
- Операционная касса № 21—03
- Люберцы, мкр. Городок А, Новорязанское шоссе, 1
- +7 495 786-26-26
- Время работы:
- Пн.—Вс.: 08:00—21:30
-
- Операционный офис «Октябрьский проспект»
- Люберцы, мкр. Городок А, улица Смирновская, 16
- Время работы:
- Пн.-Пт.: 09:00—20:00Сб.: 10:00—19:00
-
- Дополнительный офис «Люберецкий» Филиала «Центральный» Банка ВТБ (ПАО)
- Люберцы, улица Кирова, 3
- 8 800 200-23-26
- Время работы:
- Пн.-Пт.: 09:00—20:00, технический перерыв в кассе: 14.15-15.00Сб.: 10:00—17:00, технический перерыв в кассе: 13.00-13.45
-
- Доп.офис №9040/01201
- Люберцы, мкр. Городок А, улица Комсомольская, 15А
- 8 800 555-55-50
- Время работы:
- Пн.:с 08:30 до 18:30Вт.:с 08:30 до 18:30Ср.:с 08:30 до 18:30Чт.:с 08:30 до 18:30Пт.:с 08:30 до 18:30Сб.:с 09:30 до 16:30
Жильё для молодых семей по федеральной программе: как это работает
Правила участия в проекте «Обеспечение жильём молодых семей» прописаны в отдельном постановлении правительства РФ. Суть проекта в том, что семье выдаётся от государства дотация, которую можно потратить на:
- покупку готового жилья на первичном рынке;
- строительство квартиры или дома;
- оплату первоначального взноса по ипотеке для молодой семьи;
- частичное погашение ранее взятой ипотеки.
Условия программы для молодых семей в 2020 году могут варьироваться в регионах, поэтому для уточнения деталей следует обратиться в местный жилищный департамент. Сотрудники ведомства проконсультируют и подсчитают сумму, на которую можно рассчитывать в рамках господдержки.
Сумма дотации
Возможная сумма государственной помощи рассчитывается исходя из стоимости жилья, суммы по договору или непогашенному остатку ипотечного кредита, зависит от наличия в семье детей и составляет определённый процент от стоимости жилья:
- двое взрослых без детей — 30%;
- двое взрослых + один или более детей — 35%;
- одинокий родитель + один или более детей — 35%;
- семьи, проживающие в климатически неблагоприятных районах, например, на Крайнем Севере — до 80%.
Условия участия в программе
Главным критерием участия в программе является потребность молодой семьи в улучшении жилищных условий, которая должна быть официально подтверждена документами из муниципалитета.
Согласно постановлению, улучшение жилищных условий необходимо, если на двоих взрослых приходится не более 42 кв. м жилплощади, а когда в семье трое и более человек — менее 18 кв. м на каждого члена семьи.
Кроме того, семья-претендент на участие в проекте должна иметь подтверждённый доход, достаточный для погашения ипотеки или окончательного приобретения жилья сверх тех средств, которые направит государство.
Какие документы потребуются
Узнать точный перечень документов можно в жилищном департаменте, потому что все обращения рассматриваются в индивидуальном порядке. Но стандартный пакет включает в себя:
- заявление;
- паспорт;
- свидетельство о браке;
- свидетельство о рождении ребёнка/детей;
- справку о доходах;
- документы, подтверждающие улучшения жилищных условий;
- реквизиты банковского счёта для перечисления субсидии.
Требования к недвижимости
По программе обеспечения жильём молодых семей можно приобрести жилплощадь, которая:
- Находится в регионе, где выдаётся дотация.
- Соответствует нормам, описанным в статье 15 и статье 16 Жилищного кодекса РФ — её износ не должен превышать 25% на момент оценки.
- Имеет общую площадь, которая соответствует нормам для молодой семьи, установленным в регионе.
Сложности и советы
Получение субсидии по госпрограмме — не самая простая задача. Вас могут не включить в реестр из-за малейшей формальности, к примеру, признают имеющееся жильё подходящим.
Попав в программу, не ждите денег сразу. Вас только поставят на очередь для улучшения жилищных условий. В некоторых регионах людям приходится ждать долго. За это время кому-то из супругов может исполниться 36 лет, из-за чего семья автоматически исключается из программы.
Многодетные и малоимущие семьи и те, кто воспитывает детей-инвалидов будут в приоритете на участие в программе: их могут поставить в очередь перед вами. Поэтому подать заявку, если вы решите поучаствовать в проекте, лучше как можно раньше.
Пока подходит очередь, стоит заняться подготовкой к реализации сертификата по программе по обеспечению жильём молодых семей. По её условиям, финансовый сертификат действует после выдачи в течение полугода. Если за это время семья не успевает оформить ипотеку, документ утрачивает силу и возобновить его не удастся.
Сразу после получения сертификата следует открыть счёт в банке, на который будет перечислена субсидия. После этого подбирается объект недвижимости для приобретения, заключается договор ипотеки и начинаются ежемесячные выплаты на протяжении установленного количества лет.
Кроме субсидии от государства, при получении ипотеки для молодой семьи в качестве первоначального взноса можно также использовать материнский капитал.
Основные особенности акции
Программа ипотечного кредитования «Молодая семья» — социальный кредит Сбербанка, учитывающий такой вопрос, как рождение детей, и предполагающий помощь родителей, которые могут выступить в качестве созаемщиков.
Основная особенность такой акции – минимальный размер первоначального взноса по сравнению с другими предложенными вариантами ипотеки. Первоначальный взнос составляет всего 15% для молодых семей с несовершеннолетними детьми и 20% для семей, которые потомством еще не обзавелись.
Годовая ставка начинается с 12,5%, ее размер напрямую зависит от первоначального взноса. Ниже представлена сводная таблица:
| Первый взнос | Срок до 10 лет | Срок от 10 до 20 лет | Срок от 20 до 30 лет |
| От 50% | 12,5% | 12,75% | 13% |
| От 30% до 50% | 12,75% | 13% | 13,25% |
| От 15% до 30% | 13% | 13,25% | 13,50% |
Дополнительные льготы для молодых семей
Дополнительные условия кредита «Молодая семья» от Сбербанка не менее выгодны для заемщиков:
При рождении ребенка молодой семье предоставляется возможность отсрочки платежа на погашение основной суммы долга. Данное условие актуально до момента достижения ребенком 3-х летнего возраста
Обратите внимание, отсрочка не распространяется на ипотечные проценты.
Отсутствует дополнительно взимаемая плата за досрочное погашение кредита.
При условии просрочки назначенного платежа, на заемщика накладывается ответственность по уплате неустойки, процент которой составляет всего 0,5% от просроченной суммы за каждый день.
Компенсация по ипотеке молодым семьям
Главным преимуществом ипотеки для молодых семей является возможность привлечения безвозмездных государственных субсидий. Федеральная программа выделяет компенсации на погашение кредита, равные 30% от стоимости жилья, если в семье имеются дети, на каждого из них добавляет еще плюс 5%.
Для получения помощи в погашении кредита молодой семье необходимо представить собранный пакет документов на оформление кредита в Департамент жилищного фонда и политики по месту жительства.
В течение 10 дней после подачи документов заявка будет рассмотрена. При ее одобрении молодая семья получит статус нуждающихся в улучшении жилищных условий, заемщикам будет выдан сертификат на получение субсидий.
Субсидии могут быть использованы в качестве вносимого капитала, таким образом, ипотека получается без первоначального взноса, а также в качестве других частей задолженности по ипотечному кредиту, если таковой на данный момент уже оформлен
Кому могут быть предоставлены льготы
Ипотека для молодых семей в 2020 году может быть предоставлена любой семье, которая подходит под следующие требования:
- Гражданство РФ.
- Возраст хотя бы одного из супругов не достиг 35 лет, возраст каждого супруга превышает 21 год.
- Если семья неполная, родитель может взять ипотеку, для него сохраняется главное условие – возраст менее 35 лет.
- Наличие первоначального капитала от 15% стоимости жилья.
- Семейный бюджет не ниже определенного уровня.
- Для получения государственных субсидий молодая семья должна состоять на учете в качестве граждан, нуждающихся в улучшении жилищных условий, увеличении жилой площади.
Федеральная программа «Обеспечение жильем молодых семей»
Предполагает государственные выплаты в размере от 30% до 35% вложений молодой семьи в жилье. Она приобрела особенную популярность в связи со своей универсальностью.
Во-первых, речь идет о покупке не только квартир, но и о другой жилищной недвижимости, в том числе – приобретении частного дома.
Во-вторых, предельно широко выписаны способы приобретения, при которых субсидия может использоваться, в том числе для:
- покупки недвижимости на вторичном рынке;
- произведения предоплаты брокерской конторе на приобретение жилья эконом-класса в интересах молодой семьи на первичном рынке;
- оплаты материалов и/или работы строительной организации на возведение собственного дома в сельской местности;
- последнего паевого взноса члена жилищного кооператива, если по результатам его уплаты недвижимость переходит в частную собственность молодой семье;
- погашения тела и процентов по ипотечному или другому жилищному кредиту;
- сертификат участника госпрограммы также принимается банками для получения ипотечного или иного жилищного кредита.
Общие требования к участникам федеральных программ содействия покупке недвижимости со стороны государства.
- Взрослые члены семьи (оба супруга или одинокий родитель) должны находиться в возрасте до 35 лет;
- Семья должна получить в органе субъекта РФ статус нуждающейся в улучшении жилищных условий. Основания для его предоставления выписаны в ст.51 ЖК РФ. К их числу относятся: обеспеченность жилой площадью менее установленной нормы; проживание в помещении, не соответствующем техническим и санитарным требованиям; необходимость разъехаться с тяжелобольным заразной формой определенных болезней и т.п.
- К молодой семье предъявляются требования относительно гражданства. Льготы могут получить и пары, в которых одним из супругов является иностранец, однако размер государственной помощи рассчитывается только с учетом потребностей российского гражданина;
- Семья может состоять из супружеской пары или одного родителя, однако обычно требуется наличие хотя бы одного ребенка. В некоторых случаях субсидия положена и бездетным парам, а количество детей лишь увеличивает ее размер или процент;
- Семья должна подтвердить наличие достаточной суммы для уплаты той части стоимости жилья, которая не будет покрыта государственной субсидией либо обладать достаточными доходами, чтобы взять на эти цели банковский кредит.
Льготы для молодых многодетных семей
Федеральное законодательство не содержит понятия «многодетная семья». Оно определено в подзаконном акте – Указе Президента от 05.05.1992. В соответствии с его положениями, региональные власти самостоятельно решают, какие семьи считать многодетными и какие формы поддержки к ним применять. Однако часть мероприятий являются общепринятыми и действуют во всех без исключения субъектах РФ.
Многодетным молодым семьям положена государственная помощь для налаживания быта и хозяйствования на земле:
- 30-процентная льгота на оплату коммунальных услуг, в том числе за потребленную электроэнергию, газ и воду; для сельской местности такие субсидии могут быть по желанию заявителей частично заменены на 30% скидку на закупаемое топливо;
- помощь в организации фермерских хозяйств или налаживании предпринимательства в других организационных формах, например освобождение от уплаты регистрационного сбора;
- бесплатное выделение земельных участков для коммерческого хозяйствования;
- бесплатное предоставление участков для индивидуального жилищного строительства и сельскохозяйственных нужд (огород, дача);
- полное или частичное освобождение от уплаты земельного налога или арендной платы на землю либо понижения базовой ставки налога;
- не подлежащая возвращению материальная помощь или беспроцентный заем на развитие фермерского хозяйства;
- дотации, льготные займы на покупку материалов для строительства собственного дома.
Многодетным молодым семьям положены льготы в других сферах:
- выдача на детей до 6 лет бесплатных лекарственных препаратов по рецептам врачей;
- бесплатный проезд в транспорте по внутригородским или внутрирайонным рейсам;
- первоочередной прием детей в детские сады;
- организация бесплатного питания учащихся в школах и профтехучилищах;
- бесплатное обеспечение школьной формой или ее аналогом для посещения уроков и спортивной формой в пределах норм;
- установление одного дня в месяц для бесплатного посещения выставок, музеев и других культурных мероприятий.
Где лучше взять ипотеку молодой семье: список банков
Молодые семьи являются категорией граждан, на которые нацелены практически все коммерческие кредитные организации. Конкурируя друг с другом, они предлагают различные программы кредитования для молодых семей на более выгодных условиях. Заемщики могут выбрать любой банк с понравившимися условиями.
- Сбербанк. Чтобы взять ипотеку как молодая семья в Сбербанке, необходимо подать заявку в отделение банка и предоставить необходимые документы. На 2016 год действует программа, согласно которой можно взять ипотеку по 12,5-13% годовых в зависимости от размера первоначального взноса. Минимальный взнос – 20% от стоимости недвижимость. Максимальный срок – 30 лет. Сумма зависит от дохода семьи. Ежемесячный платеж не должен превышать 40% всего дохода. При отказе от страхования жизни и здоровья процент повышается.
- ВТБ 24. ВТБ 24 является одним из крупнейших банков России. Как и Сбербанк, он предлагает свои программы кредитования молодых семей и работает с государственной поддержкой. Кредитная организация предлагает займы со ставкой от 11%, максимальной суммой – до 8 млн рублей в зависимости от региона. Приобрести жилье под 11% годовых семьи могут в новостройках, список которых находится в отделении банка.
- Альфа банк. Банк предлагает молодым семьям кредит от 12,25% сроком до 25 лет. При расчете суммы учитывается основной и дополнительный доход обоих супругов. Основными требованиями являются наличие справки о доходах и возраст супругов до 35 лет.
- Банк Москвы. Банк также работает с государственными программами по поддержке молодых семей. Участникам государственных программ предлагается кредит от 8,5% годовых, первый взнос – от 10%. К требованиям относится возраст до 35 лет (обоих или одного супруга), наличие прописки в данном регионе, наличие определенного дохода и стажа, официальное трудоустройство и не ИП.
- Россельхозбанк. Для молодых семей банк предлагает более выгодные условия: первый взнос от 10%, процент варьируется от 10,5% до 14,5 % и зависит от суммы взноса. Срок кредитования – до 25 лет. Максимальная сумма – 20 млн рублей (зависит от региона).
Все банки требуют страховать недвижимость. Страховка жизни и здоровья заемщика по желанию, но при ее отсутствии повышается процент.
В каком размере и на что предоставляется помощь молодой семье?
На что предоставляется помощь молодой семье?
Социальная выплата может быть направлена на следующие цели:
- оплату договора купли-продажи жилья;
- оплату договора подряда на строительство жилого дома;
- оплату договора с уполномоченной организацией на приобретение в интересах молодой семьи жилого помещения эконом-класса на первичном рынке жилья (уполномоченные организации утверждаются на региональном уровне);
- оплату последнего платежа в счет паевого взноса по договору ЖСК, если молодая семья или один из супругов являются членом кооператива (после уплаты данного взноса жилое помещение должно переходить в собственность молодой семьи);
- уплату первоначального взноса при получении кредита на покупку жилья либо строительство жилого дома;
- погашение основной суммы долга и процентов (не просроченных) по кредиту на приобретение жилья либо строительство жилого дома.
В каком размере предоставляется помощь по Программе «Молодая семья»?
Социальная выплата предоставляется в размере, с учетом следующих факторов.
| Состав семьи | Размер выплаты, % от Расчетной стоимости жилья | |
| молодая семья, не имеющая детей | не менее 30% | но не более остатка задолженности по выплате остатка пая или остатка основного долга и текущих процентов по жилищному кредиту, если социальная выплата предоставляется на эти цели |
| семья с ребенком (детьми), в том числе неполная семья (один родитель и один ребенок и более) | не менее 35% |
| Расчетная стоимость жилья | = | Норма общей площади жилого помещения | x | Норматив стоимости 1 кв.м |
Норма общей площади жилого помещения:
- 42 кв. метра – для семьи из 2-х человек;
- по 18 кв. метров на одного человека – для семьи из 3-х и более человек
Норматив стоимости 1 кв.м по муниципальному образованию:
устанавливается органом местного самоуправления, но не выше средней рыночной стоимости 1 кв. м общей площади жилья по субъекту РФ, определяемой Минстроем
Справочно: нормативы Минстроя на III квартал 2020 (утв. Приказом Минстроя России от 04.07.2018 N 387/пр)
Центральный федеральный округСеверо-Западный федеральный округЮжный федеральный округСеверо-Кавказский федеральный округПриволжский федеральный округУральский федеральный округСибирский федеральный округДальневосточный федеральный округКрымский федеральный округ
| Белгородская область | 40 205 |
| Брянская область | 30 412 |
| Владимирская область | 34 970 |
| Воронежская область | 35 315 |
| Ивановская область | 32 529 |
| Калужская область | 41 846 |
| Костромская область | 31 222 |
| Курская область | 31 424 |
| Липецкая область | 33 106 |
| Московская область | 61 040 |
| Орловская область | 30 465 |
| Рязанская область | 37 678 |
| Смоленская область | 32 893 |
| Тамбовская область | 32 522 |
| Тверская область | 39 785 |
| Тульская область | 38 740 |
| Ярославская область | 42 389 |
| г. Москва | 91 670 |
Предлагаем ознакомиться Стоит ли судиться с работодателем
| Республика Карелия | 40 145 |
| Республика Коми | 46 361 |
| Архангельская область | 49 717 |
| Вологодская область | 35 375 |
| Калининградская область | 40 808 |
| Ленинградская область | 45 685 |
| Мурманская область | 45 939 |
| Новгородская область | 36 346 |
| Псковская область | 34 924 |
| Ненецкий автономный округ | 60 166 |
| г. Санкт-Петербург | 71 053 |
| Республика Адыгея | 29 680 |
| Республика Калмыкия | 30 096 |
| Краснодарский край | 39 187 |
| Астраханская область | 33 287 |
| Волгоградская область | 32 966 |
| Ростовская область | 41 964 |
| Республика Дагестан | 29 665 |
| Республика Ингушетия | 30 529 |
| Кабардино-Балкарская Республика | 28 381 |
| Карачаево-Черкесская Республика | 36 035 |
| Республика Северная Осетия — Алания | 33 380 |
| Чеченская Республика | 36 534 |
| Ставропольский край | 29 239 |
| Республика Башкортостан | 41 255 |
| Республика Марий Эл | 32 557 |
| Республика Мордовия | 37 404 |
| Республика Татарстан | 41 879 |
| Удмуртская Республика | 37 469 |
| Чувашская Республика — Чувашия | 34 032 |
| Пермский край | 40 508 |
| Кировская область | 34 876 |
| Нижегородская область | 49 440 |
| Оренбургская область | 34 410 |
| Пензенская область | 35 003 |
| Самарская область | 36 674 |
| Саратовская область | 30 000 |
| Ульяновская область | 32 698 |
| Курганская область | 32 412 |
| Свердловская область | 46 337 |
| Тюменская область | 43 049 |
| Челябинская область | 31 725 |
| Ханты-Мансийский автономный округ — Югра | 49 343 |
| Ямало-Ненецкий автономный округ | 56 017 |
| Республика Алтай | 33 845 |
| Республика Бурятия | 37 362 |
| Республика Тыва | 40 580 |
| Республика Хакасия | 36 039 |
| Алтайский край | 34 038 |
| Забайкальский край | 39 057 |
| Красноярский край | 44 578 |
| Иркутская область | 40 075 |
| Кемеровская область | 34 941 |
| Новосибирская область | 45 802 |
| Омская область | 36 076 |
| Томская область | 42 880 |
| Республика Саха (Якутия) | 55 958 |
| Камчатский край | 52 219 |
| Приморский край | 56 134 |
| Хабаровский край | 50 698 |
| Амурская область | 45 418 |
| Магаданская область | 49 431 |
| Сахалинская область | 66 539 |
| Еврейская автономная область | 36 693 |
| Чукотский автономный округ | 39 463 |
| Республика Крым | 29 000 |
| г. Севастополь | 30 000 |
Кто может претендовать на помощь от государства
Кроме молодых семей на помощь в погашении ипотеки в 2018 году могут претендовать следующие категории граждан:
- Физические лица, оформившие опекунство или усыновившие несовершеннолетних детей.
- Ветераны войны.
- Родители или усыновители ребенка-инвалида.
Граждане могут воспользоваться социальной поддержкой государства при выплате ипотечного займа в следующих ситуациях:
- Доходность семьи за последние три месяца снизилась более чем на 30%.
- Произошло увеличение ежемесячного платежа по жилищной ссуде вследствие повышения основной ставки Центробанка (такое бывает крайне редко).
- После оплаты ежемесячного платежа, на личные расходы семьи остается сумма, меньшая, чем два прожиточных минимума.
Факт возникновения каждого из описанных выше случаев нужно доказать документально, например, предоставить справку о заработной плате. После подать прошение в соцзащиту региональной администрации. Каждое заявление рассматривается отдельно, а решение о выдаче субсидии остается за ответственным сотрудником комитета социальной поддержки населения.
Условия участия
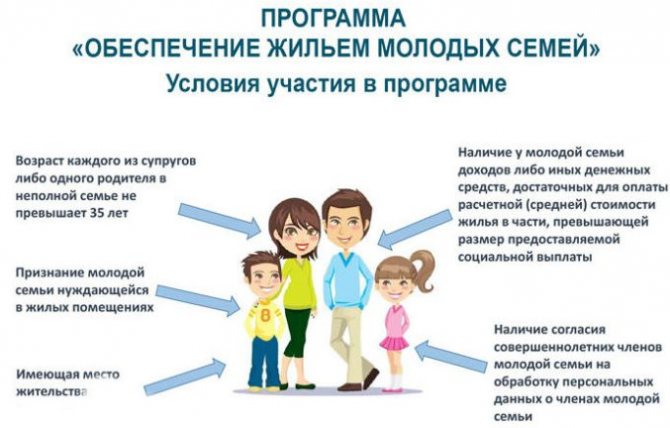
Чтобы воспользоваться выплатой, необходимо соответствовать определенным требованиям:
- Состоять в зарегистрированном браке. Если мужчина и женщина проживают вместе без официальной регистрации отношений, под действие программы они не попадают. Возможность участия не зависит от наличия детей – даже бездетные семьи могут претендовать на выплату.
- Возраст каждого супруга – не более 35 лет. Соответствие этому требованию проверяется два раза – на этапе подачи заявления и при распределении денежных средств. Если при утверждении списка выплат возраст одного из супругов уже превышает 35 лет, в субсидии будет отказано. Поскольку от момента подачи заявления до получения выплаты может пройти не один год, лучше не затягивать с подачей заявления.
- Возможность погасить кредит в срок. Участники программы должны доказать, что они имеют возможность в полном объеме и без задержки вносить платежи по ипотеке. Для этого нужно предоставить справку о размере доходов или выписку со счета с указанием количества денежных средств.
- Семье требуется улучшение условий проживания. Субсидия выдается только тем супругам, которые официально подтвердили необходимость приобретения нового жилья. Для каждого субъекта устанавливаются свои нормативы на самое меньшее количество квадратов, которое должно приходиться на человека. Например, для Москвы оно составляет 10 м2, для Волгограда – 11 м2.
- Гражданство РФ. Если один из супругов не гражданин РФ, можно подать заявление на участие в проекте при наличии хотя бы одного ребенка. Но тогда участники будут проходить по программе как неполная семья, а второй супруг не будет учитываться при определении размера денежной помощи.
Поскольку инициатива «Молодая семья» действует на федеральном уровне, перечисленные требования являются обязательными для всех участников, независимо от места проживания. Однако органы местной власти могут внести в список дополнительные условия.