Что делать если звонят из банка по чужому кредиту?
Содержание:
- Кто такие коллекторы и почему к ним обращаются кредиторы
- Что говорит законодательство?
- Что могут сделать приставы по жалобе должника
- ○ Почему коллекторы могут звонить по чужому долгу?
- Как правильно разговаривать с коллекторской организацией
- Что делать, если звонят коллекторы по чужому долгу
- Как построить беседу с коллектором и какие доводы привести?
- Как бороться с телефонными звонками коллекторов
- Как разговаривать с коллекторами?
- Работа коллекторов по закону
- Полномочия коллекторов по новому законодательству
- Платить ли по чужому долгу
- Почему банк предлагает оплачивать кредит за другого
- Как разговаривать с коллекторами по закону?
- ○ Правила поведения с коллекторами.
- Первый звонок от коллекторов: как быть?
- Тактика общения с сотрудником агентства
- Ответы на популярные вопросы
Кто такие коллекторы и почему к ним обращаются кредиторы
Коллекторское агентство – это коммерческая организация, задача которой в досудебном порядке взыскать долг с заёмщика. Такая деятельность вполне законна, поскольку договор цессии (переуступки долга) позволяет кредитным организациям передавать или продавать просроченную задолженность без согласия должника. Как представители кредитора коллекторы не имеют особых прав, позволяющих эффективно воздействовать на неплательщиков. В их полномочия не входят ни конфискация имущества, ни арест счетов, ни заключение самого должника под стражу. Основной конёк представителей агентств – умение работать с неплательщиками в меру своих способностей. Поэтому, если вы должник, главным их арсеналом будут звонки по телефону, личные встречи и ведение переговоров.
Что говорит законодательство?
Компании такого плана осуществляют свою деятельность на основании специального кредитного договора. Ранее работа подобных сотрудников ни регулировалась никем. Коллекторы применяли к должникам достаточно агрессивные действия.
С конца 2016 года в данной области были установлены кардинальные перемены. Приняты определенные законы.
Сюда относятся такие манипуляции:
- Угроза причинения вреда человеку и тем более убийства.
- Уничтожение или повреждение имущества задолжавшего.
- Психологическое воздействие, если оно выражается в унижении достоинства и чести человека. Сюда можно смело отнести применение бранных слов и нецензурных выражений.
- Обман должника по срокам возврата долга и по его сумме.

Все, что могут делать данные профессионалы, это делать предупреждающие звонки должнику. При этом довольно часто они звонят не только задолжавшему, но его друзьям и родственникам. Имеют ли они на это право?
Это могут быть люди, проживающие рядом, по соседству. Общаться с ними можно на следующих условиях:
- Человек, имеющий долг, одобрил обработку персональных данных. Дал добро на взаимодействие с третьими лицами;
- Третье лицо не высказало отрицательного решения относительно взаимодействия с сотрудниками коллекторской службы.
Если названивают человеку, который не имеет никакого отношению к должнику и долгу, коллекторы должны перестать звонить. Если звонки будут продолжаться, можно обращаться в специальные структуры.
Что могут сделать приставы по жалобе должника
Приставы обязаны рассмотреть любое обращение, заявление или жалобу на действия коллекторской фирмы, ее сотрудников. Срок рассмотрения не может превышать 30 дней, после чего заявителю дается аргументированный ответ.
В ходе проверки приставы могут запрашивать документы и сведения от руководителя коллекторской компании, проводить выездные мероприятия.
По итогам рассмотрения жалобы приставы вправе:
- вынести в адрес руководителя коллекторского агентства представление об устранении нарушения;
- временно исключить компанию из реестра ФССП при подтверждении грубого нарушения, либо при систематических негрубых проступках;
- аннулировать свидетельство с исключением из реестра
- возбудить административное или уголовное дело в отношении коллекторской организации и ее сотрудников в пределах компетенции приставов;
- передать материалы проверки в прокуратуру или МВД для возбуждения уголовного дела, если состав не входит в перечень полномочий ФССП.
Если у коллекторского бюро отзовут свидетельство с исключением из реестра, оно не сможет законно заниматься взысканием долгов. Такой вид ответственности применяется за однократное грубое нарушение, либо при двух и более проступках в течение года.
Также рядовые коллекторы могут персонально привлекаться за совершение противоправных действий с должником, его имуществом. Типичным примером уголовных дел в отношении коллекторов является статья 116 УК РФ (побои).
○ Почему коллекторы могут звонить по чужому долгу?
Согласно Закону № 230-ФЗ звонки на чужие номера с требованием о возврате долга запрещены, но гражданское законодательство допускает несколько случаев, когда это возможно.
Рассмотрим эти ситуации.
Поручительство.
Если вы указаны в кредитном договоре как поручитель, в случае возникновения долга существует высокая вероятность того, что деньги потребуют с вас. Согласно ст. 363 ГК РФ поручитель несет солидарную ответственность перед займодавцем. Это значит, что взыскатель имеет право требовать выплаты средств и с заемщика, и с вас, пока не добьется получения всей суммы долга.
«Поручитель отвечает перед кредитором в том же объеме, как и должник, включая уплату процентов, возмещение судебных издержек по взысканию долга и других убытков кредитора, вызванных неисполнением или ненадлежащим исполнением обязательства должником, если иное не предусмотрено договором поручительства» (п. 2 ст. 363 ГК РФ).
Как коллекторы узнают? Дело в том, что в соглашении будет присутствовать ваш номер телефона, который попадет в базу взыскателей вместе с контактами должника, поэтому на всякий случай вымогатели прозванивают всех.
Долг родственника.
Зачастую долг касается супруга заемщика. В ч. 2 ст. 45 СК РФ сказано, что при недостатке имущества у одного из супругов для погашения задолженности, другой супруг несет солидарную ответственность по взятым обязательствам.
Кроме того, долг может перейти на наследников, принявших имущество умершего.
- «Наследники, принявшие наследство, отвечают по долгам наследодателя солидарно. Каждый из наследников отвечает по долгам наследодателя в пределах стоимости перешедшего к нему наследственного имущества.
…
- Кредиторы наследодателя вправе предъявить свои требования к принявшим наследство наследникам в пределах сроков исковой давности, установленных для соответствующих требований» (ст. 1175 ГК РФ).
Других лиц обязательство заемщика не может касаться. Предъявление к ним каких-либо требований разрешено только в случае, если на это согласны сам должник и родственник:
«Направленное на возврат просроченной задолженности взаимодействие кредитора или лица, действующего от его имени и (или) в его интересах, с любыми третьими лицами, под которыми для целей настоящей статьи понимаются члены семьи должника, родственники, иные проживающие с должником лица, соседи и любые другие физические лица, по инициативе кредитора или лица, действующего от его имени и (или) в его интересах, может осуществляться только при одновременном соблюдении следующих условий:
- Имеется согласие должника на осуществление направленного на возврат его просроченной задолженности взаимодействия с третьим лицом.
- Третьим лицом не выражено несогласие на осуществление с ним взаимодействия» (ч. 5 ст. 4 Закона № 230-ФЗ).
Долг наследодателя.
Смерть должника не приостанавливает начисления процентов. Принимая наследство, родственник тем самым берет на себя обязательство по выплате долга. К сожалению, не всегда удается узнать о наличии кредита своевременно, поэтому неустойка «набегает» немалая.
Тем не менее сумму долга можно уменьшить.
- Наследник может отвечать по долгам только в пределах стоимости унаследованного имущества (ч. 2 ст. 1175 ГК РФ).
- Сумма неустойки подлежит уменьшению через суд, если количество процентов несоразмерно возросло (ч. 1 ст. 333 ГК РФ).
Если к вам обратились коллекторы за истребованием огромного долга, объясните им вашу ситуацию и попытайтесь связаться с банком. Если кредитор не делает идти на уступки, подайте иск в суд.
Как правильно разговаривать с коллекторской организацией
 Несколько советов для общения:
нужно быть предельно собранным и аккуратным, ничего не обещать;
отвечать односложно, ответы должны быть трактованы одним способом;
автоматический прозвон тоже можно отправить в черный список;
записывайте разговор, предупреждайте о записи;
спрашивайте и фиксируйте название организации, имя сотрудника и организации, данные о банке и важное.
Нельзя показывать панику или переживания, реагировать на фразы, что чужую задолженность придется оплачивать вам.
Какие законы они нарушают
В процессе разговора можно указать звонящим на то, что они нарушают сразу несколько статей Уголовного Кодекса:
- 183, часть 2;
- 137;
- 213;
- 857, пункт 3;
- ФЗ «О банках и банковской деятельности», ст. 26.
В любой беседе ведите себя сдержанно и спокойно, нельзя раздражаться, нервничать, показывать панику. Общение должно проходить в конструктивном ключе. У сотрудника, который занимается делом, есть копии документов, работник предлагает встретиться и показать бумаги-основания требования оплаты. Если просто давят на оплату без оснований, это не конструктивная беседа, не продолжайте, кладите трубку.
Что делать, если звонят коллекторы по чужому долгу
Цель коллекторского агентства – заставить должника вернуть долг, так как они зарабатывают на этом очень большие деньги. Поэтому методы воздействия этих людей бывают не совсем гуманными и приемлемыми, хотя в законе ФЗ №230 четко прописаны все способы, которые вправе применить взыскатель и действия, которые прямо запрещены ему. Вообще, действовать нужно исходя из ситуации, спокойно обдумывая шаги на трезвую голову.
Что можно сделать, если вам звонят по чужому долгу:
- Не брать трубку. Это один из действенных методов. Просто не отвечать на звонки с незнакомых номеров. Не вступать в спор, не выслушивать претензии, не разговаривать. Через некоторое время звонки прекратятся.
- Но вышеуказанный способ подходит не всем, особенно тем, чья работа связана с общением с клиентами по телефону. Если вы не можете не брать трубку, установите в смартфоне антиколлекторские программы и блокируйте входящие звонки, а также заносите в черный список тех, кто прорвался через защитные барьеры и продолжает названивать.
- Если вам звонят, разыскивая должника, и просят сообщить его координаты и иные контактные данные, объясните максимально правдоподобно, что с этим человеком вы не поддерживаете связь и не знаете, где он, а также попросите убрать ваш номер телефона с базы данных. Разъяснять придется несколько раз, так как сотрудники отдела по работе с проблемными долгами звонят в разное время с разной периодичностью, и у трубки оказывается каждый раз другой человек. Но через 5-6 объяснений, обычно телефон из базы удаляется.
- Если вам позвонили и сообщили, что у вас имеется задолженность и нужно оплатить долг, узнайте, в каком банке вы задолжали, какую сумму и спросите, с кем вы разговариваете. После чего обратитесь в указанный банк за справкой об отсутствии долгов. Могла произойти ошибка.
- Если вам звонят из банка по поводу чужого кредита и говорят, что вы сами дали разрешение на общение с вами, разрешив заемщику оставить свой номер телефона, напишите заявление коллектору или банку, что вы не желаете общаться с ними. После принятия и рассмотрения заявки ваша просьба будет удовлетворена, и вас перестанут беспокоить, так как отсутствие такого заявления подразумевает, что вы не против общения.
- Взаимодействие взыскателя с третьими лицами происходит по разрешению должника, которое прописано в кредитном договоре. Не многие заемщики знают, что имеют право отозвать свое согласие на взаимодействие банка с его родственниками и знакомыми, написав соответствующее заявление. Если вас беспокоят, сообщите должнику о такой возможности, и пусть пойдет и напишет заявление.
- Если вам угрожают или сообщают, что пойдете как соучастник в мошенничестве или подадут в суд, сообщите, что знаете законы нашей страны, а также свои права и будете жаловаться.
- Если звонки с угрозами не прекращаются, записывайте все разговоры на диктофон, собирайте иные доказательства и пишите заявление в полицию по факту вымогательства денег. При неправомерном поведении коллекторов, нужно подавать в суд и направлять жалобы в вышестоящие инстанции.

Пытаться с коллекторами разговаривать по-хорошему и объяснить ситуацию нет смысла, поскольку у них много сотрудников, каждый заступает в свою смену и названивает вам. Они обычно не реагируют на ваши возражения, что вы не брали никаких кредитов, и не нужно вам звонить. Они будут регулярно звонить, методично давить и добиваться своего. Если коллекторы ведут себя слишком настойчиво, применяют запрещенные методы давления, угрожают, ведут себя агрессивно, остается выход – собрать доказательства их неправомерных действий и подать жалобу в вышестоящие инстанции или написать иск в суд.
Как построить беседу с коллектором и какие доводы привести?
Что бы вы ни говорили коллектору, к явным и видимым результатам это не приведет. Напомним, что задача коллектора – максимально жесткое психологическое воздействие на должника. Цель коллектора – застыдить и запугать. Будьте вежливы, но не стоит давать понять собеседнику, что вы нервничаете. Разговор нужно построить так, чтобы коллектору не хотелось позвонить вам еще раз. Задавайте вопросы. Помните правило – кто спрашивает, тот и главный.

При первой беседе спросите фамилию, имя, отчество, должность позвонившего, уточните, каким образом он собирается подтвердить, что он именно тот человек за которого себя выдает. Спросите о названии коллекторского агентства, их ИНН и ОГРН, стационарный телефон агенства, наименование финансовой организации, чьи интересы он представляет, что является основанием для обращения в ваш адрес.
Если звонящий отказывается отвечать на ваши вопросы, говорить больше не о чем. Отключаем телефон, вносим номер в “черный список”. При современном техническом оснащении ничего не стоит записать разговор с коллектором. Предупредите, что разговор записывается и аудиозапись вы предоставите как доказательства в надзорные органы. Если вы понимаете, что беседа зашла в тупик, а так, скорее всего, и случится, вежливо попрощайтесь и положите трубку. Зачем выслушивать оскорбления и угрозы в свой адрес? Мы цивилизованные люди и пойдем другим путем.
Как бороться с телефонными звонками коллекторов
Сразу отметим, что просто занести номер коллекторского агентства в «чёрный список» — мало. В таких организациях работают ушлые ребята, которые звонят должникам с разных номеров. Этой тактики придерживаются все коллекторы. Поэтому чтобы звонки прекратились, нужно жаловаться в надзорные инстанции, курирующие деятельность таких организаций.
Жалоба в банк и НАПКА
В большинстве случаев, банки пользуются услугами собственных служб по взысканию проблемной задолженности. Если вы не брали кредит, жалуйтесь в ту кредитно-финансовую организацию, интересы которой представляет коллектор. Жалобу можно подать лично или через сайт банка.
В качестве альтернативы, жалобу можно отправить в НАПКА — Национальную ассоциацию профессиональных коллекторских агентств. Возможно, сразу звонки не прекратятся, но по факту обращения, в любом случае будет проведена служебная проверка.
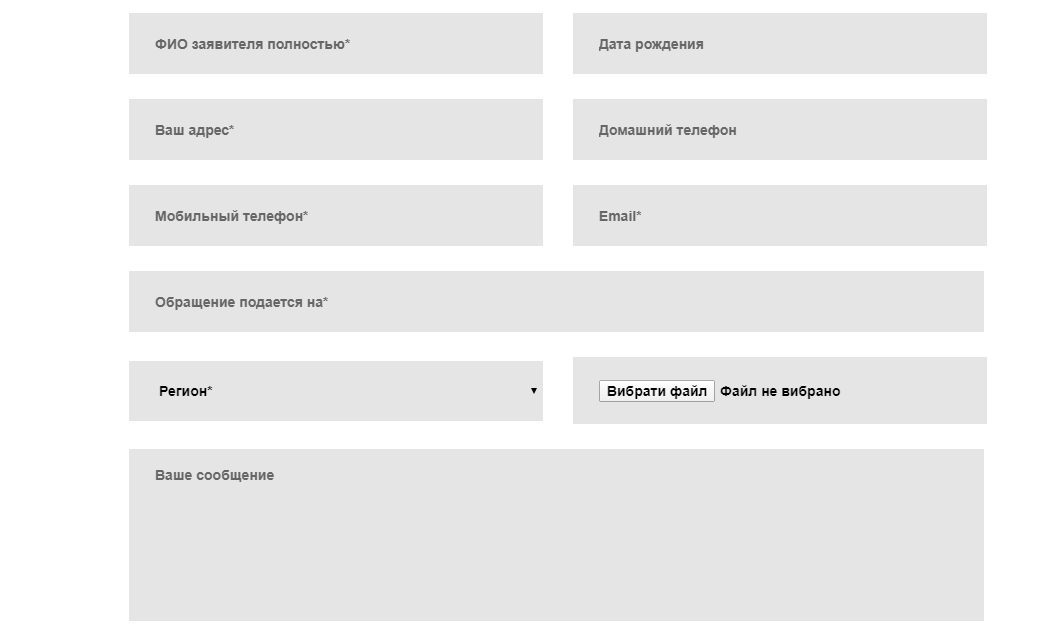
Жалоба в НАПКА онлайн
Жалоба в полицию
Зачастую, коллекторы не стесняются в выражениях, поэтому чтобы побудить должника погасить задолженность, угрожают причинением вреда здоровью или порчей имущества. В этом случае, звонившему сразу следует сообщить, что после разговора, вы напишите заявление в полицию.
Основания — вымогательство, угроза жизни и здоровью, если эти фразы мелькали в речи коллектора. К заявлению прикладываются доказательства, которые помогут привлечь виновных к ответственности. В качестве доказательств могут рассматриваться письма от коллекторов, диктофонные записи, фото и видеоматериалы.
Важно! Нужно быть готовым к тому, что обращение в полицию закончится судебным разбирательством. Такие процессы обычно отнимают много времени и сил, но гарантированно помогают решить конфликтную ситуацию.
Жалоба на коллекторов
Жалоба в прокуратуру
После обращения в полицию, можно сразу подать жалобу в прокуратуру, с требованием защитить права и интересы гражданского лица. Подаются такие жалобы лично или через интернет. Можно отправить заказное письмо, с пометкой о вручении.
Разница между обращением в полицию и прокуратуру заключается в следующем. Полиция разбирается в ситуациях, которые можно квалифицировать как уголовное преступление или административное правонарушение. Например, коллекторы угрожают должнику, портят имущество, делают надписи на входных дверях. Прокуратура контролирует законность действий организаций и физических лиц. Поэтому на неправомерные действия со стороны коллекторов можно жаловаться в обе инстанции одновременно.
Добавим, что в прокуратуру нельзя обратиться анонимно: такие жалобы отклоняются без рассмотрения. Поэтому в заявлении нужно обязательно указать следующую информацию:
- Паспортные данные и адрес проживания заявителя;
- Изложение сути дела;
- Отсылки к действующему законодательству;
- Просьба о проведение прокурорской проверки.
Унифицированной формы для таких обращений не предусмотрено. Чтобы прокуратура быстрее разобралась в обстоятельствах дела, к жалобе нужно приложить доказательства неправомерных действий со стороны коллекторов.
https://youtube.com/watch?v=1iCly_tjFrU%3F
Как разговаривать с коллекторами?
Сотрудники коллекторских агентств бывают весьма настойчивы: это их работа, и за каждый взысканный долг они получают бонусы. Отказ с ними вступать в беседу, сбрасывание звонка не приведет к положительному результату. Лучше ответить на звонок и общаться с ними в благожелательном тоне.
Что нужно узнать у коллекторов?
- Причину звонка, каким образом вы относитесь к долгу.
- Информация о коллекторе: название компании, ФИО сотрудника, адрес, контактный телефон.
- Если у агентства ошибочные сведения, выяснить, от какого банка был передан долг, ФИО должника, сумму долга и иные данные.
Федеральный закон № 230-ФЗ от 03.07.2016 г. «О защите прав…» уточняет, что совершать звонки коллекторы могут с соблюдением следующих правил:
- частота – не чаще 1 раза в день, 2-х раз в неделю, не более 8 раз в месяц;
- запрещено звонить в следующие временные промежутки: с 22 часов до 8 утра – в будни, с 20 часов до 9 утра – в выходные и праздничные дни;
- запрещается звонить со скрытых номеров или отказываться сообщать контактный номер звонившего;
- в ходе телефонного разговора коллектор должен назвать свои данные и уточнить, от какого кредитора он звонит.
Даже если звонок ошибочный, только по устному заявлению коллектор не сможет убрать ваши данные из общей базы, необходимо наличие подтверждающих ваши слова документов. Рекомендуем выяснить все вопросы с банком-кредитором или коллекторами, так как пока номер не удален из базы, он будет выводиться на программное обеспечение и на него будут поступать звонки.
Ссылка на документ: Федеральный закон № 230-ФЗ от 03.07.2016 г. «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности…»
Работа коллекторов по закону
Сегодня деятельность коллекторов строго контролируется. С 2017 года действует новый закон (№ 230-ФЗ), согласно которому этим «бравым ребятам» многое запрещено. Конечно, некоторые из них продолжают нарушать правила, надеясь на финансовую безграмотность российских граждан. Поэтому, столкнувшись с подобными проблемами, ищите ответы на свои вопросы. Обратитесь за помощью к интернет источникам в лице юридических порталов, законодательных документов.
Итак, деятельностью по взысканию проблемной задолженности имеют право заниматься компании соответствующие нижеприведенным требованиям:
- Наличие регистрации в государственном реестре ФССП.
- Взыскание долгов – основной вид деятельности организации.
- Размер активов – от 10 млн. рублей.
- Размер оформленной страховки – от 10 млн рублей.
- Наличие собственного сайта.
Недопустимо принимать на работу в коллекторское агентство людей с судимостью в прошлом, не имеющих юридического или экономического образования. В работе с должниками разрешено применять такие меры взаимодействия как: звонки по телефону, личные встречи, голосовые сообщения, смс-оповещания, телеграммы. Запрещено оказывать давление на человека, угрожать, вводить в заблуждение, беспокоить лиц, не имеющих отношения к непогашенному кредиту (соседи, родственники, коллеги).
Полномочия коллекторов по новому законодательству
Деятельность коллекторских агентств регулирует закон №230 «О микрофинансовых организациях». В 2020 году в него были внесены изменения, защищающие права граждан. Эта мера была вызвана многочисленными жалобами на произвол коллекторов. Их полномочия очень подробно прописаны в законе.
Разрешены:
- Отправка писем Почтой России. В письме может содержаться только прямая информация, относящаяся к расчету задолженности и обоснование права агентства на взыскание вашего долга (договор с банком о передаче вашего долга).
- Отправка информационных сообщений о сроках и суммах к возврату с помощью СМС, голосовых сообщений, телеграмм.
- Личные встречи и переговоры по телефону для обсуждения условий возврата долга. Для этого требуется согласие должника.
Закон запрещает угрозы, оскорбления и любые виды насилия в отношении должника. Если коллектор допустил подобное обращение, на него необходимо подать в суд и требовать возмещения причиненного вреда (морального и материального).
Вы хотели бы списать все свои долги?
Закон запрещает угрозы, оскорбления и любые виды насилия в отношении должника. Если коллектор допустил подобное обращение, на него необходимо подать в суд и требовать возмещения причиненного вреда (морального и материального).
Платить ли по чужому долгу
Если вас начали беспокоить по поводу чужих кредитов, вы должны знать и понимать свои права. Коллекторы часто пугают людей тем, что подадут в суд или убеждают родственников должника в том, что они обязаны оплатить долг. Ниже рассмотрены распространенные ситуации, в которых человек не должен оплачивать чужие долги:
- Родственники (дети, родители, братья, сестры) ни при каких обстоятельствах не обязаны выплачивать задолженность заемщика. Такая обязанность ложится только на наследников, если должник оставляет какое-то имущество, а наследник вступает в наследство. В данном случае он обязан будет покрыть долги. Но если человек откажется от наследства, то ничего выплачивать он не обязан. Принудительно заставить принять наследство никого не могут, так как законом установлено, что это добровольное право гражданина РФ.
- Если вы не ставили никаких подписей на чужих кредитных договорах, то требовать с вас что-то по долгам соседей, коллег, друзей, знакомых кредиторы не вправе, даже если вы согласились на то, чтобы ваш номер телефона оставили в качестве контактного и вы подтвердили, что знаете этого человека.
- Если в браке один из супругов брал потребительский или иной займ, а второй дал на это согласие, но не ставил никаких подписей на документах, а общался с сотрудниками банка только по телефону, с него по закону не имеют права взыскивать деньги.
- Если вам вообще неизвестно, о каком кредите идет речь и вам не знакомы инициалы должника, стоит ли говорить о том, что имеете полное право не платить и не общаться с коллекторами.

Сотрудники обычно звонят из банка по чужому кредиту по номерам, которые были оставлены заемщиком в качестве контактных. Они не требуют оплатить долг, если на то нет оснований, а чаще интересуются, где сейчас находится должник, где работает, нет ли его контактов. Иногда могут попробовать попросить или надавить тем, что вы должны, как родственник, помочь должнику расплатиться и разобраться с финансовыми проблемами. Коллекторы же действуют более жестко. Они разыскивают контакты разных родственников, соседей, коллег и настойчиво звонят им и разыскивают должника, или требуют оплаты его долга.
Есть случаи, когда вы обязаны платить чужой долг, и никакие законы вас не могут защитить. К ним относятся:
- Поручительство. Если вы однажды выступили поручителем или созаемщиком и поставили свою подпись в документах, на вас лежит обязанность по выплате кредита, если сам заемщик не в состоянии сделать этого. В случае его смерти, вопросов не возникает, вы обязаны погасить долг. В случае, если должник просто скрывается и не выполняет своих обязательств, вы можете уклоняться от выплат до решения суда. Но если к выплате долга вас обязал суд, то придется платить.
- Оформление чужого кредита на свое имя. Люди иногда оформляют чужой кредит на свое имя (в гражданском браке, родители берут кредиты детей на себя и т.д.), рассчитывая и договариваясь, что погашать займ будет тот, кому нужны были деньги. Но на практике нередки случаи, что тот, кто должен был погашать кредит, намеренно или по обстоятельствам не выполняет условия кредитного договора, образуются просрочки и сотрудники банка начинают звонить тому, на чье имя был оформлен займ и требовать с него возврата денег. На законодательном уровне они правы. Вам будет очень сложно и практически нереально доказать, что вы оформили чужой кредит на себя. Документы оформлены на ваше имя, поэтому вы и есть должник.
Если вы не попадаете под ситуации, описанные в последних двух пунктах, ни в коем случае не платите по чужим долгам. В таких случаях нужно знать, что делать, и при возникновении сложностей выработать стратегию и четко действовать по инструкции.

Почему банк предлагает оплачивать кредит за другого
Подобное происходит часто, если человек, которого одолевают коллекторские организации:
- созаемщик;
- супруг;
- наследник.
Если вы – созаемщик взявшего ссуду, то платить необходимо, если не удастся уговорить должника платить самостоятельно.
С супругов взыскать долги реально после суда. Без судебного требования это личное желание или нежелание
Но важно учитывать, что приставы могут прийти и описать имущество
Наследники тоже обязаны выплачивать долги наследодателя. Если в наследстве была квартира и наследник ее принял, то и долги он тоже принял. Существует одна возможность не платить по долгам родственника — не принимать все наследство целиком.
Если начались угрозы, обещают создать проблемы и встретить вечером родных:
- записать, с кем разговор, откуда и суть беседы;
- включить запись;
- не отвечать на провокации;
- отнести полученные доказательства в полицию и прокуратуру, составить документ.
Как разговаривать с коллекторами по закону?
Наши услуги
Подача заявления и документов в Арбитражный суд — 10 000 ₽
Участие в первом судебном заседании — 5 000 ₽
Реализация имущества или банкротство «под ключ» — от 7 990 ₽/мес.
Коллекторам разрешается действовать строго в рамках закона, то есть применение шантажа, угроз, насилия и других противозаконных действий исключено.
Но, к сожалению, не все агентства соблюдают рамки закона, они не только бесконечно звонят и угрожают, но и способны перейти к конкретным действиям криминального характера. Телефонные наезды коллекторов также противоправны, даже если вы действительно не отдаете займ, они обязаны общаться в рамках закона.
Куда обращаться, и как разговаривать, если звонят по долгу?
- Попросите представиться, назвать компанию, на каком основании вам звонят: ФИО, должность, название компании, ее адрес и ОГРН или ИНН.
- Данные запишите и сообщите, что не получали документов об уступке долга, уточните, реквизиты договора о передаче прав на требование долга или доверенности.
- При телефонных разговорах на вас будут психологически давить, задавая навязчивые вопросы с целью узнать, когда первый платеж с точностью до дня и часа. Многие в данной ситуации теряются, и начинают необдуманно что-то отвечать, давать напрасные обещания, лишь бы поскорее закончить неприятный разговор. И это ошибка.
Если вам нечем платить кредит, ничего не обещайте. Спокойно отвечайте: «Ничего не могу обещать, к сожалению, нет денег». И записывайте все разговоры на диктофон.
- При грубом тоне, агрессивных намеках отвечайте «считаю нашу беседу в таком тоне недопустимой» и кладите трубку. Нужно показать, что вы не боитесь и знаете, что можно обратиться в прокуратуру, полицию, в ФССП.
Вы вправе отказаться от взаимодействия с коллекторами
- Через четыре месяца с даты просрочки отправьте по адресу коллекторского агенства письменное уведомление, что запрещаете обращаться к вам иными способами, кроме: почты, электронной почты, телефона в разрешенное время;
- Сразу отправляете разговаривать со своим адвокатом (тогда бланк заявления он подготовит самостоятельно).
(19.5 КБ)
Если коллекторы оскорбляют, угрожают, если перешли к решительным мерам — например, не только звонят должнику, но и портят его имущество, смело фиксируйте все факты (аудио- и видеозаписи, фото, сканы страниц в интернете) и обращайтесь в правоохранительные органы. Приложите все доказательства к заявлению, сошлитесь на свидетелей (укажите их телефон, предварительно предупредив). Памятка от МВД.
В статье куда жаловаться на коллекторов подробно указано, как писать заявления на коллекторские агентства, представлены готовые образцы жалоб.
В условиях кризиса не забывайте о возможности списать долги — признать собственное банкротство. Если вас уже достали коллекторы, звонки из банков, вы не знаете, как рассчитываться с кредитами – обратитесь к нашим специалистам за помощью.
Мы изучим ситуацию и поможем выбрать верное решение. Если это банкротство, мы также подготовим документы и организуем процедуру, чтобы кредиты и микрозаймы были списаны в разумные сроки!
○ Правила поведения с коллекторами.
Запомните несколько основных правил:
- Ничего не объясняйте коллектору, пока он не представится и не скажет, от имени какой организации он звонит и почему звонок адресован вам.
- Постарайтесь корректно объяснить, что данные о вас попали в систему ошибочно. Отвечайте на вопросы четко и ясно, так как ведется запись разговора.
- Попросите предоставить максимум информации о банке, который направил коллекторов к вам.
- Не поддавайтесь провокациям. Вам вряд ли смогут что-то сделать.
- Не сообщайте никаких персональных данных о себе и своей семье – неизвестно с кем вы общаетесь.
- Если к вам пришли домой, вы не обязаны открывать дверь. В случае угроз, вызывайте полицию.
Не все коллекторы одинаково бессердечны. Вполне возможно, что информация о вас попала в базу ошибочно и будет по первой же вашей просьбе удалена.
Первый звонок от коллекторов: как быть?
Главное — не паниковать. Даже если вам позвонили с требованием немедленно погасить долг, это не обязывает вас бросить все дела и приступить к поиску средств для его погашения. Эффективным способом, как избавиться от банковских коллекторов, станет выстраивание с ними телефонной беседы по строго определенной схеме:
- Попросите коллектора представиться и четко произнести название коллекторского агентства, которое он предоставляет.
- Уточните юридический и фактический адрес ближайшего офиса агентства.
- Уточните, в отношении какой именно задолженности и перед каким кредитором проводятся работы по взысканию.
- Поинтересуйтесь, насколько законны действия коллекторов, то есть руководствуясь каким договором они работают: агентским или цессии — требуйте номер и дату, затем проверьте эту информацию в банке.
- Уведомьте коллектора, что по закону вы вправе отказаться от телефонных переговоров и встреч, подав заявление в офис коллекторского агентства.
- Корректно завершите разговор, сказав, что обязательно свяжитесь с ними сами удобным для вас способом.
Помните!
В начале беседы коллектор обязан удостовериться, что разговаривает именно с должником. По закону он не имеет права обсуждать вопросы относительно непогашенного долга и просроченного кредита с третьими лицами.
Но учтите, что не всегда легко избавиться от назойливых коллекторов — беседовать с вами будут обученные люди, которые постараются придерживаться определенного сценария. В этом случае предлагаем ознакомиться с предпочтительными вариантами ответов.
- Коллектор просит срочно погасить долг.
Объясните, что на данный момент вы не располагаете средствами для погашения задолженности и хотели бы ознакомиться с альтернативными вариантами, как списать задолженность.
- Предлагают перекредитоваться, занять у родственников, знакомых.
Объясните, что просрочки вызваны высокой кредитной нагрузкой, увеличивать которую вы не можете и не собираетесь.
- Спрашивают, будете ли вы погашать задолженность.
Рекомендуем поработать над образом добропорядочного заемщика. Не стоит отказываться от погашения задолженности, но объясните, что на данный момент это невозможно. Наоборот, предложите свои варианты: рассрочка или скидка. Например, можно составить график платежей, по которому вы вносите деньги каждые 2 недели по тысяче рублей. Больше платить — нет возможности.
- Коллектор просит назвать точную дату внесения платежа.
В ваших интересах не называть точных чисел и не обещать выплатить долг, если не собираетесь это делать.
Что делать, если вы не можете платить долг коллекторам? Если коллектор требует существующий долг, но платить нечем — проявите инициативу! Сообщите, что зарплату снизили, кредитная нагрузка неподъемная, и вы ожидаете упрощенного банкротства, чтобы все списать.
Но готовы рассмотреть оплату в рассрочку при условии скидки части долга, например, по тысяче рублей в месяц. Деньги начинайте платить, только после того, как обе стороны подпишут соглашение о снижении размера долга и график платежей. Вот что пишет НАПКА по этому вопросу:
Помните, коллекторское агентство выкупило ваш долг за копейки, с ними вполне реально договориться об оплате с дисконтом.
Тактика общения с сотрудником агентства
Для того чтобы узнать, как отвязаться от коллекторов по телефону, нужно следовать ряду рекомендаций. Ознакомившись с ними, человек никогда не растеряется во время звонка сотрудника коллекторского агентства.
- Для начала нужно понять: если вы будете нервничать и переживать, представитель кредитора поймет это и будет только увереннее себя вести.
- Уточните, сколько денег вы должны и почему они вам звонят. Не исключено, что от вас требуют выплаты излишних процентов. Для того чтобы узнать, сколько денег вы должны, сходите в банк и выясните сумму задолженности.
- Поймите, что права подобных организаций очень ограничены и закон на стороне заёмщика.
- Ни в коем случае не хамите коллекторам, не угрожайте. В 99 % случаях звонки записываются, и вы только усугубите ситуацию.
Ответы на популярные вопросы
Имеют ли право взыскатели долгов звонить ночью?
По закону коллекторы имеют право звонить только с 8 утра до 22 вечера не чаще 2 раз в неделю. В выходные звонки ограничиваются периодом с 9 утра до 20 вечера.
Что делать, если в полиции отказали в возбуждении дела по звонкам?
В случае, когда полиция отказывается возбуждать дело, а звонки не прекращаются, необходимо собирать все возможные доказательства и обращаться с заявлением в прокуратуру.
Какие штрафы за телефонные звонки и угрозы?
Законом предусмотрены следующая ответственность за нарушение правовых методов взыскания просроченных ссуд:
| За нарушение порядка действий | Штраф до 500 тыс. р., приостановление деятельности, дисквалификация правонарушителя |
| Незаконное осуществление деятельности | Штраф до 2000 тыс. р. |
| Мелкое хулиганство | Штраф от 1 тыс. р., арест до 15 суток |
| Угрозы | Ограничение свободы до 2 лет |
(+) Куда пожаловаться на коллекторов в Москве