Как получить налоговый вычет за квартиру в новостройке
Содержание:
- Какова величина налогового вычета
- Необходимые документы
- Виды вычетов по НДФЛ
- Что представляет собой 3-НДФЛ в 2021 году
- ПРИЛОЖЕНИЕ 7 К 3-НДФЛ
- Как заполнить декларацию при продаже и покупке квартиры в одном году
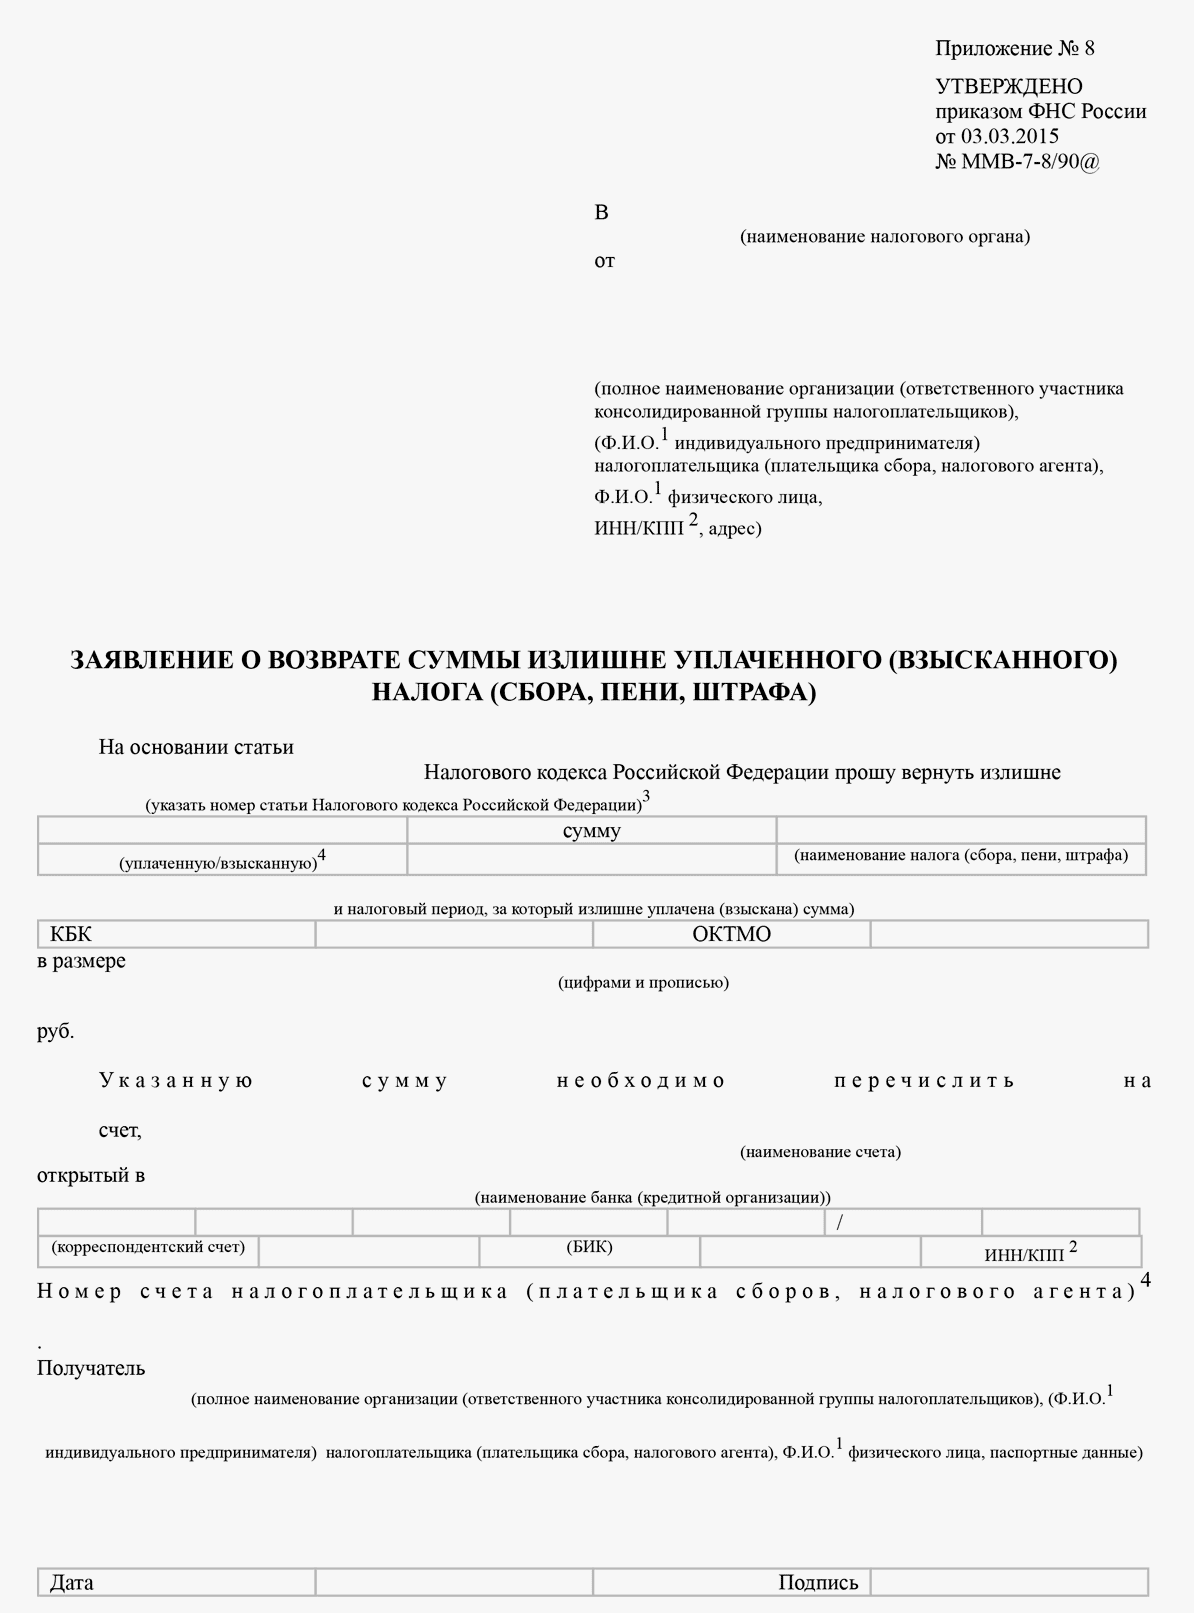
- ПОЛУЧЕНИЕ ДЕНЕГ ПО НАЛОГОВОМУ ВЫЧЕТУ
- Порядок получения вычета по налоговой декларации (по форме 3-НДФЛ)
- Кто может получить возврат налога при покупке квартиры?
Какова величина налогового вычета
С 1 января 2014 года законодательством установлены следующие размеры вычета:
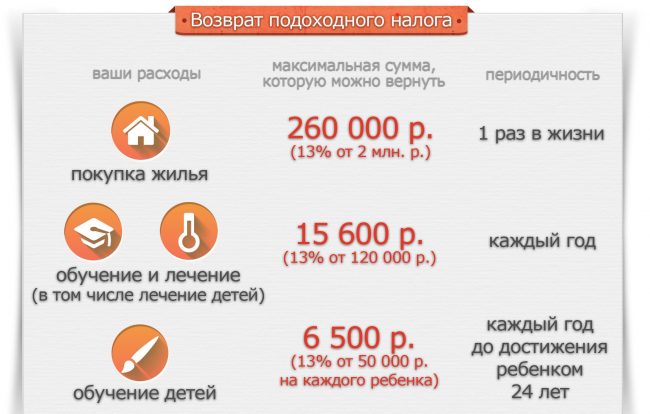
1. 2 млн руб. на приобретение жилья.
См. также «Каков размер НДФЛ-вычета, если стоимость квартиры в ДДУ разбита на части?».
Кроме того, разрешается учесть следующие виды затрат:
- на оплату проектно-сметной документации;
- покупку стройматериалов и материалов, использующихся для отделки;
- оплату услуг, работ по строительству и отделке.
НДФЛ с этой суммы составит 260 000 руб. (2 000 000 × 13% = 260 000).
Особенности вычета таковы, что оформить его может отдельно каждый супруг, в случае если квартира — совместная собственность. Кроме того, с 1 января 2014 года описываемый вычет может быть предоставлен на несколько объектов. Однако общий объем вычета все равно не должен превышать 2 млн руб.
ВАЖНО! Вы можете получить вычет и в том случае, если квартира оформляется на вашего несовершеннолетнего ребенка. При этом ограничение в 2 млн руб
тоже имеет место. В будущем ваш ребенок тоже сможет воспользоваться вычетом при покупке жилья. Ограничений для него не предусмотрено.
Рассмотрим наглядный пример.
Пример 1
Супруги Федоровы А. В. и В. Д. официально трудоустроены, их месячная зарплата равна 70 000 и 40 000 руб. соответственно. В 2020 году они купили за собственные деньги квартиру за 2 700 000 руб., а также стройматериалы на 500 000 руб. Помимо этого, они заключили договор на услуги по отделке квартиры, стоимость которых составила 400 000 руб. В результате все расходы, понесенные семьей при покупке квартиры, оказались равны 3 600 000 руб. (2 700 000 + 500 000 + 400 000). Это означает, что они вправе вернуть уплаченный налог в сумме 461 500 руб. (3 600 000 × 13%).
Согласно действующему законодательству максимальная сумма налога, которую могут вернуть семье Федоровых, — 520 000 руб. ((2 000 000 руб., положенных мужу, + 2 000 000 руб., положенных жене,) × 13%).
Сколько они смогут вернуть в 2021 году? Итак, Федоровы А. В. и В. Д. за 2020 год получили следующую годовую зарплату: 840 000 руб. муж (70 000 руб./мес. × 12 мес.) и 480 000 руб. жена (40 000 руб./мес. × 12 мес.). Ими был уплачен НДФЛ в размере 109 200 тыс. руб. (840 000 × 13%) и 62 400 руб. (480 000 × 13%) соответственно.
В итоге выходит, что в 2021 году они вправе вернуть всю сумму внесенного в бюджет подоходного налога — 171 600 руб. (109 200 + 62 400).
Оставшуюся налоговую сумму 289 900 руб. (461 500 – 171 600) они вправе получить в последующих налоговых периодах (в 2020, 2021 году и т. д.).
Отметим также, что у них остается возможность оформить вычет на 400 000 руб. (4 000 000 руб. – 3 600 000 руб.), если они купят еще одну квартиру.
2. 3 млн руб. на погашение процентов по ипотеке, в случае если жилье приобреталось с привлечением кредитных средств. В данном случае вы можете дополнительно рассчитывать на получение до 390 000 руб. (3 000 000 × 13% = 390 000). Но использовать такой вычет можно будет только по одному объекту жилья.
Рассмотрим наглядный пример.
Пример 2
Зайцев И. И. в 2020 году купил квартиру стоимостью 1 500 000 руб., взяв кредит по ипотеке на 1 000 000 руб. сроком на 5 лет. Объем процентов по ипотеке за год составляет 125 000 руб., за весь период — 625 000 руб.
Доход Зайцева И. И., с которого он уплачивает НДФЛ, в месяц составляет 180 000 руб. За 2020 год он заработал 2 160 000 руб. и уплатил НДФЛ в сумме 280 800 руб.
Итак, какую сумму налога он может вернуть в 2021 году?
Во-первых, он может возместить уплаченный налог, используя имущественный вычет на приобретение квартиры. Сумма возмещения будет равняться 195 000 руб. (1 500 000 млн × 13%).
Во-вторых, он вправе возместить часть уплаченного налога, используя вычет на погашение процентов по ипотеке, в размере 85 800 руб. (280 800 – 195 000), а остаток в 39 200 руб. (125 000 – 85 800) он сможет возместить в 2021 году.
В заключение отметим, что в дальнейшем Зайцев И. И. может оформить еще один вычет при приобретении другой квартиры. У него еще осталось 500 000 руб. (2 000 000 – 1 500 000).
Подробнее о сущности вычета при ипотеке читайте в статье «Налоговый вычет при покупке квартиры в ипотеку (нюансы)».
О нюансах при получении вычета за квартиру индивидуальным предпринимателем читайте в материале «Налоговый вычет при покупке квартиры для ИП (нюансы)».
Необходимые документы
Получение доходов от продажи квартиры должно быть задекларировано в обязательном порядке. Утаить сделку, если у объекта недвижимости официально сменился собственник, не получится. Поэтому каждый продавец жилья обязан в установленный законом срок оформить и подать налоговую декларацию.
Направляют ее в отделение ФНС по месту жительства. Кроме декларации дополнительно потребуется собрать и представить небольшой пакет документов:
- Общегражданский паспорт.
- ИНН.
- Договор купли-продажи.
- Документы, подтверждающие факт передачи денежной суммы продавцу за квартиру.
- Документы, подтверждающие понесенные покупателем в ходе сделки расходы.
Если продавец является налоговым резидентом, он имеет право на оформление налогового вычета, размер которого составляет 1 млн. руб. Заявление на его получение подается в ФНС, как правило, одновременно вместе с декларацией. В таком случае потребуется дополнительный пакет документов.
Заполнение налоговой декларации
Налоговая декларация
Подача декларации при продаже недвижимости обязательна для всех продавцов. Даже если закон освобождает продавца от уплаты НДФЛ, декларацию требуется представить налоговым органам. Декларация при продаже может быть подана следующими способами на выбор продавца:
Личный визит в отделение Налоговой службы. Это самый оптимальный вариант. Сотрудники ФНС при приеме документа сразу проверят его на наличие ошибок, если они имеются, укажут, как следует исправить, и у заявителя будет больше времени на исправление и подачу новой декларации
Это важно, т.к. уложиться следует точно в срок.
Отправка декларации заказным письмом по почте на адрес отделения
К такому варианту следует прибегать только при сложностях с личным визитом.
Отправка декларации через интернет. Электронную форму документа можно заполнить и отправить онлайн на официальном сайте ФНС. Но такая услуга доступна только тем физическим лицам, которые имеют электронную цифровую подпись.
Бланк налоговой декларации можно заранее бесплатно получить в отделении ФНС или скачать на официальном сайте. Если опыта работы с финансовой и бухгалтерской отчетностью не имеется, желательно доверить дело по заполнению бланка профессионалу. Услуга эта предоставляется повсеместно. Как правило, стоимость не превышает 500 руб.
Каждое физическое лицо при оформлении документа должно заполнить титульный лист, первый и второй разделы. Прочие листы заполняются по мере необходимости. В случае с продажей квартиры это будут: листы А и 2Д.
Если продавец решил заполнять бланк самостоятельно, следует учитывать основные правила делопроизводства. Это значит, информацию можно внести посредством синей или черной шариковой ручки или отпечатать при помощи электронных печатных устройств. Любые исправления и зачеркивания неприемлемы. В тексте не должно встречаться грубых грамматических ошибок. Пустые графы оставлять нельзя. Если их заполнение не требуется, необходимо ставить прочерк.
Если была продана квартира, находившаяся в долевой собственности, каждый из собственников обязан подать индивидуальную декларацию. Даже если они являются членами одной семьи, и процедура была осуществлена в рамках единой сделки.
Документы, подтверждающие продажу имущества
Чтобы подтвердить сам факт совершения сделки, достаточно с общим пакетом документов подать договор купли-продажи на квартиру. Потребуется простая его копия.
Никакие дополнительные документы для декларации не потребуются.
Если же покупатель через некоторый промежуток времени приобрел на вырученные средства другую недвижимость, следует представить второй договор купли-продажи. Дело в том, что налог платится не просто с вырученной суммы, а с дохода. Если же деньги были израсходованы на покупку, значит, доход уменьшается или его вовсе может не быть. В таком случае заявляется разница между продажной и покупной стоимостью, и размер налога нивелируется.
Документы, подтверждающие расходы
При совершении сделки продавец может понести расходы, связанные с ней. Значит, они автоматически уменьшают сумму дохода. В процессе продажи квартиры требуется оплачивать услуги нотариуса, может потребоваться юрист.
Все платежные документы, подтверждающие понесенные расходы, следует сохранить. Их представляют одновременно с декларацией. Это могут быть: чеки, квитанции, бухгалтерские выписки и пр.
Виды вычетов по НДФЛ
Вычет — это сумма, на которую разрешено уменьшить налоговую базу в целях исчисления налога. Налоговым кодексом предусмотрено несколько видов вычетов по НДФЛ:
- стандартные;
- социальные;
- инвестиционные;
- имущественные;
- налоговые вычеты при переносе на будущие периоды убытков от операций с ценными бумагами и операций с финансовыми инструментами срочных сделок, обращающимися на организованном рынке;
- профессиональные.
С одним вычетом вроде как всё понятно: если у человека есть ребенок, он может написать заявление работодателю. Если была куплена квартира, можно дождаться конца года и вернуть НДФЛ с покупки (или с ее части) через ФНС либо в течение года получить вычет по месту работы.
А что делать, если человек в течение года и приобрел квартиру, и оплатил обучение ребенка в институте. Можно ли получить два налоговых вычета одновременно? Да, можно. Самое главное — чтобы у человека было основание для получения вычетов.
Однако при предоставлении вычетов существует несколько нюансов:
- Часть вычетов вправе предоставить работодатель, и за ними же можно обратиться к налоговикам. Часть можно получить исключительно через инспекцию, предварительно заполнив декларацию 3-НДФЛ и собрав пакет документов.
- Некоторые вычеты можно переносить на следующие годы, некоторые нет.
- По большинству вычетов установлены ограничения.
Как с учетом всех перечисленных нюансов заявить несколько налоговых вычетов одновременно? Выясняем далее.
Имущественный вычет
Имущественный вычет может быть связан с покупкой имущества и с его продажей. Во втором случае в роли вычета выступает либо покупная стоимость имущества, либо фиксированная сумма (в 1 млн руб. на жилье, в 250 тыс. руб. — на прочее имущество). Данный вычет не может превышать продажную стоимость активов. Поэтому вычет предоставляется в пределах того года, в котором была совершена сделка.
Иное дело — вычет на покупку жилья с лимитом в 2 млн руб. Физлицо может вернуть до 260 тыс. руб. Выбирать вычет можно до полного использования — и год, и два, и десять лет, если понадобится. Это тот вид вычетов, который разрешено переносить на следующие периоды.
Имущественный вычет можно оформить по месту работы. Тогда работодатель просто перестанет удерживать налог. А можно за ним обратиться в налоговую инспекцию. Тогда денежные средства в размере НДФЛ с покупной стоимости, но в пределах уплаченной за год суммы будут возвращены налогоплательщику после проверки декларации и подтверждающих документов. Если уплаченный за год НДФЛ не покроет сумму, израсходованную на покупку жилья, то повторить процедуру возврата можно будет в последующие годы.
В основном все варианты выбора вычетов при составлении 3-НДФЛ или оформлении по месту работы отталкиваются от наличия права на имущественный вычет, связанный с приобретением жилья. Ведь остальные виды могут быть использованы только в том году, в котором они положены, как, например, стандартные, либо в том, когда были понесены определенные расходы, как социальные.
Социальный вычет
Социальный вычет представляет собой уменьшение налоговой базы по НДФЛ на сумму расходов:
- понесенных на лечение и обучение себя и близких родственников;
- затраченных на благотворительность;
- внесенных по договорам добровольного страхования;
- связанных с накопительной частью пенсии.
Социальные вычеты ограничены величиной в 120 тыс. руб. Причем учитываются они в общей сумме, а не каждый по отдельности.
Особняком стоят вычеты:
- на обучение детей — здесь ограничение в 50 тыс. руб. учитывается отдельно от остальных социальных вычетов;
- на дорогостоящее лечение — они уменьшают базу до 0 без ограничений.
Инвестиционный вычет
Инвестиционный вычет пока еще не столь популярен среди наших сограждан. Заключается он в возврате суммы денежных средств, внесенных на индивидуальный инвестиционный счет. По нему установлено ограничение в размере 400 тыс. руб. Оформить инвествычет можно только через налоговую, по месту работы он не предоставляется.
Далее рассмотрим самые распространенные варианты, как получить 2 налоговых вычета одновременно.
Что представляет собой 3-НДФЛ в 2021 году
Декларацию 3-НДФЛ за 2021 год готовят по новой форме. Бланк утвержден приказом ФНС от 28.08.2020 № ЕД-7-11/615.
Новая форма 3-НДФЛ действует для периодов, начиная с отчетности за 2020 год.
Бланки существуют как в бумажном (машиночитаемом) формате, так и в электронном.
Сдавать декларацию 3-НДФЛ физлицам по-прежнему можно как на бумаге, так и по каналам ТКС.
О метаморфозах, произошедших с бланком декларации 3-НДФЛ за последнее время, можно прочесть в нашей статье «Декларация 3-НДФЛ в 2021 и 2021 году».
Через ЛК особенно удобно готовить декларацию только на вычеты. С усовершенствованием программ Налоговой службы при персонифицированном входе в ЛК в форме декларации 3-НДФЛ за 2021 год автоматически появляются доходы и НДФЛ, задекларированные за период налоговыми агентами (работодателями, заказчиками по договорам ГПХ и др.). Их остается только сверить со справками о доходах и внести информацию о праве на вычет.
Далее будем разбирать ситуации с подготовкой бумажного варианта декларации 3-НДФЛ за 2021 год в бесплатной программе ФНС. Впрочем, по приведенным примерам можно проверить и правильность отчета, получившегося в ЛК.
ПРИЛОЖЕНИЕ 7 К 3-НДФЛ
Приложение 7 новой формы 3-НДФЛ 2021 посвящено информации о приобретенной жилой недвижимости и о расчете суммы применяемого вычета (определенного по алгоритму из предыдущего пункта).
В Приложение 7 последовательно вносят:
в п. 1.1 (строка 010) – код наименования объекта. Их немного, поэтому приведем сразу в таблице:
| НЕДВИЖИМОСТЬ | КОД ОБЪЕКТА В 3-НДФЛ |
| Дом (жилой) | 1 |
| Квартира | 2 |
| Комната | 3 |
| Доля в квартире, жилом доме, комнате, земельном участке | 4 |
| Земельный участок под застройку ИЖС | 5 |
| Земельный участок, на котором стоит готовый домом | 6 |
| Дом с участком вместе | 7 |
в п. 1.2 (строка 020) – код признака налогоплательщика. Представляем эти коды так же в таблице:
| НАЛОГОПЛАТЕЛЬЩИК (ЗАЯВИТЕЛЬ) | КОД В 3-НДФЛ В 2021 ГОДУ |
| Собственник объекта (недвижимости) | 01 |
| Собственник объекта, заявляющий имущественный налоговый вычет в порядке, предусмотренном п. 10 ст. 220 НК РФ (пенсионер, заявляющий вычет за предшествующие пенсии годы) | 11 |
| Супруг собственника объекта | 02 |
| Супруг собственника объекта, заявляющий имущественный налоговый вычет в порядке, предусмотренном п. 10 ст. 220 НК РФ (пенсионер) | 12 |
| Родитель несовершеннолетнего ребенка-собственника объекта | 03 |
| Родитель несовершеннолетнего ребенка-собственника, заявляющий вычет по п. 10 ст. 220 НК РФ | 04 |
| Заявитель, декларирующий имущественный налоговый вычет по расходам, связанным с приобретением объекта в общую долевую собственность себя и своего несовершеннолетнего ребенка (детей) | 13 |
| Заявитель, декларирующий имущественный налоговый вычет по п. 10 ст. 220 НК РФ по расходам, связанным с приобретением объекта в общую долевую собственность себя и своего несовершеннолетнего ребенка (детей) | 14 |
| Заявитель, декларирующий имущественный налоговый вычет по расходам, связанным с приобретением объекта в общую долевую собственность супруга и своего несовершеннолетнего ребенка (детей) | 23 |
| Заявитель, декларирующий имущественный налоговый вычет по п. 10 ст. 220 НК РФ по расходам, связанным с приобретением объекта в общую долевую собственность супруга и своего несовершеннолетнего ребенка (детей) | 24 |
- в п. 1.3 – сведения о квартире;
- в строке 031 – код номера квартиры: 1 – кадастровый номер; 2 – условный номер; 3 – инвентарный номер; 4 – номер отсутствует;
- в строке 032 – кадастровый номер квартиры. Если его нет, указывают условный номер квартиры. При отсутствии кадастрового и условного номера – инвентарный номер. При отсутствии кадастрового, условного и инвентарного номера квартиры строку 032 не заполняют;
- в строке 033 – сведения о местонахождении объекта. Может не заполнять при заполнении строк 031 и 032;
- в п. 1.4 (строка 040) – дата акта о передаче квартиры;
- в п. 1.5 (строка 050) – дата регистрации права собственности на квартиру;
- в п. 1.8 (строка 080) – сумма фактических расходов на приобретение квартиры, но не более величины предельного положенного вычета.
В пункте 2 Приложения 7 отражают расчет имущественного вычета:
в п. 2.5 (строка 140) – размер налоговой базы в отношении доходов, облагаемых по ставке 13% (сумма строк 070 из Приложения 1, в которых доходы со ставкой 13%) за минусом уже предоставленных налоговых вычетов. Имеются в виду те вычеты, которые уже учтены у источника выплаты. Например, если работодатель предоставлял стандартные вычеты на детей. Найти их можно в справке о доходах;
- в п. 2.6 (строка 150) – общая сумма расходов на приобретение квартиры за отчетный год, принимаемая на основании декларации, но не более значения п. 2.5;
- в п. 2.8 (строка 170) – остаток имущественного вычета по расходам на приобретение квартиры, переходящий на следующий год (разность строк 080 и 150). При этом сумма значений п. 2.6 и 2.8 не должна превышать предельного размера имущественного вычета.
Как заполнить декларацию при продаже и покупке квартиры в одном году
При продаже или покупке квартиры гражданин имеет право на получение имущественного вычета, если возникает обязанность оплаты НДФЛ. При определении налоговой базы гражданин имеет право на получение налоговых вычетов в следующих случаях:
- При продаже недвижимости — в размере 1 миллиона рублей.
- При расходах на приобретение недвижимости — в размере 2 миллионов рублей.
Если покупка и продажа недвижимости произведены в период одного налогового периода, т. е. за один календарный год, то гражданин имеет право на взаимозачет имущественных вычетов. В таком случае декларация 3-НДФЛ заполняется в общем порядке, как при получении дохода от продажи недвижимости. Также к ней добавляется приложение, в котором указывается информация об имущественных вычетах, связанных с получением дохода от продажи квартиры. Таким образом в одной декларации можно отобразить сразу две сделки и рассчитать стоимость налога.
Если квартира продана и основания для оплаты НДФЛ отсутствуют, то в декларации указывается только информация о доходах на приобретенное жилье, налоговый вычет соответственно рассчитывается только от этой суммы. Предоставлять декларацию, в установленный законом период, исключительно с целью получения имущественного вычета нет необходимости. Если в ней отображена информация о приобретенном доходе и расходе по двум сделкам, то подача должна осуществляться в общем порядке, не позднее 30 апреля, следующего за отчетным годом.
ПОЛУЧЕНИЕ ДЕНЕГ ПО НАЛОГОВОМУ ВЫЧЕТУ
Получить вычет несложно. Для этого необходимо составить соответствующее заявление. Собрать пакет документов, в который должна войти декламация о выплате подоходного налога при покупке квартиры, справка о доходах с места работы, паспорт, ИНН, реквизиты банковского счёта, пакет документов на купленную жилую площадь. Вся документация вместе с заявлением подаётся в налоговый орган где рассматривается и проверяется в течение трёх месяцев. После того как будет вынесено решение о предоставлении выплаты пройдёт примерно месяц пока заявитель получит свои 13%. Когда получение имущественного вычета производится через работодателя всё делается немного проще. Как и в первом случае требуется написать соответствующее заявление, к которому затем приложить вышеупомянутый пакет документов. Отличие заключается в том, что при подаче такой бумаги через работодателя срок рассмотрения составляет всего месяц вместо трёх в налоговой службе. При этом до того момента пока заявленный налог не вернётся с сотрудника не будут производиться ежемесячные вычеты из зарплаты.
Порядок получения вычета по налоговой декларации (по форме 3-НДФЛ)
^
Для получения имущественного вычета по окончании года, налогоплательщику необходимо:
1
Заполняем налоговую декларацию (по форме 3-НДФЛ).
2
Получаем справку из бухгалтерии по месту работы о суммах начисленных и удержанных налогов за соответствующий год по форме 2-НДФЛ.
3
Подготавливаем копии документов, подтверждающих право на жильё, а именно:
- при строительстве или приобретении жилого дома –
свидетельство о государственной регистрации права на жилой дом; - при приобретении квартиры или комнаты – договор о приобретении
квартиры или комнаты, акт о передаче налогоплательщику квартиры или
комнаты (доли/долей в ней) или свидетельство о государственной регистрации
права на квартиру или комнату (долю/доли в ней); - при приобретении земельного участка для строительства или под готовое жилье
(доли/долей в нём) – свидетельство о государственной регистрации права собственности
на земельный участок или долю/доли в нём и свидетельство о государственной регистрации
права собственности на жилой дом или долю/доли в нём; - при погашении процентов по целевым займам (кредитам) – целевой кредитный
договор или договор займа, договор ипотеки, заключенные с кредитными или иными организациями,
график погашения кредита (займа) и уплаты процентов за пользование заёмными средствами.Поскольку с 2016 года прекращена выдача свидетельства о государственной регистрации права собственности, вместо него налогоплательщик вправе в качестве подтверждающего документа представить выписку из Единого государственного реестра прав на недвижимое имущество и сделок с ним (ЕГРП).
4
Подготавливаем копии платёжных документов:
- подтверждающих расходы налогоплательщика при приобретении имущества (квитанции к приходным ордерам,
банковские выписки о перечислении денежных средств со счёта покупателя на счёт продавца, товарные и кассовые чеки,
акты о закупке материалов у физических лиц с указанием в них адресных и паспортных данных продавца и другие документы); - свидетельствующих об уплате процентов по целевому кредитному договору или договору займа, ипотечному
договору (при отсутствии или «выгорании» информации в кассовых чеках такими документами могут служить
выписки из лицевых счетов налогоплательщика, справки организации, выдавшей кредит об уплаченных процентах за пользование кредитом).
5
При приобретении имущества в общую совместную собственность подготавливаем:
- копию свидетельства о браке;
- письменное заявление (соглашение) о договорённости сторон-участников сделки о распределении
размера имущественного налогового вычета между супругами.
Кто может получить возврат налога при покупке квартиры?
Прежде всего, действующее законодательство предусматривает предоставление налогового вычета при покупке жилья только налогоплательщику. Налогоплательщиками признаются организации и физлица, на которых возложена обязанность уплачивать налоги ().
Кроме того, физлица по общему правилу должны являться налоговыми резидентами Российской Федерации (). К ним относятся граждане, фактически находящиеся в России не менее 183 календарных дня в течение 12 следующих подряд месяцев. Этот период не прерывается в случае краткосрочных (менее шести месяцев) выездов за границу для лечения, обучения или работы на морских месторождениях углеводородного сырья (). Ограничение по времени нахождения в России не устанавливается для командированных за границу представителей органов власти и местного самоуправления, а также российских военнослужащих, проходящих службу за рубежом. Эти лица признаются налоговыми резидентами, даже если в течение года они ни одного дня не находились на территории России ().
Также отдельный порядок установлен для признания в 2015 году налоговыми резидентами жителей Республики Крым и Севастополя. Для них 183 дня проживания исчисляются в течение периода с 18 марта по 31 декабря 2014 года ().
Лица, не являющиеся российскими налоговыми резидентами, тоже могут являться плательщиками НДФЛ, но только в том случае, если их источник дохода располагается в России (). Однако получить налоговый вычет они по общему правилу не могут ().
Кроме того, чтобы получить налоговый вычет, нужно иметь сам доход, который облагается налогом. Если налогоплательщик не имеет какого-либо дохода, с которого он обязан уплачивать НДФЛ, то он не сможет получить налоговый вычет. Этим налогом облагается доход, полученный налоговыми резидентами как от российских источников, так и от источников за пределами Российской Федерации, а для нерезидентов – только от российских источников ().
Важно, что вычет предоставляется только собственникам недвижимости. Если вы оплатили покупку квартиры для другого человека, а сами не стали собственником этого жилья, то налоговый вычет вам не предоставят
Равно как не предоставят такой вычет и этому человеку. Исключением является случай приобретения жилья в собственность своих детей или подопечных в возрасте до 18 лет либо строительства жилой недвижимости для них ().
Если квартиру купили супруги (и она по правилам семейного законодательства перешла в их общую совместную собственность), то нередко возникает вопрос: каждый ли из них вправе получить вычет или только тот, на кого недвижимость оформлена? Минфин России посчитал, что на вычет могут претендовать оба супруга, причем и мужу, и жене вычет полагается в полном размере, до 2 млн руб. При этом не обратившийся за таким вычетом совладелец сохраняет право на получение имущественного налогового вычета по другому объекту недвижимости в полном объеме. Правда, действует это правило, только если документы, подтверждающие возникновение права собственности на объект (либо акт о передаче – при приобретении прав на объект долевого строительства), оформлены после 1 января 2014 года (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 5 июня 2015 г. № 03-04-05/32776).
Для объектов, приобретенных до 1 января 2014 года, действует другое правило: размер вычета распределяется между супругами в соответствии с их письменным заявлением. Напомним, что получить вычет можно из доходов за три года, предшествовавших году подачи налоговой (). Иными словами, если налогоплательщик подал заявление о предоставлении налогового вычета на покупку жилья в 2018 году, получить вычет из доходов предыдущих периодов он сможет только за 2017, 2016 и 2015 годы. При этом не имеет значения момент приобретения квартиры, поскольку ограничений на срок обращения за вычетом не установлено (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 29 апреля 2014 г. № 03-04-05/20134).
Однако если недвижимость супругами была оформлена не в совместную, а в общую долевую собственность, то каждый из супругов должен подтвердить понесенные на ее приобретение расходы самостоятельно и именно на сумму этих расходов ему будет предоставлен налоговый вычет (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 28 ноября 2014 г. № 03-04-05/60785).